
Қазақстанға төртінші байланыс операторы қажет пе?
Қазір ұялы байланыссыз күнделікті өмірді елестету қиын. Мобильді интернет пен байланыс тек адамдардың бір-бірімен сөйлесуіне емес, онлайн төлем жасауға, мемлекеттік қызметтерді пайдалануға, бизнес жүргізуге, электронды саудаға және жаңа цифрлық технологияларды дамытуға қажет құралға айналды. Сондықтан ұялы байланыс нарығы бүгінде жай ғана тұтынушылық қызмет емес, елдің цифрлық инфрақұрылымының маңызды бөлігі саналады.
Осыған байланысты нарықтағы сұраныс та өзгеріп келеді. Мобильді интернетті тұтыну көлемінің өсуі желілерге түсетін жүктемені арттырып, байланыс жылдамдығы мен сапасына қойылатын талаптарды күшейтіп отыр.
Стратегиялық жоспарлау және реформалар агенттігі Ұлттық статистика бюросының деректеріне сәйкес, 2026 жылдың қаңтар–шілде айларында көрсетілген байланыс қызметтерінің көлемі 913 миллиард теңгені құрады.
Салыстыру үшін, 2020 жылы көрсеткіштің жылдық көлемі 884,5 миллиард теңге болса, 2025 жылдың қорытындысында 1,5 триллион теңгеге жетті.
Яғни телекоммуникация нарығы өсіп келеді. Бірақ нарық көлемінің ұлғаюымен бірге инфрақұрылымға қойылатын талап та артып отыр. Қазір мәселе SIM-карталар немесе тарифтер санында ғана емес.
Негізгі міндет – өсіп келе жатқан трафикті көтеретін, елдің барлық өңірінде тұрақты жұмыс істейтін және жаңа технологияларды қолдайтын инфрақұрылымды дамыту.
Осы жағдайда Қазақстанға төртінші дербес ұлттық мобильді желі қажет пе деген мәселе өзекті болып отыр.
Бірақ бұл сұраққа жауапты "төрт оператор көп бәсеке береді" немесе "үш оператор жеткілікті" деген қарапайым формуламен іздеу дұрыс емес. Негізгі мәселе жаңа инфрақұрылымдық ойыншы нарыққа қандай қосымша экономикалық және тұтынушылық әсер бере алады және бұл әсер оны құруға кететін инвестицияны ақтай ма?
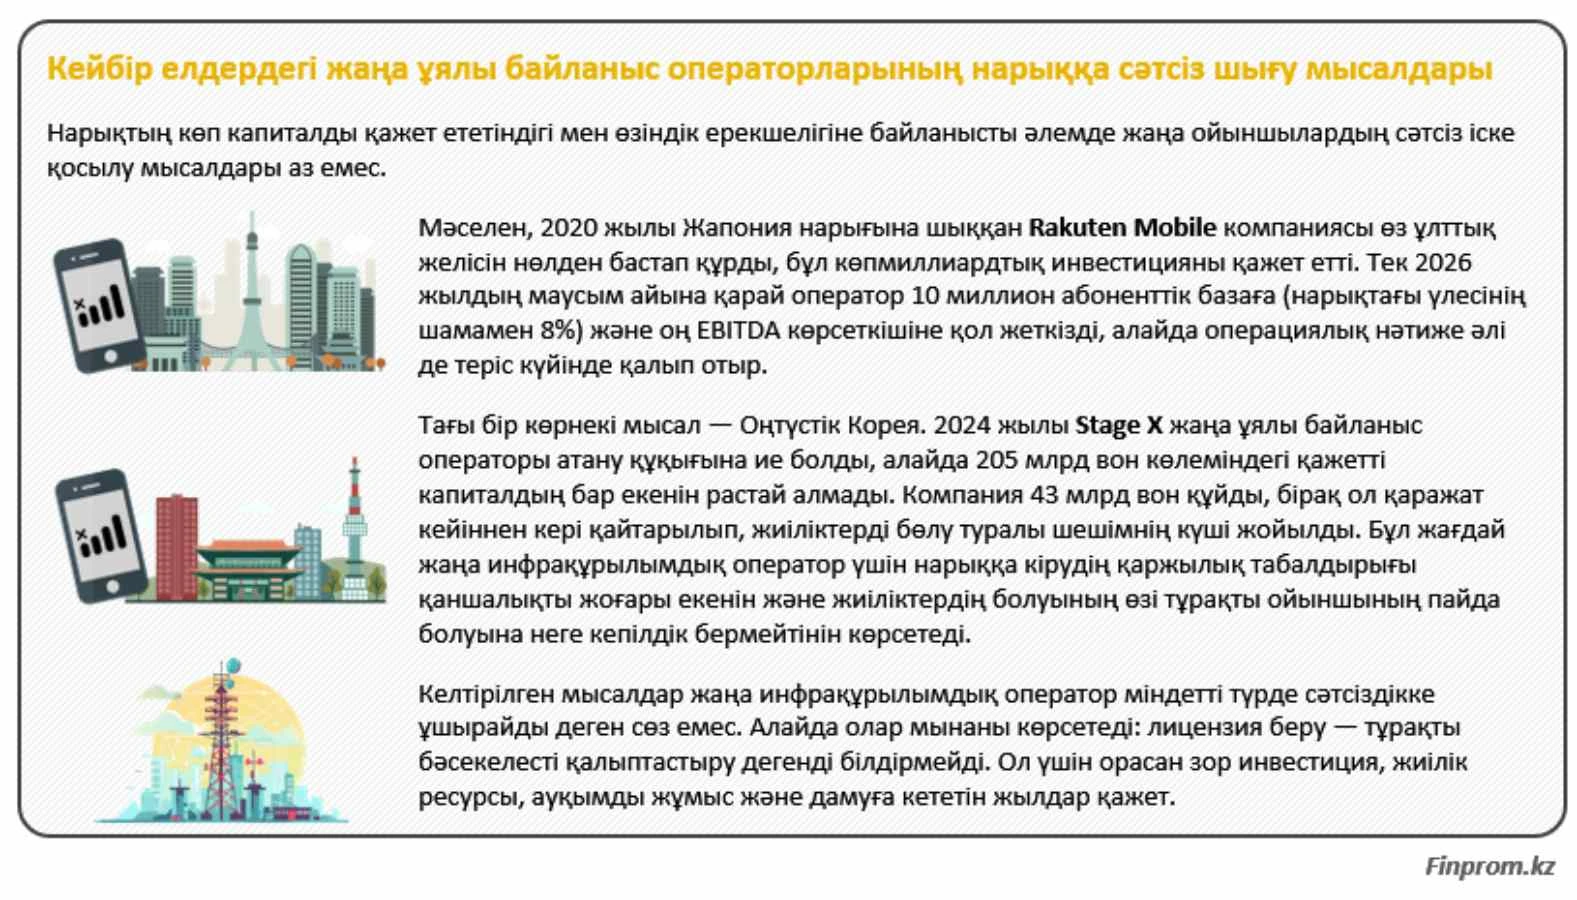
Төртінші оператор, ол ең әуелі, инвестициялық жоба
Қазақстандағы мобильді байланыс нарығында бүгінде үш инфрақұрылымдық оператор бар:
- "Кселл"
- "КаР-Тел"
- “Мобайл Телеком-Сервис” (Tele2/Altel).
"Кселл" Kcell және Activ, "КаР-Тел" Beeline және izi, ал "Мобайл Телеком-Сервис" (Tele2/Altel) брендтерімен жұмыс істейді. Мұнда брендтер саны мен инфрақұрылымдық операторлар санын ажырату маңызды. Нарықта бірнеше бренд болғанымен, өзіндік ұлттық желісі бар үш негізгі инфрақұрылымдық ойыншы бар.
Бұған қоса, меншік құрылымы да өзгеріп, 100% үлесі катарлық Power International Holding компаниясына өтті. Осылайша үш инфрақұрылымдық оператордың меншік иелері бөлек.
Демек Қазақстан нарығында бүгінде үш тәуелсіз желі бір-бірімен бәсекелесіп отыр.
Осы жағдайда төртінші оператордың пайда болуы жай ғана жаңа брендтің келуі емес. Ол жаңа жиілік ресурстарын, базалық станциялар желісін, көлік инфрақұрылымын, желі ядросын, энергиямен жабдықтауды және техникалық қызмет көрсету жүйесін қажет ететін жаңа ұлттық инвестициялық жоба болады.
Қазақстан сияқты аумағы үлкен, ал халық тығыздығы салыстырмалы түрде төмен елде мұндай жобаның құны жоғары.
Жаңа оператор тек Алматы мен Астанада немесе халық тығыз орналасқан басқа қалаларда жұмыс істей алмайды. Ұлттық оператор ретінде ол ауылдық елдімекендерге, аудан орталықтарына, автомобиль және теміржол бағыттарына, шалғай аудандарға да байланыс жеткізуі керек.
Сондықтан төртінші желі мәселесін талқылағанда оның құрылыс құнын ғана емес, одан кейінгі тұрақты капиталдық шығындарды да есептеу қажет.
Нарық қазірдің өзінде үлкен инвестициялық циклде
Телекоммуникация саласының капиталды көп қажет ететінін соңғы жылдардағы инвестициялар да көрсетеді.
2023-2025 жылдары ақпарат және байланыс саласының негізгі капиталына шамамен 1,2 триллион теңге инвестиция салынды. Бұл осыдан үш жыл бұрынғы көрсеткіштен 2,5 есе көп.
Көрсеткіш нақты ұялы байланыс операторларына ғана емес, жалпы ақпарат және байланыс секторына қатысты. Дегенмен ол саланың инвестициялық ауқымын айқын көрсетеді.
Оның үстіне телекоммуникацияда инвестиция қажеттілігі бір кезеңмен шектелмейді. Желіге сұраныс өскен сайын оның өткізу қабілетін арттыру, жабдықтарды жаңарту, базалық станцияларды көбейту және жаңа технологияларды енгізу қажет. 5G-дің дамуы да осыны көрсетеді.
2022 жылдың соңында бесінші буын желілерін өрбітуге арналған жиіліктер аукционында екі лот жалпы алғанда 156 миллиард теңгеден астам сомаға сатылды. Мұның бәрі шамамен 339 миллион долларға (151,8 млрд теңге) тең болды.
Аталған қаражат – инфрақұрылымның толық құны емес, тек жиіліктер үшін төленген сома. Одан кейін желіні салуға, жабдық сатып алуға, базалық станциялар орнатуға және оларды техникалық сүйемелдеуге қосымша инвестициялар қажет.
Демек, қазіргі операторлар 5G-ді енгізу, қолданыстағы желілерді жаңарту, сыйымдылықты арттыру және қамтуды кеңейту бойынша ірі инвестициялық міндеттерді қатар атқарып жатыр.
Операторлардың өздері де жүздеген миллиард теңге инвестициялап отыр
Жекелеген компаниялардың капиталдық шығындары да бұл процестің ауқымын көрсетеді.
2023 жылдан 2026 жылдың бірінші жартыжылдығына дейін "Кселлдің" капиталдық шығыны 411,8 миллиард теңге болды. Тек былтырғы жылдың өзінде көрсеткіш 29,3%-ға өсті.
Осы аралықта "КаР-Телдің" капиталдық шығыны 288,6 миллиард теңге болды. 2025 жылы компанияның капиталдық шығыны 22,2%-ға артты.
"Мобайл Телеком-Сервис" (Tele2/Altel) капиталдық шығындарының толық көлемін ашық дереккөздерде жарияламайды. Алайда компанияның желіні дамытуға бағытталған инвестициялық жоспарлары ауқымды. 2030 жылға дейін желіге салынатын инвестициялар көлемі 400 миллиард теңгеден асатыны хабарланған.
Осы сандардың өзі қазіргі операторлардың алдында тұрған инвестициялық міндеттің ауқымын көрсетеді. Сол себепті төртінші желіні салу мәселесі "нарыққа тағы бір ойыншы қажет пе?" деген сұрақпен ғана шектелмеуі керек. Негізгі мәселе – саладағы қолда бар капиталды қай бағытқа жұмсағанда ел мен тұтынушы көбірек нәтиже алатынында.
Төртінші желі тұтынушыға қандай қосымша әсер береді?
Қазір үш оператор жұмыс істеп тұрған жерде төртінші оператор да базалық станциялар, көлік желілері және басқа инфрақұрылым салуы керек болады.
Егер жаңа желі қазіргі операторлар қамтып отырған аумақта дәл сондай инфрақұрылымды қайталаса, оның тұтынушыға қосымша әсері қандай болады? Осы сұрақтың жауабы әр өңірде әртүрлі болуы мүмкін.
Мысалы, желі сапасы төмен немесе байланыс мүлде жоқ аумақта жаңа оператордың пайда болуы айтарлықтай оң нәтиже беруі мүмкін. Ал үш оператордың инфрақұрылымы жеткілікті жерде төртінші параллель желі салудың экономикалық тиімділігі төмен болуы ықтимал.
Сондықтан жаңа ойыншының нарыққа кіруін алдын ала "пайдалы" немесе "зиянды" деп бағалаудың орнына оның қосымша әсерін өлшеу қажет.
- Жаңа оператор қанша инвестиция әкеледі?
- Қамтуды қаншалықты кеңейтеді?
- Ақауларды қаншалықты азайтады?
- Желінің сыйымдылығын қаншалықты арттырады?
- 5G-дің дамуын жеделдете ме?
- Тарифтер мен қызмет сапасы бойынша бәсекені қаншалықты күшейтеді?
Егер осы эффектілер жаңа инфрақұрылымды құруға кететін шығыннан жоғары болса, төртінші желінің экономикалық негізі күшейеді. Демек мәселе төртінші оператордың болуында емес, оның қосымша құндылығында.
Бәсеке операторлар санына ғана байланысты емес
Телекоммуникацияда инфрақұрылымдық операторлардың саны мен бәсекенің тиімділігін теңестіру дұрыс болмауы мүмкін.
Өйткені тұтынушы үшін бәсекенің нәтижесі операторлар саны емес, нақты қызмет сапасы арқылы көрінеді. Пайдаланушы үшін маңызды көрсеткіштер – байланыс бар ма, интернет қаншалықты жылдам, желі тұрақты ма, тариф қолжетімді ме, клиенттік сервис қандай, жаңа цифрлық қызметтер қаншалықты тез пайда болады.
Сондықтан бәсекенің мақсаты "төртінші операторды міндетті түрде қосу" емес, компанияларды осы көрсеткіштердің барлығы бойынша бір-бірінен озуға ынталандыру болуы тиіс.
Бір оператор жылдамдық бойынша, екіншісі қамту бойынша, үшіншісі тариф немесе клиенттік сервис бойынша басым болуы мүмкін. Тұтынушы үшін маңыздысы – осы бәсекенің нақты нәтижесі.
Халықаралық тәжірибе не дейді?
Әлемдік тәжірибе де мобильді нарық тиімділігін тек инфрақұрылымдық ойыншылар саны арқылы бағалауға болмайтынын көрсетеді. Кейінгі жылдары бірқатар дамыған нарықта төрт ірі инфрақұрылымдық оператордан үшке дейін шоғырлану үрдісі байқалды.
АҚШ-та 2020 жылы T-Mobile мен Sprint бірігуі аяқталғаннан кейін ұлттық инфрақұрылымы бар үш ірі оператор – AT&T, T-Mobile және Verizon қалды.
Осы ретте мәміле 5G желісін дамыту жөніндегі инвестициялық міндеттемелермен қатар жүрді. Біріккен T-Mobile мәміледен кейінгі үш жыл ішінде желіні, бизнесті және басқа бағыттарды дамытуға 40 миллиард долларды (17,9 триллион теңге) инвестициялау жоспарын жариялады.
Ұлыбританияда Vodafone мен Three бірігуі ұзаққа созылған монополияға қарсы тексеруден кейін мақұлданды. Мәміле инвестицияларды ұлғайту және нарықтың орнықтылығын сақтау бойынша міндеттемелермен бірге қарастырылды.
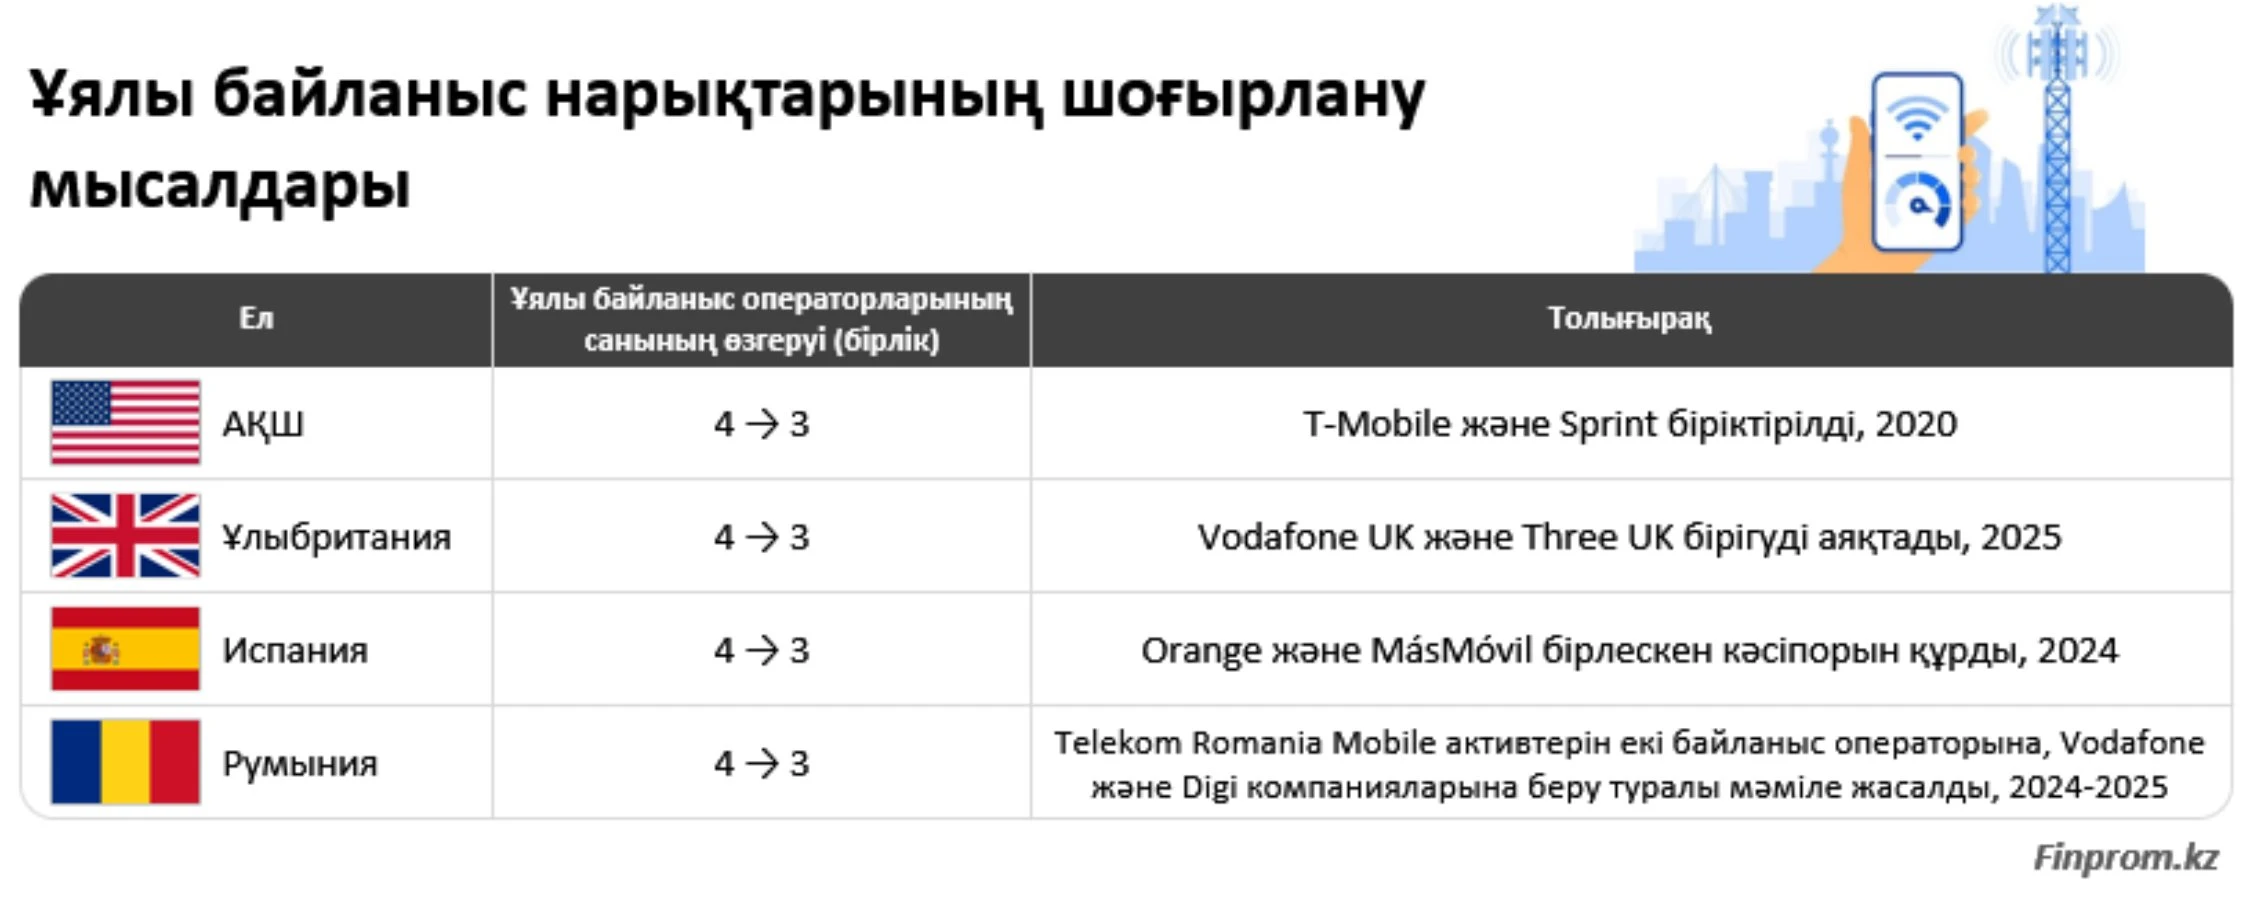
Испанияда 2024 жылы Еуропалық комиссия Orange пен MásMóvil бірлескен кәсіпорнын құруға рұқсат берді. Нәтижесінде нарықтың инфрақұрылымдық құрылымы қайта қалыптасты, ал Telefónica мен Vodafone сияқты ірі ойыншылар жұмысын жалғастырды.
Румынияда 2024-2025 жылдары Telekom Romania Mobile бойынша мәмілелерден кейін негізгі инфрақұрылымдық ойыншылар саны үшке дейін шоғырланды.
Мұндай мысалдар "үш оператор барлық жағдайда төрт оператордан тиімді" дегенді білдірмейді. Олар басқа нәрсені көрсетеді. Инфрақұрылымдық ойыншылардың саны нарық тиімділігінің жалғыз көрсеткіші емес.
Үш операторлы нарықта инвестиция көбірек болуы мүмкін
GSMA Intelligence деректері бұл мәселені инвестиция тұрғысынан бағалауға мүмкіндік береді. 2016 жылдан бастап үш инфрақұрылымдық ойыншысы бар Еуропа нарықтарындағы операторлар төрт ойыншысы бар нарықтарға қарағанда бір қосылымға орта есеппен 48%-ға көп инвестиция салған.
Үш операторлы модель кез келген ел үшін әмбебап шешім дегенді білдірмейді.
Алайда көрсеткіш маңызды бір қорытынды жасауға мүмкіндік береді. Операторлар санын көбейту өздігінен инвестицияның өсуіне кепілдік бермейді.
Керісінше, капитал бірнеше параллель инфрақұрылымға бөлінген жағдайда әр оператордың инвестициялық мүмкіндігіне қысым түсуі мүмкін.
Сондықтан Қазақстан үшін де жаңа оператордың келуі нарыққа қосымша капитал әкеле ме, әлде қолданыстағы операторлардың инвестициялық ресурстарын бөлшектей ме деген сұрақ маңызды.
Кей нарықтарда екі оператордың өзі өте жоғары сапа көрсете алады. Бұған БАӘ мен Катар мысал.
Екі елде де екі негізгі мобильді оператор жұмыс істейді. Соған қарамастан олар мобильді интернет жылдамдығы бойынша әлемдік көшбасшылардың қатарында. БАӘ-де мобильді интернет жылдамдығы әлемдік орташа көрсеткіштен шамамен алты есе, Катарда бес есе жоғары.
Осы мысалдар операторлар саны мен желі сапасы арасында автоматты байланыс жоқ екенін көрсетеді. Яғни жоғары жылдамдық пен сапалы қызметке қол жеткізу үшін міндетті түрде инфрақұрылымдық операторлардың санын көбейту қажет емес. Кей жағдайда бар желілерге инвестицияны арттыру, спектрді тиімді пайдалану және инфрақұрылымды бірлесіп дамыту әлдеқайда маңызды болуы мүмкін.
Network sharing: Бәсекені сақтай отырып, инфрақұрылымды бірге пайдалану қажет
Әлемдік телекоммуникациядағы маңызды бағыттардың бірі – network sharing.
Модельде операторлар белгілі бір инфрақұрылымды бірге пайдалана алады, бірақ коммерциялық деңгейде өзара бәсекелестігін сақтайды.
Швецияда Tele2 мен Telenor 2009 жылдан бері Net4Mobility арқылы ұлттық желіні бірлесіп салып, пайдаланып келеді. Бүгінде олардың ортақ 5G желісі халықтың 99,9%-ын және ел аумағының шамамен 90%-ын қамтиды.
Финляндияда DNA мен Telia халық тығыздығы төмен солтүстік және шығыс өңірлердегі мобильді инфрақұрылымды бірге дамыту болып отыр. Ұлыбританияда төрт ұлттық оператор ауылдық жерлердегі қамтуды кеңейту үшін Shared Rural Network бағдарламасы аясында инфрақұрылымдық ресурстарды біріктірді.
Аталған тәжірибелердің мәні – коммерциялық бәсеке мен инфрақұрылымдық ынтымақтастықты қатар дамытуға болатынында. Операторлар клиент үшін тариф, жылдамдық, өнім және сервис арқылы бәсекелеседі, ал инфрақұрылымды қайталайтын шығындарды белгілі бір деңгейде қысқарта алады.
Қазақстанда да мұндай модель қолданылып отыр
Қазақстан үшін network sharing өзекті болып отыр. Елдің үлкен аумағы мен халықтың салыстырмалы түрде төмен тығыздығы жағдайында әр оператордың барлық жерде жеке инфрақұрылым салуы экономикалық тұрғыдан қымбат болуы мүмкін.
Оның мәні бірнеше оператордың радиоқолжетімділік желісінің белгілі бір бөлігін бірге пайдалануына мүмкіндік беруде, ал коммерциялық қызметтері мен абоненттері бөлек қалады.
Осылайша операторлар қажет жерде ортақ инфрақұрылым арқылы шығынды азайтып, босатылған капиталды 5G-ге, сыйымдылықты арттыруға немесе жаңа қамту аймақтарына бағыттай алады. Бұл бәсекеден бас тарту емес. Керісінше, инфрақұрылымда тиімділікке қол жеткізіп, коммерциялық деңгейде бәсекені күшейтуге мүмкіндік беретін модель.
"250+" жобасы: Инфрақұрылымды бөлісу ауылдық қамтуды жеделдете алады
Егер шалғай ауылға әр оператор жеке базалық станция мен жеке инфрақұрылым салса, жалпы инвестициялық шығын айтарлықтай өседі. Ал белгілі бір инфрақұрылымды бірлесіп пайдалану арқылы сол қаражатты байланысы жоқ немесе сапасы төмен басқа елді мекендерге бағыттауға болады.
Қазақстан сияқты аумағы үлкен мемлекет үшін мұның маңызы зор. Өйткені инвестиция көлемі шектеулі болған жағдайда басты сұрақ – "бір жерде қанша желі бар?" емес, "қанша адам сапалы байланысқа қол жеткізді?" болуға тиіс. Инфрақұрылымдық бәсекеден бөлек, коммерциялық бәсекені дамыту құралдары да бар. MVNO толыққанды ұлттық желіні нөлден салмайды. Ол қолданыстағы оператордың желілік қуатын пайдаланып, өз қызметін тұтынушыларға ұсына алады.
Мұндай модель нарыққа жаңа коммерциялық ойыншылардың кіруін жеңілдетуі мүмкін. Қазақстанда виртуалды операторлардың жұмыс істеуіне қажетті нормативтік база қалыптасқан. MVNO-ның артықшылығы – жаңа бәсекені инфрақұрылымдық шығынды қайталамай дамыту мүмкіндігі.
Дегенмен Қазақстан үшін негізгі мәселе MVNO санын көбейту емес. Басты міндет – барлық деңгейдегі бәсекені күшейтіп, қолданыстағы инфрақұрылымды тиімді пайдалану.
Төртінші оператордың пайда болуы қандай тәуекелдер әкелуі мүмкін?
Жаңа оператордың нарыққа келуі оң әсер беруі мүмкін екенін жоққа шығаруға болмайды. Бірақ оның ықтимал тәуекелдерін де есептеу қажет.
Бірінші тәуекел – абоненттік базаның қайта бөлінуі.
Нарықтың абоненттік әлеуеті шексіз емес. Сондықтан жаңа ойыншы белгілі бір деңгейде қолданыстағы операторлардың клиенттері үшін бәсекелеседі.
Екінші тәуекел – түсімге қысым.
Жаңа ойыншы нарыққа агрессивті тарифтік саясатпен кірсе, қолданыстағы операторлар да бағаларын төмендетуге мәжбүр болуы мүмкін.
Үшінші тәуекел – инвестициялық мүмкіндіктердің қысқаруы.
Телекоммуникацияда кірістілік пен инвестиция арасында тікелей байланыс бар. Егер операторлардың түсімі мен маржасына қысым күшейсе, желіні жаңартуға және кеңейтуге бағытталған капитал көлемі де төмендеуі мүмкін. Мұның бәрі міндетті түрде болып кетеді деген сөз емес. Бірақ халықаралық тәжірибе мұндай тәуекелдің бар екенін көрсетеді.
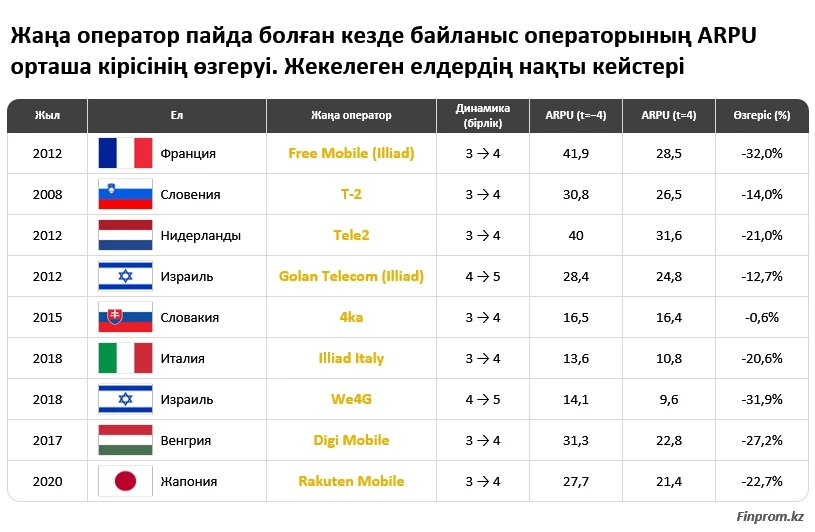
Internet Society жариялаған зерттеуде 2008-2020 жылдары әртүрлі елдерде нарыққа шыққан тоғыз жаңа мобильді оператордың жағдайы қарастырылған. Зерттеуде барлық қарастырылған жағдайларда жұмыс істеп тұрған операторлардың бір абоненттен түсетін орташа кірісі – ARPU төмендеген.
Орташа төмендеу шамамен 20% болған. Жекелеген нарықтарда бұл көрсеткіш жоғарырақ болды.
- Францияда 2012 жылы 32%;
- Израильде 2018 жылы 32%;
- Венгрияда 2017 жылы 27%.
Осы нәтижелерді Қазақстанға тікелей көшіруге болмайды. Әр нарықтың жағдайы бөлек. Бірақ олар жаңа оператордың пайда болуының қысқа мерзімді баға бәсекесі мен ұзақ мерзімді инвестициялық тұрақтылық арасында белгілі бір теңгерім мәселесін туындатуы мүмкін екенін көрсетеді.
Бәсекенің күшеюі инвестицияның азаюына әкелмеуі керек
Қазақстан үшін осы тепе-теңдік ерекше маңызды. Бір жағынан, тұтынушыға қолжетімді тарифтер мен таңдау қажет. Екінші жағынан, операторлар желіні жаңартуға және кеңейтуге жеткілікті табыс табуы керек. Себебі бүгінгі инвестиция – ертеңгі байланыс сапасы.
Егер операторлар 5G желісін кеңейтіп, сыйымдылықты арттырып, ауылдарға байланыс жеткізіп, ақтаңдақтарды жауып жатса, олардың инвестициялық мүмкіндігін сақтау стратегиялық маңызға ие.
Сондықтан тарифтерді тек жасанды түрде төмендетуге бағытталған бәсеке ұзақ мерзімді перспективада жеткіліксіз болуы мүмкін.
Тұтынушыға арзан байланыс қана емес, арзан әрі сапалы байланыс қажет.
Қазақстанның қазіргі нарығы қай бағытта дамып жатыр?
Қолданыстағы нарықта да оң динамика бар.
Қазақстандағы мобильді интернетпен қамту деңгейі әртүрлі дереккөздер бойынша 90%-дан жоғары, кей бағалауларда 95%-дан асады. Шалғай ауылдарды интернетке қосу жұмыстары жалғасып жатыр. "250+" сияқты жобалар инфрақұрылымды бірлесіп пайдалану арқылы ауылдық жерлердегі қамтуды арттыруға мүмкіндік береді.
Мобильді интернет жылдамдығы да соңғы жылдары айтарлықтай өсті. Қазақстан бірқатар халықаралық рейтингтерде мобильді интернет жылдамдығы бойынша өңірдегі көшбасшылардың қатарында. 5G желілерін енгізу де жалғасып келеді. Бұл, әрине, нарықтағы барлық мәселе шешілді дегенді білдірмейді.
Ауылдық жерлердегі қамтуды кеңейту, ақтаңдақтарды жою, желі сыйымдылығын арттыру және 5G-ді одан әрі дамыту міндеттері әлі де бар. Бірақ дәл осы міндеттер төртінші ұлттық желінің экономикалық тиімділігін бағалауды одан әрі маңызды етеді.
Капиталды қайда бағыттаған тиімді?
Қазақстанда мобильді нарықты дамытудың бірнеше жолы бар. Бір жағынан, жаңа оператор жеке ұлттық желісін құра алады. Екінші жағынан, қолданыстағы операторлар 5G-ге, желі сыйымдылығына және қамту сапасына инвестицияны жалғастыра алады. Сонымен қатар, network sharing және MOCN арқылы ортақ инфрақұрылымды дамытуға, ал MVNO моделі арқылы жаңа коммерциялық ойыншыларды тартуға болады.
Бұл модельдер бір-біріне қайшы емес. Мәселе – әр өңір үшін қай тәсілдің тиімді екенін анықтауда. Халық тығыз орналасқан қалаларда жеке желілер арасындағы бәсеке маңызды болса, халқы аз ауылдарда ортақ инфрақұрылым экономикалық жағынан тиімді болуы мүмкін.
Сондықтан негізгі өлшем оператор саны емес, оның тұтынушыға беретін нақты нәтижесі болуы тиіс. Жылдам интернет, кең қамту, тұрақты байланыс, қолжетімді тариф және сапалы қызмет.
Егер төртінші оператор:
- байланысы жоқ аумақтарды қамтыса;
- жаңа инвестиция әкелсе;
- желі сыйымдылығын арттырса;
- 5G дамуын жеделдетсе;
- жылдамдық пен сапаны жақсартса;
- тарифтерді бәсекеге қабілетті етсе;
- жаңа цифрлық өнімдер ұсынса,
- онда оның нарыққа қосатын құндылығы жоғары болуы мүмкін.
Ал егер оның негізгі нәтижесі қолданыстағы желілерді қайталау және абоненттерді бір оператордан екіншісіне қайта бөлу ғана болса, онда жаңа инфрақұрылымның экономикалық тиімділігіне қатысты сұрақ туындайды.
Сондықтан жаңа операторға қатысты шешім "төртінші ойыншы керек пе?" дегеннен бұрын "төртінші желі қандай қосымша нәтиже береді?" деген сұрақтан басталуға тиіс.
Қазақстанның мобильді байланыс нарығы қазірдің өзінде үлкен инвестициялық кезеңнен өтіп жатыр.
Салаға соңғы жылдары триллиондаған теңге инвестиция салынды. 5G жиіліктеріне ғана 156 миллиард теңгеден астам қаражат жұмсалды. Қолданыстағы операторлардың капиталдық шығындары жүздеген миллиард теңгені құрайды. Ал алдағы жылдары ауылдық қамтуды кеңейту, ақтаңдақтарды жабу, желі сыйымдылығын арттыру және 5G-ді дамыту үшін инвестиция қажеттілігі сақталады.
Осы жағдайда төртінші ұлттық желінің пайда болуы автоматты түрде дұрыс немесе бұрыс шешім деп бағаланбауға тиіс. Жаңа оператор нарыққа қосымша бәсеке мен инвестиция әкелсе, оның пайдасы болуы мүмкін.
Бірақ төртінші желінің өзі мақсатқа айналмауы керек. Халықаралық тәжірибе көрсеткендей, тиімді телекоммуникация нарығын инфрақұрылымдық операторлардың саны ғана анықтамайды. Кей елдерде үш операторлы модель ауқымды инвестицияны қамтамасыз етіп отыр. Кейбір нарықтарда екі оператордың өзі әлемдегі ең жоғары мобильді интернет жылдамдығын көрсетеді. Ал басқа елдерде операторлар коммерциялық бәсекені сақтай отырып, инфрақұрылымды бірлесіп пайдаланады. Қазақстан үшін де осы тәжірибелердің ортақ сабағы бар. Инфрақұрылымның көп болуы әрдайым тиімділіктің көп екенін білдірмейді.
Бастысы – әр салынған теңгенің қайтарымы. Егер бір теңге жаңа базалық станция салуға жұмсалып, ол байланысы жоқ ауылды желіге қосса — оның әсері жоғары. Егер сол теңге бірнеше оператордың бұрыннан бар инфрақұрылымын қайталауға кетсе, оның тұтынушыға қосымша әсерін бөлек бағалау қажет. Сондықтан Қазақстан үшін бәсекенің ең тиімді моделі – операторлар санын механикалық түрде көбейту емес, қолданыстағы инфрақұрылымға инвестицияны барынша тиімді бағыттау және коммерциялық бәсекені күшейту.
Операторлар бір-бірімен қамту, жылдамдық, желі сапасы, тариф, технология, өнім және клиенттік сервис бойынша бәсекелесуі тиіс.
Ал инфрақұрылым сол бәсекені қолдайтын құрал ретінде қарастырылуы керек. Қажет жерде жеке желі салынуы мүмкін. Қажет жерде network sharing немесе MOCN тиімді болуы мүмкін. Ауылдық жерлерде "250+" секілді модельдер қолданылуы мүмкін. Ал жаңа коммерциялық ойыншылар үшін MVNO тәрізді модельдер қосымша мүмкіндік береді. Яғни Қазақстанға бір ғана модельді таңу керексіз. Қазақстанға төртінші желі ради төртінші желі үшін қажет емес. Қазақстанға байланыс сапасына инвестиция қажет. Нарықтағы бәсеке де операторлардың санымен емес, тұтынушыға беретін нәтижесімен өлшенуі тиіс. Сайып келгенде, ұтатын модель – ең көп инфрақұрылым салған модель емес. Ең көп әрі ең тиімді инвестиция салып, ең кең қамтуды, жоғары жылдамдықты, тұрақты байланысты, бәсекеге қабілетті бағаны және ең жақсы клиенттік тәжірибені ұсынатын модель.
Қазақстан үшін дәл осы тәсіл мобильді байланыстың келесі кезеңіндегі негізгі бағдар болуға тиіс.

Ауылда тұратын математика мұғалімі 3 сағатта шетелдік видеоны қазақша сөйлететін қосымша жасап шықты
