"Ұмай" ипотекасы басталған күні қазақстандықтар "Отбасы банктің" жанында бір-бірін таптап кете жаздады
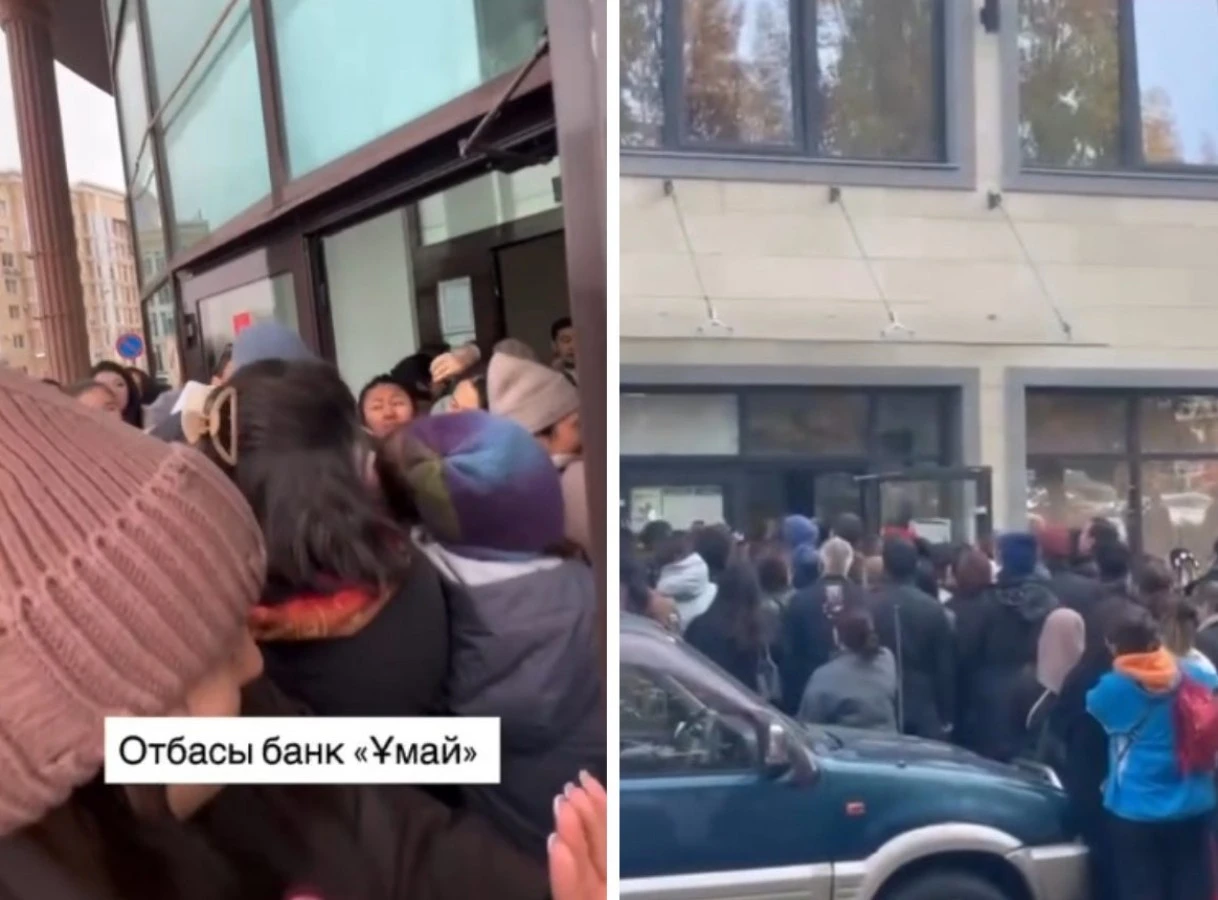
Әлеуметтік желіде "Ұмай" әйелдер ипотекасына өтінім қабылдау басталған күні “Отбасы банктің” жаныда болған кептелістің видеосы тарады. Видеодан көпшіліктің "Отбасы банк" бөлімшесінің жанында ішке кіру үшін есік алдында топтасып тұрғанын көруге болады. Бұл туралы Stan.kz ақпарат агенттігі хабарлайды.
"Отбасы банк" бөлімшелерінің бірінің алдында болған кептелісті ipoteka_sunkar Instagram парақшасы жариялады. Видеоның сипаттамасында "Отбасы банк" "Ұмай" ипотекасы басталды делінген.
"Ұмай" бағдарламасы бойынша Азия даму банкінен бөлінетін транштарға байланысты өтінім қабылдап және несие беріліп жатыр.
Видеоны адамдарға ипотека рәсімдеуге көмектесетін мамаманның көмекшісі түсіріп алған. Видео 9:00 шамасында "Жетісу" шағынауданындағы "Отбасы банк" бөлімшесінің алдында түсірілген.
Оның сөзінше, адамдар банк алдына таңертең ерте жиналып, кезекке байланысты өзара дауласқан. Келушілер тізім жасап, күзетшілер сол тізім бойынша адамдарды ішке кіргізген.
"Көпшілік ипотеканы рәсімдеу үшін банкке жеке барғанды жөн көреді. Сондықтан адамдар таң атқаннан кезекте тұрады", – деп қосты ол.
Желі қолданушылары пікірлерде әйелдерге арналған ипотека кезегінде ер адамдардың не үшін тұрғанын сұраған. Видео авторының түсіндіруінше, олар әйелдеріне көмектесу үшін бірге келген. Себебі, оның айтуынша, банк ерлі-зайыптылардың екеуінің де қатысуын талап етеді.
"Отбасы банктің " ресми мәліметінше, 2026 жылғы 3 қарашада жалпы көлемі 20 миллиард теңгені құрайтын екінші транш бойынша өтінім қабылдау басталған. Сағат 11:30-дағы жағдай бойынша банкке 300 өтінім түскен. Өтінімдер келіп түсу ретімен қаралады.
Банк өкілдері бағдарлама шарттарына байланысты қызығушылық танытқандардың көп екенін түсіндірді. Атап айтқанда:
- Бағдарламаға конкурссыз қатысуға;
- Бастапқы жарнаны төмендетілген мөлшерде төлеуге,
- Бастапқы және қайталама нарықтан баспана сатып алуға болады;
- Өтініш берушінің атында баспананың болмауы міндетті емес.
"Барлық өтінім бағдарлама талаптарына сәйкес стандартты тексеруден өтеді", – деп хабарлады банк.
Баспасөз қызметінің мәліметінше, өтінімді "Бейнеқызмет көрсету" сервисі арқылы онлайн, "Отбасы банк" кеңесшілерінің көмегімен немесе банк бөлімшесіне барып тапсыруға болады.
Алайда өтінім қабылдау басталған күні банк сервистеріне түсетін жүктеме күрт артқан. Соның салдарынан кейбір клиенттер кеңес алу және құжат тапсыру кезінде кідірістерге тап болған.
"Қазір банк сервистердің жұмысын тұрақтандыру шараларын қабылдап жатыр. Өтінім қабылдау жалғасуда. Құжаттарды банк бөлімшелері, кеңесшілер және бейнесервис арқылы тапсыруға болады", – делінген хабарламада.
Сондай-ақ банк өкілдері бірінші транш бойынша өтінім қабылдау 2026 жылғы 31 тамызда басталғанын еске салды. Оның көлемі 9 миллиард теңгені құраған.
2026 жылғы 3 қарашадағы жағдай бойынша бірінші транш қаражатының 96%-ы игерілген. Осы уақытқа дейін жалпы сомасы 8,6 миллиард теңге болатын 435 несие берілген.
Еске салайық, Азия даму банкі "Ұмай" әйелдер ипотекасына тағы 20 миллиард теңге бөлуді мақұлдаған. Қаражат түскеннен кейін банк бағдарламаға өтінім қабылдап, несие рәсімдеуді жалғастырады. Қаржы кезең-кезеңімен аударылатындықтан, өтінім қабылдау да соған сәйкес жүргізіледі.
Бұған дейін 3 қараша күні "Ұмай" әйелдер ипотекасына өтінім қабылдау басталатыны туралы жазған едік.
Бағдарламаға арналған алғашқы 9 миллард теңге тамыз айында түскен. Осы қаражатқа сәйкес өтінімдер 31 тамызда сағат 09:00-ден 16:00-ге дейін қабылданды. Айта кетейік, транштың лимиті толық игерілді.
Банктің екінші кезеңдегі өтінім қабылдау күнін әзірге жариялаған жоқ. Нақты мерзім қосымша хабарланады. Сондықтан тамыз айындағы қабылдауға қатыса алмаған әйелдер тағы да өтінім бере алады.
Қыркүйекте бағдарламаға сұраныс жоғары болғандықтан, "Отбасы банк" Азия даму банкінен екінші транштың бір бөлігін жоспарланған мерзімнен ертерек аударуды сұраған еді.
Ипотеканы кімдер ала алады?
Несие алушының төлем қабілетін растау үшін соңғы алты айдағы ресми табысы ескеріледі. Бұл ретте отбасының орташа айлық таза табысы 1,25 миллион теңгеден аспауы керек.
Несие мөлшерлемесі – жылдық 14,8%, ал жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) 16,3–16,8% аралығында болады. Қарыздың ең жоғары сомасы – 50 миллион теңге.
Бастапқы жарна мөлшері қалаға байланысты:
- Астана мен Алматыда – кемінде 20%;
- Қазақстанның басқа қалаларында – кемінде 15%.
Бастапқы жарнаны қарыз алушы өз қаражаты есебінен сатушыға өзі төлеуі керек.
Тағы бір маңызды талап бар. Банк несие сомасын пәтердің сатып алу бағасы мен бағалаушы анықтаған құнның қайсысы төмен болса, соған қарай есептейді. Мысалы, Алматыдағы пәтердің бағасы 32 миллион теңге болғанымен, бағалаушы оның құнын 30 миллион теңге деп анықтаса, банк несиені 30 миллион теңге негізінде есептейді. Бастапқы жарна 20% болған жағдайда, банк 24 миллион теңге несие береді. Ал қалған 6 миллион теңгені әйел өз қаражатынан төлейді.
Қандай баспана сатып алуға болады?
“Ұмай” бағдарламасы арқылы:
- Дайын бастапқы тұрғын үйді;
- Құрылысы жүріп жатқан баспананы – Қазақстандық тұрғын үй компаниясының кепілдігімен немесе сақтандыру құралы арқылы;
- 2016 жылдан бері салынған екінші нарықтағы тұрғын үйді сатып алуға болады.
Бастапқы нарықтағы баспананы банкке тиесілі Baspana Market маркетплейсі арқылы таңдап, сатып алу қажет. Пәтер әйелдің атына рәсімделеді. Егер қарыз алушы некеде болса, баспана ерлі-зайыптылардың ортақ мүлкі ретінде рәсімделеді. Сонымен қатар несиеге қосалқы қарыз алушы тартуға болады.
Жөндеуге де несие алуға болады
“Ұмай” бағдарламасы аясында қарыз алушы өзі тұрып жатқан үйін жөндеуге де несие ала алады. Оның ең жоғары сомасы – 15 миллион теңге.
Мөлшерлемені 5%-ға дейін төмендетуге болады
Депозитте қарыз сомасының 50%-ы жиналған соң, әйелдер 5%-ға дейінгі мөлшерлемемен тұрғын үй несиесін рәсімдей алады. Бұл несие жүйенің стандартты талаптарын – депозиттің үш жыл тұруын, қарыз сомасының 50%-ын жинауды және бағалау көрсеткішінің 16-ға жетуін күтпей-ақ алуға мүмкіндік береді. Ай сайынғы төлемнің бір бөлігі банкке сыйақы төлеуге, қалған бөлігі депозитті толықтыруға жұмсалады.
Депозитте қарыз сомасының 50%-ы жиналған соң, қарыз алушы жылдық мөлшерлемесі 5%-ға дейінгі тұрғын үй несиесіне ауыса алады. Бұл кезеңдегі жылдық тиімді сыйақы мөлшерлемесі 5,1–6,9% болады. Депозитте ақша неғұрлым көп жиналса, төмен мөлшерлемеге соғұрлым тезірек ауысуға болады.
Депозиттегі қаражатқа банк 2% сыйақы есептейді. Оған қоса мемлекет тарапынан 20% көлемінде сыйлықақы беріледі. Ол 200 АЕК-тен (865 мың теңге) аспайтын жинақ сомасына есептеледі.
Ай сайын қанша төлеу керек?
“Отбасы банк” құны 30 миллион теңге болатын пәтерді мысал ретінде келтірді.
Егер депозитте жинақ болмаса:
- пәтер құны – 30 миллион теңге;
- бастапқы жарна – 6 миллион теңге;
- несие сомасы – 24 миллион теңге;
- алғашқы 10 жылдағы ай сайынғы төлем – шамамен 387,2 мың теңге.
Егер депозитте 2,4 миллион теңге жинақ болса:
- бастапқы жарна – 6 миллион теңге;
- несие сомасы – 24 миллион теңге;
- депозиттегі жинақ – 2,4 миллион теңге;
- ай сайынғы төлем – шамамен 365,6 мың теңге.
Демек екінші жағдайда ай сайынғы төлем шамамен 21,6 мың теңгеге аз болады. Кейін тұрғын үй заемына ауысқанда мөлшерлеме мен ай сайынғы төлем де төмендейді. Алайда нақты сома депозиттің талаптары мен басқа да параметрлерге байланысты есептеледі.