
Бастапқы жарнасыз үй алуға бола ма? 2026 жылы Қазақстанда қандай жеңілдетілген ипотека бар
Бастапқы жарнасыз үй алу мүмкіндігі бар екенін білесіз бе? Кейбір бағдарламаларда ипотека мөлшерлемесі небәрі 1-2%-дан басталады. Дегенмен мұндай шарттар барлығына бірдей қолжетімді емес: бір бағдарлама әлеуметтік санаттарға арналса, енді бірі белгілі бір мамандық иелеріне, әскери қызметшілерге немесе ауылда жұмыс істейтіндерге бағытталған. Stan.kz 2026 жылы Қазақстанда қандай жеңілдетілген ипотекалық бағдарламалар барын, оған кімдер қатыса алатынын және үй алу үшін нақты қанша қаражат қажет екенін саралады.
Кім қанша пайызбен үй ала алады?
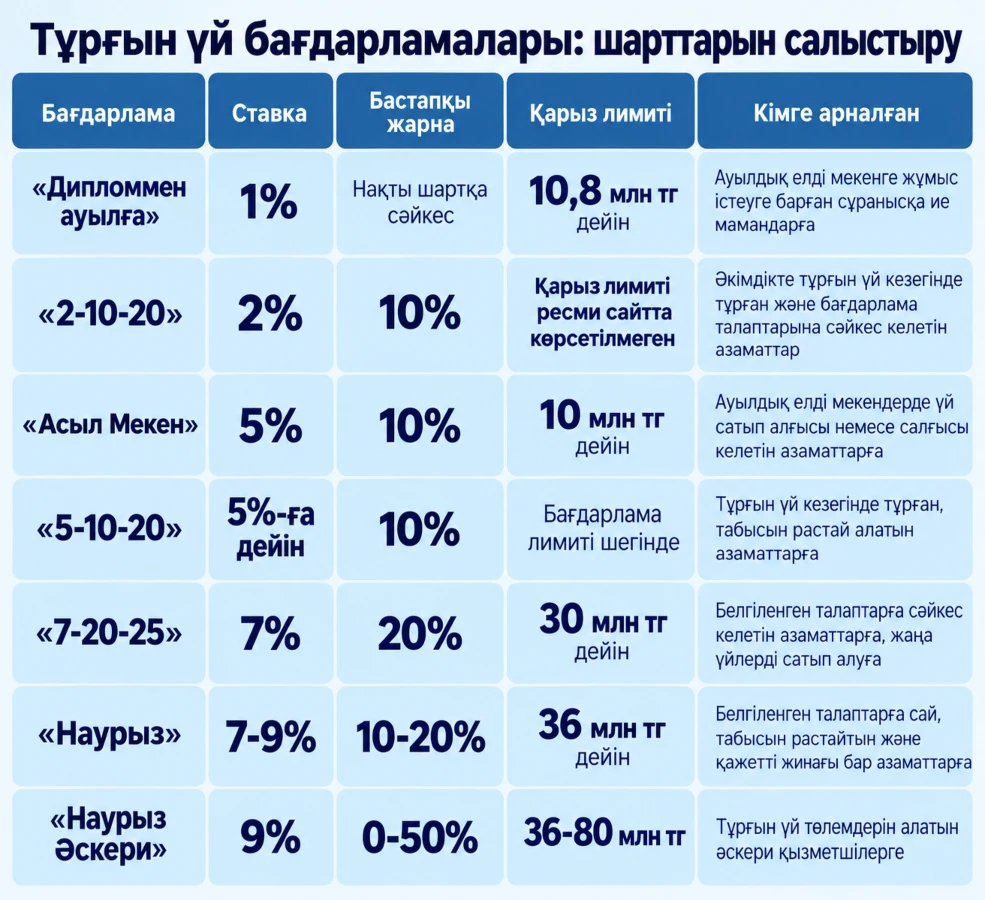
Қазақстанда жеңілдетілген ипотеканың шарттары бағдарламаға қарай айтарлықтай өзгереді. Бірінде мөлшерлеме 1%-дан басталса, енді бірінде бастапқы жарна 10-20% көлемінде болуы керек. Сонымен қатар кей бағдарламалар әлеуметтік санаттарға, ауыл мамандарына немесе әскери қызметшілерге ғана арналған. Төмендегі кестеде 2026 жылы қазақстандықтарға ұсынылатын негізгі ипотекалық бағдарламалардың шарттарын салыстырдық.
"Дипломмен ауылға"
Қазақстандағы ең төменгі 1%-дық мөлшерлемемен баспана несиесін тек "Дипломмен ауылға" мемлекеттік жобасына қатысушылар ғана ала алады. Бағдарламаға ауылдық жерлерге жұмыс істеуге және тұруға келген кез келген жастағы дипломды мамандар қатыса алады. Олардың қатарына білім беру (мұғалімдер, тәрбиешілер), денсаулық сақтау (дәрігерлер, мейіргерлер), әлеуметтік қамсыздандыру, мәдениет және спорт, агроөнеркәсіптік кешен мамандары (ветеринарлар, агрономдар) және ауылдық округ әкімдігі аппаратының мемлекеттік қызметкерлері кіреді.
Бағдарлама бойынша жеңілдікті несие алған маман ауылдық жердегі таңдаған мамандығы бойынша кемінде 3 жыл үзіліссіз жұмыс істеуге міндеттеледі. Үйді маман жұмысқа орналасқан нақты сол ауылдық елді мекеннен (немесе сол аудан орталығынан) ғана сатып алуы тиіс, қалалардан үй алуға рұқсат етілмейді. Бағдарламаның ең басты артықшылығы – бастапқы жарна 0% құрайды, яғни ешқандай жинақ талап етілмейді. Мемлекет тарапынан берілетін қарыздың максималды сомасы 10,8 млн теңгеге дейін (1500 АЕК) жетеді.
Егер маман 10 миллион теңге қарызды 15 жылға (180 ай) жылдық 1% мөлшерлемемен алса, оның қаржылық жүктемесі келесідей болады:
- Ай сайынғы төлем шамамен 59 850 теңгені құрайды.
- 15 жыл ішіндегі жалпы артық төлем (пайыз) бар болғаны 772 900 теңге болады.
- Банкке қайтарылатын жалпы сома – 10 772 900 теңге. Коммерциялық банктердегі ипотекамен салыстырғанда бұл іс жүзінде пайызсыз бөліп төлеумен (рассрочка) бірдей, себебі 15 жыл ішіндегі инфляция бұл артық төлемді толықтай жауып кетеді.
"2-10-20" ("Бақытты отбасы")
Қазақстандағы келесі тиімді бағдарлама — халық арасында "2-10-20" (немесе "Бақытты отбасы") деген атпен белгілі әлеуметтік ипотека. Мұндағы көрсеткіштер өте қарапайым: 2% — жылдық мөлшерлеме, 10% — бастапқы жарна, ал 20 жыл — несиенің ең ұзақ мерзімі.
"2-10-20" бағдарламасының негізгі талабы – қатысушы міндетті түрде жергілікті әкімдікте тұрғын үй кезегінде тұруы тиіс. Егер есепте тұрмаған болсаңыз, ипотекаға қатыса алмайсыз. Кезекте тұрғандардың ішінен тек белгілі бір әлеуметтік санаттарға ғана рұқсат беріледі. Олар: көпбалалы отбасылар, 1 және 2-топтағы мүмкіндігі шектеулі жандар, мүмкіндігі шектеулі бала өсіріп отырған отбасылар, жетім балалар және жесір жандар. Бағдарлама тек табысы аз немесе орташа отбасыларды қолдауға арналған. Сондықтан отбасының әрбір мүшесіне шаққандағы айлық табыс соңғы 6 айда белгіленген ең төменгі күнкөріс деңгейінен (шамамен 3,1 еселенген көрсеткіштен) аспауы керек. Ал үй таңдауға келгенде шектеу аз: пәтерді жаңа салынған үйлерден де, екінші нарықтан да, тіпті жер үйді де сатып алуға болады.
Мысалы, нарықтан 20 миллион теңге тұратын үй таптыңыз делік:
- Бастапқы жарна (10%): 20 000 000 × 10% = 2 000 000 теңге. (Яғни, сіздің қолыңызда немесе "Отбасы банк" депозитінде кемінде 2 миллион теңге нақты ақша болуы керек).
- Банктен алынатын қарыз сомасы: 18 000 000 теңге.
- Ай сайынғы төлем: Несиені 20 жылға рәсімдеген жағдайда, алғашқы 8-10 жылда ай сайынғы төлем шамамен 90 000 – 95 000 теңге аралығында болады. Бұл қазіргі таңдағы кез келген жалдамалы пәтердің ақысынан екі-үш есе арзан әрі төлеген ақшаңыз біреудің қалтасына емес, өз үйіңіздің меншігіне кетеді.
"Асыл Мекен"
Қазақстандағы ауылдық жерлерден үй сатып алуға немесе үй салуға арналған тиімді 5%-дық мөлшерлемемен баспана несиесін "Асыл Мекен" тұрғын үй бағдарламасына қатысушылар ала алады. Бағдарламаға ауылдық елді мекендерден үй сатып алғысы келетін немесе үй салуды жоспарлаған кез келген азаматтар қатыса алады. Олардың қатарына ауылда тұратын немесе ауылға көшіп барып, өз баспанасын тұрғызғысы не сатып алғысы келетін тұрғындар кіреді.
Бағдарлама шарттарына сәйкес, жеңілдікті несие алған азамат ауылдық жерден үй сатып алуы немесе үй салуды жоспарлауы тиіс. Үйді қатысушы нақты сол ауылдық елді мекендерден алуы керек. Бағдарламаның ең басты артықшылығы – жылдық пайыздық мөлшерлеме — 5%, ал бастапқы жарна — 10% құрайды, яғни қолжетімді жинақ талап етіледі. Мемлекет тарапынан қарастырылған несие сомасы 10 млн теңгеге дейін жетеді.
Егер азамат 10 миллион теңге қарызды 15 жылға (180 ай) жылдық 5% мөлшерлемемен алса (10% бастапқы жарнаны есепке ала отырып, несие сомасы 9 млн теңге болғанда), оның қаржылық жүктемесі келесідей болады:
- Ай сайынғы төлем шамамен 71 170 теңгені құрайды.
- 15 жыл ішіндегі жалпы артық төлем (пайыз) бар болғаны 3 810 600 теңге болады.
- Банкке қайтарылатын жалпы сома – 12 810 600 теңге (бастапқы жарнаны қосқанда үйдің жалпы шығыны 13 810 600 теңге).
Коммерциялық банктердегі нарықтық ипотекамен (17-20%) салыстырғанда бұл іс жүзінде өте үлкен жеңілдік, себебі 15 жыл ішіндегі инфляция бұл артық төлемді айтарлықтай жауып кетеді.
"5-10-20" ("Шаңырақ")
Қазақстандағы тағы бір тиімді әлеуметтік жоба – "5-10-20" (халық арасында "Шаңырақ") бағдарламасы. Мұндағы цифрлар мынадай мағына береді: 5% жылдық мөлшерлеме, 10% бастапқы жарна, ал 20 жыл несиенің ең ұзақ мерзімі.
Бағдарламаға жергілікті әкімдікте тұрғын үй кезегінде тұрған барлық санаттағы азаматтар қатыса алады. Мұнда тек көпбалалы немесе мүмкіндігі шектеулі жандар ғана емес, кезекте тұрған мемлекеттік қызметкерлер, бюджеттік ұйым қызметкерлері (мұғалімдер, дәрігерлер), толық емес отбасылар және кезектегі басқа да жандар бақ сынай алады. Басты талаптың бірі — отбасының әрбір мүшесіне шаққандағы айлық табыс соңғы 6 айда белгіленген ең төменгі күнкөріс деңгейінің 3,1 еселенген көрсеткішінен аспауы тиіс. Сонымен қатар, бұл бағдарлама бойынша тек қана жаңа салынған үйлерді, оның ішінде әкімдіктер салған кредиттік тұрғын үйлерді немесе жеке құрылыс салушылардан нарықтағы дайын жаңа пәтерлерді алуға болады.
Ипотекаға қатысу үшін пәтер құнының кемінде 10%-ы көлемінде бастапқы жарна болуы керек. Бұл қаражат "Отбасы банктегі" шотыңызда нақты жинақталуы тиіс. Мемлекет тарапынан берілетін максималды қарыз лимиті аймақтарға байланысты ерекшеленеді: Алматы мен Астана қалалары үшін – 18 млн теңгеге дейін, Шымкент, Ақтау, Атырау үшін – 15 млн теңгеге дейін, ал басқа өңірлерде – 12 млн теңгеге дейін бекітілген.
Алматы немесе Астана қаласынан максималды лимиттегі 18 миллион теңге тұратын жаңа пәтерді мысалға алайық:
- Бастапқы жарна (10%): 18 000 000 × 10% = 1 800 000 теңге (Бұл ақша сіздің шотыңызда дайын тұруы керек).
- Банктен алынатын қарыз сомасы: 16 200 000 теңге.
- Ай сайынғы төлем: Несиені 20 жылға рәсімдегенде, алғашқы 8-10 жылда ай сайынғы төлем шамамен 107 000 теңге көлемінде болады. Кейін бұл сома 65 000 теңгеге дейін төмендейді.
"7-20-25"
Қазақстандағы ең танымал және бұқаралық ипотекалық жоба – "7-20-25" бағдарламасы. Оның басты ерекшелігі – қатысушыларға әкімдік кезегінде тұру шарт емес, ресми табысы мен бастапқы жарнасы бар кез келген ел азаматы қатыса алады. Бағдарламаның атауы негізгі шарттарын нақты көрсетіп тұр: 7% жылдық мөлшерлеме, 20% бастапқы жарна, ал 25 жыл несиенің ең ұзақ мерзімі.
Бағдарламаның танымал болуының сыры – мөлшерлеменің нарықтық коммерциялық ипотекадан (қазір 17-20% шамасында) екі есе төмен болуында. Басты талап – қатысушының атында Қазақстан аумағында ешқандай меншікті баспанасы болмауы тиіс. Екіншіден, бұл бағдарламамен тек қана пайдалануға берілген жаңа үйлерді сатып алуға болады. Құрылысы бітпеген үлестік үйлер мен ескі пәтерлер бұл тізімге кірмейді. Сонымен қатар, қарыздың максималды лимиті Алматы, Астана, Шымкент, Ақтау және Атырау қалалары үшін 30 млн теңгеге дейін, ал басқа өңірлер үшін 25 млн теңгеге дейін бекітілген.
Мысалы, нарықтан бағдарлама талабына сай келетін 20 миллион теңге тұратын жаңа пәтер таптыңыз делік. Қаржылық жүктемеңіз келесідей бөлінеді:
- Бастапқы жарна (20%): 20 000 000 × 20% = 4 000 000 теңге. (Бұл сома сіздің банктік шотыңызда нақты дайын тұруы керек).
- Банктен алынатын қарыз (несие) сомасы: 16 000 000 теңге.
- Ай сайынғы төлем: Егер бұл қарызды 25 жылға (300 ай) рәсімдесеңіз, ай сайынғы тұрақты төлеміңіз шамамен 113 100 теңгені құрайды. Бұл қазіргі таңда ірі қалалардағы бір бөлмелі пәтерді жалдау құнынан әлдеқайда арзан. Нақтырақ айтсақ, ай сайын 113 мың теңге төлей отырып, сіз бөтен біреудің емес, өз үйіңіздің толыққанды қожайыны атанасыз.
"Наурыз", "Отау"
"Отбасы банк" желісі бойынша жүзеге асатын "Наурыз" және "Отау" бағдарламалары — депозитте белгілі бір қаражаты бар, бірақ әкімдік кезегінде тұрмаған азаматтарға арналған таптырмас мүмкіндік. Сыртынан қарағанда бұл екі жоба бір-біріне өте ұқсас көрінгенімен, олардың бастапқы жарна мен депозит мерзіміне қатысты басты айырмашылықтары бар. Екі бағдарламаның негізгі шарттарын салыстырып көрейік:
"Наурыз" бағдарламасы: Жылдық мөлшерлемесі халықтың әлеуметтік осал топтары үшін 7%, қалған қатысушылар үшін 9%. Бастапқы жарна – 10%-дан 20%-ға дейін (тұрғын үй кезегіндегілер мен жас отбасыларға жеңілдіктер бар). Басты талап – депозитте кемінде 2 миллион теңге жинақ болуы тиіс (депозиттің ашылғанына қанша уақыт болғаны маңызды емес, ақшаны конкурс алдында салса да болады). Қарыз лимиті Алматы мен Астана үшін – 36 млн теңгеге дейін, басқа өңірлерде –18 млн теңгеге дейін.
"Отау" бағдарламасы: Жылдық мөлшерлемесі дәл солай 7% және 9% құрайды. Алайда мұнда бастапқы жарна қатаң түрде – 20%. Депозитке қойылатын талап – конкурс сәтінде кемінде 1 миллион теңге жинақ болуы керек және бұл депозиттің ашылғанына кемінде 18 ай (1,5 жыл) толуы шарт. Қарыз лимиті Алматы мен Астана үшін – 30 млн теңгеге дейін, басқа өңірлерде – 18 млн теңгеге дейін.
Бастапқы жарнасыз ипотека: шынымен 0 теңгемен үй алуға бола ма?
Желіде "0% бастапқы жарнамен үй беріледі" деген жарнаманы көргенде, көпшілік қалтасында мүлдем ақша болмаса да үйлі болуға болады деп ойлайды. Алайда нақты қаржылық шындық басқаша: 0% бастапқы жарна ешқашан 0 теңгемен үй алу дегенді білдірмейді.
"Наурыз Әскери"
Қазақстанда мұндай мүмкіндік тек "Отбасы банк" жүзеге асыратын арнайы "Наурыз Әскери" бағдарламасында ғана бар.
Бағдарламаға тек тұрғын үй төлемдерін алатын әскери қызметшілер, құқық қорғау және арнайы мемлекеттік орган қызметкерлері қатыса алады. Мемлекет ай сайын бұл азаматтардың банктегі арнайы шотына отбасы құрамына қарай "тұрғын үй төлемдерін" аударып отырады. Ипотеканың негізгі кепілі мен төлемі де осы мемлекет беретін ақша есебінен жабылады. Бағдарлама бойынша жылдық мөлшерлеме 9% құрайды, ал қарыз лимиті өте жоғары – 36 миллионнан 80 миллион теңгеге дейін жетеді. Оған жаңа үйді де, екінші нарықтағы пәтерді де алуға болады.
0–20% және 20–50% жарна арасындағы айырмашылық не?
Бастапқы жарна деңгейі сіздің арнайы шотыңызда қанша ақша жиналғанына байланысты:
- 0% – 20% аралығындағы жарна: Егер шотыңызда ақша мүлдем болмаса, банк сізге ипотеканы береді. Бірақ "0 теңге" деген сөз тек өз қалтаңыздан ақша шығармайсыз дегенді білдіреді. Банк сіздің арнайы шотыңызға болашақта түсетін мемлекеттің төлемдерін кепіл ретінде есептейді. Бастапқы жарна неғұрлым аз болса, ай сайынғы төлем соғұрлым жоғары болады. Егер мемлекет беретін айлық төлем ипотеканы жабуға жетпей қалса, үстіне өз қалтаңыздан ақша қосуға тура келеді.
- 20% – 50% және одан жоғары жарна: Егер әскери қызметкер бірнеше жыл бойы шотындағы ақшаны жұмсамай жинап келсе, несие сомасы азаяды, сәйкесінше ай сайынғы төлем де төмендейді. Бұл жағдайда мемлекет беретін айлық әскери төлем ипотеканы толық жауып қана қоймай, артылып та қалуы мүмкін.
"Наурыз Жұмыскер"
Жұмысшы мамандарға арналған ипотека: "Наурыз Жұмыскер". Қазақстанда тек кеңсе қызметкерлері мен әскерилер ғана емес, нақты өндіріс пен шаруашылықта жүрген жұмысшы мамандар да жеңілдікпен үй ала алады. Ол үшін "Отбасы банк" арнайы "Наурыз Жұмыскер" бағытын іске қосты. Бұл бағдарламаның басты ерекшелігі – мұнда басқа жобалар сияқты баллдық жүйемен конкурс жүрмейді, шарттарға сай келген маман бірден төлем қабілеттілігін тексеруге өтеді.
Бұл ипотеканың басты талаптары мен қаржылық мүмкіндіктері келесідей:
- Бағдарламаға тек жұмысшы кәсіп иелері қатыса алады. Офис мамандары (бухгалтерлер, менеджерлер, пиаршылар) бұл бағытқа жіберілмейді. Құрылыс, көлік және қоймалау, ауыл, орман және балық шаруашылығы, тау-кен және өңдеу өнеркәсібі, су және электр энергиясымен жабдықтау (ТҮКШ) салалары кіреді. Ресми тізімде 8000-нан астам нақты жұмысшы мамандық бар.
- Халықтың әлеуметтік осал топтары (ХӘОТ) санатына жататын жұмысшылар үшін – 7%, ал қалған барлық жұмысшы азаматтар үшін – 9%. Депозитте үй құнының 50%-ы жиналған сәтте мөлшерлеме 3,5% – 5%-ға дейін төмендейді. Пәтер таза әрлеуде болса – 10%, ал қара сылақ немесе ауылдардағы екінші нарықтан алынса – 20%.
- Алматы мен Астана қалалары үшін максималды қарыз – 36 млн теңгеге дейін, ал басқа барлық өңірлерде – 30 млн теңгеге дейін. Несие мерзімі 19 жылға дейін беріледі. Қатысушының соңғы 6 айда тұрақты ресми табысы және кемінде соңғы 3 айда үздіксіз зейнетақы жарналары аударылған болуы шарт. Сондай-ақ жұмыс орнынан тиісті үлгідегі анықтама талап етіледі.
- Кімдерге қолжетімді: Жасы 18 бен 63 жас аралығындағы, Қазақстан аумағында соңғы 5 жыл ішінде меншікті үйі болмаған және "Отбасы банктегі" депозитінде кемінде 2 миллион теңге жинағы бар жұмысшы азаматтар қатыса алады.

Жастар, ғалымдар және жас отбасылар үшін
"Жас Отбасы"
Неке қиғандарына 5 жылдан аспаған ерлі-зайыптыларға арналған. Егер "Отбасы банктегі" депозитте үй құнының 50%-ын бірден жинаса немесе аударса, несие жылдық 6% мөлшерлемемен беріледі. Бастапқы жарна – 50%.
Жас ғалымдарға арналған бағдарлама: Ғылыми-зерттеу институттары мен жоғары оқу орындарында жұмыс істейтін, ғылыми дәрежесі бар мамандарға арналған. Жылдық мөлшерлемесі – 5%, бастапқы жарна – 10%-дан басталады, ал қарыз лимиті – 20 млн теңгеге дейін.
"Алматы Жастары" және өңірлік бағдарламалар: Әр аймақтың (Алматы, Астана, Шымкент және т.б.) әкімдіктері жас мамандарды қолдау үшін өз бюджетінен қаржы бөледі. Жасы 35 жасқа дейінгі дәрігерлер, мұғалімдер, мәдениет және спорт қызметкерлері, журналистер жылдық 5% мөлшерлемемен үй ала алады. Бастапқы жарна – 10%, қарыз лимиті аймаққа қарай 15-18 млн теңгені құрайды.
Төмен пайыздық мөлшерлеме ипотеканы бірден рәсімдейсің деген сөз емес. Кез келген бағдарламаға қадам басар алдында өз аймағыңыздағы қолжетімділікті тексеріп, бастапқы жарна мен ай сайынғы төлемдерді отбасылық бюджетпен нақты салыстырып алған жөн.

Шошқа тұмауы адамға несімен қауіпті және жұқтырған жағдайда не істеу керек
