Құн салығы мөлшерлемесін 16%-ға көтеру бюджет кірісін арттырған жоқ – Депутат
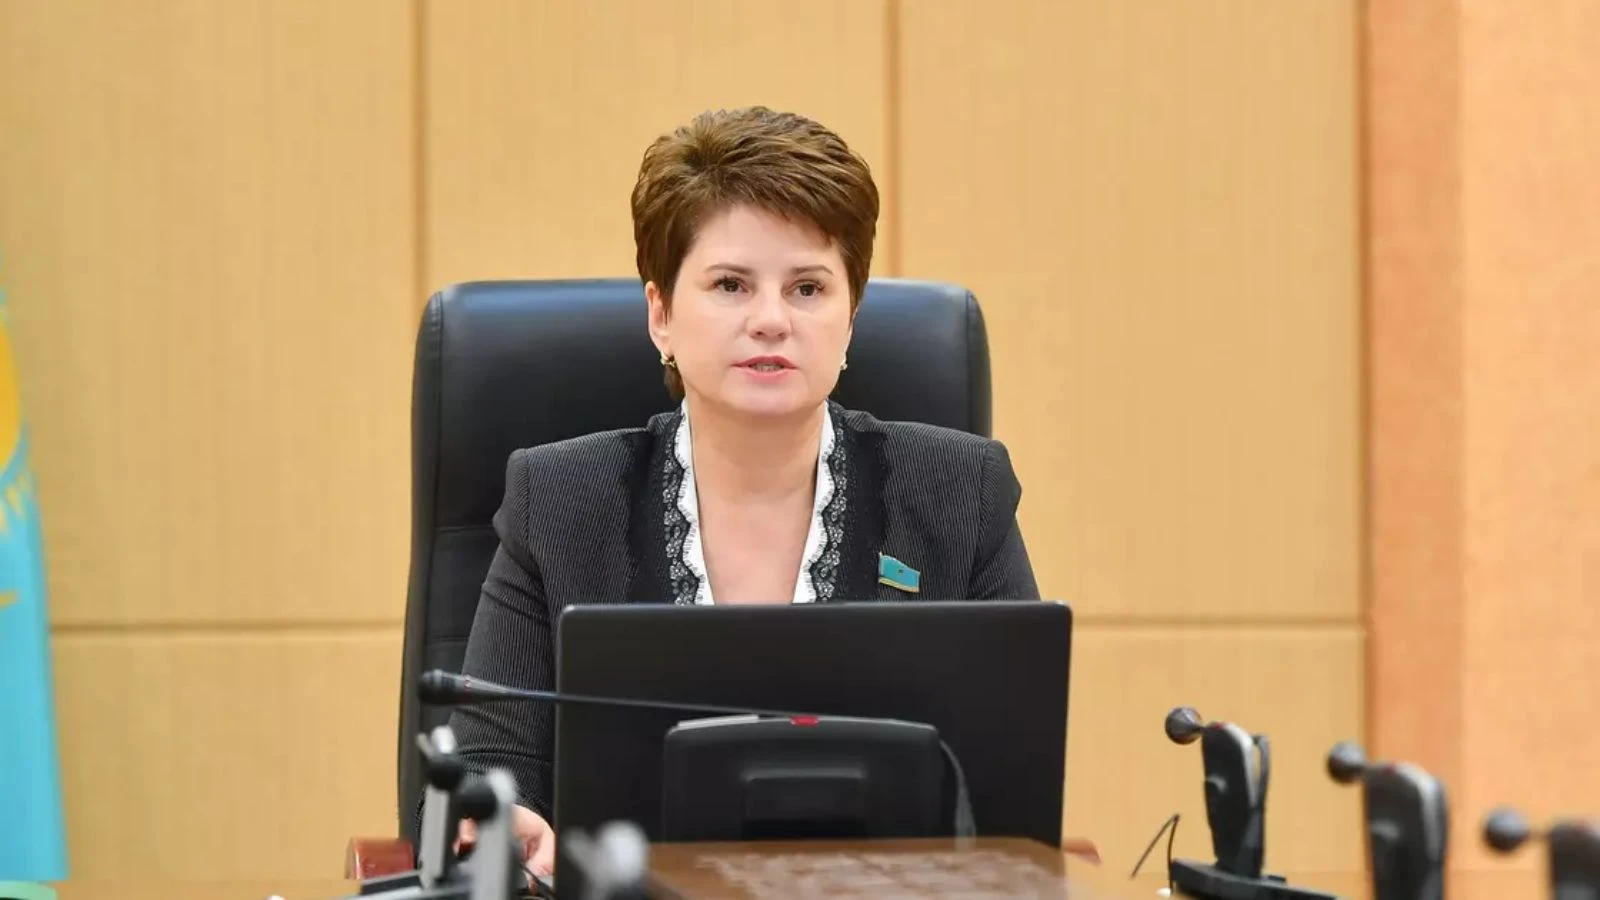
Депутат Ольга Перепечина Қосылған құн салығы мөлшерлемесін 12%-дан 16%-ға көтеру ел бюджетіне қосымша кіріс әкелмегенін мәлімдеді. Оның айтуынша, биыл бюджет кірісінің болжамы төмендетілген. Сол себепті келесі жылға жоспарланған өсім елдің кіріс көздері шын мәнінде кеңейгенін толық көрсетпеуі мүмкін. Бұл туралы Stan.kz ақпарат агенттігі хабарлайды.
Құрылтай отырысында 2027–2029 жылдарға арналған республикалық бюджет жобасы қаралды. Құжат бойынша депутат Ольга Перепечина қосымша баяндама жасады. Ол бюджет жобасы макроэкономикалық тұрақтылықты сақтауға, әлеуметтік міндеттемелерді орындауға және инфрақұрылымды дамытуға бағытталғанын айтты.
Сонымен қатар депутат алдағы орта мерзімді кезеңде шешілуі тиіс бірнеше мәселені атады. Оның сөзінше, үкімет бір кезеңге арналған әлеуметтік-экономикалық даму болжамы көрсеткішін жыл сайын өзгертіп келеді.
“2027 жылға арналған негізгі көрсеткіштердің барлығы дерлік өзгертілді. Олардың қатарында номиналды жалпы ішкі өнім, бюджет кірістері мен тапшылығы бар. Келесі жылы бюджетке түсетін кірісті 16%-дан асыру, яғни шамамен 2,8 триллион теңгеге арттыру жоспарланып отыр. Алайда бұл болжам биыл болған түсімнің төмендетілген бағасына негізделген. Мұны әсіресе қосылған құн салығынан (ҚҚС) түсетін кірістен анық байқауға болады. Қосылған құн салығы мөлшерлемесін 12%-дан 16%-ға көтеру 2026 жылы бюджет кірісін күткендей арттырмады”, – деді депутат.
Депутаттың пікірінше, бұл есеп кірістің өсу қарқынына қатысты нақты жағдайды бұрмалап көрсетуі мүмкін. Жоғары аудиторлық палата қорытындысына сәйкес, келесі жылы бюджет кірісін арттыруға арналған жоспар биыл түспей қалған қаражаттың орнын толтыруға жұмсалуы ықтимал. Демек кірістің өсуі елдің табыс көздері шын мәнінде кеңейгенін білдірмеуі мүмкін.
Осыған байланысты депутат орта мерзімді жоспарлаудың тұрақтылығын қамтамасыз ету үшін макроэкономикалық болжам жасау тәсілдерін қайта қарау қажет екенін айтты.
Бюджет шығынының 80%-ы міндетті төлемдерге жұмсалады
Депутаттың айтуынша, республикалық бюджет шығынының шамамен 80%-ы әлеуметтік міндеттемелерге, елдің қауіпсіздігін қамтамасыз етуге және мемлекеттік қарыздың пайызын төлеуге жұмсалады.
Үкімет өңірлерді қолдауға бөлінетін қаражатты 1 триллион 774 миллиард теңгеге арттырып отыр. Бұдан бөлек, Ұлттық қордан 2 триллион теңге бөлу қарастырылған. Бұл қаражат инженерлік және коммуналдық инфрақұрылымды жаңғыртуға, жол салуға, елді мекендерді таза ауызсумен және тұрақты байланыспен қамтамасыз етуге жұмсалмақ.
Ольга Перепечина қаражат бөлуде жобаларды ашық іріктеп, олардың нәтижесін бақылау қажет екенін айтты. Жоғары аудиторлық палата қорытындысы бойынша, Үкімет инфрақұрылымдық жобалардың тізімін мемлекеттік инвестициялық жобалардың жалпы тізбесі бекітілмей тұрып әзірлеген.
“Инвестициялық жобалардың тізімін көріп отырған жоқпыз. Бюджетпен бірге ұсынылған материалдарда оларды іріктеу өлшемдері мен негіздемелері де жоқ. Өңірлердің тұрақты экономикалық дамуына жағдай жасауға арналған қаражатты бөлгенде, аймақтар арасындағы теңсіздікті азайтуға ерекше көңіл бөлу қажет деп санаймыз”, – деді депутат.
Бюджет тапшылығын азайту үшін кіріс көздерін арттыру қажет
Депутаттың айтуынша, бюджетте күтпеген жағдайларға арналған қаржы қоры аз. Егер экономикалық жағдай нашарласа, мемлекет шығындарын өтеу үшін қосымша қарыз алуға немесе Ұлттық қордан ақша алуға мәжбүр болуы мүмкін. Сонымен қатаркейбір шығындарды қысқартуға тура келуі ықтимал.
Мұндай жағдайда экономиканы дамыту мен қолдауға арналған шығындар қысқаруы ықтимал. Сондықтан депутат бюджет шығынын алдын ала нақты жоспарлап, күтпеген қаржылай қиындық туындаған жағдайда мемлекеттің ақшасыз қалмауын қамтамасыз ету қажет деп санайды.
Үкімет бюджет тапшылығын 2027 жылы жалпы ішкі өнімнің 2,3%-ынан 2029 жылы 0,4%-ына дейін біртіндеп төмендетуді жоспарлап отыр.
“Бюджет тапшылығын азайту үшін мемлекет кірісті арттырып, қаражатты тиімді жұмсауы керек. Ал тапшылықты жабу үшін үнемі қарыз ала беру бюджетке қосымша салмақ түсіреді. Мәселен, 2027 жылы мемлекеттік қарыздың пайызын төлеу мен негізгі сомасын қайтаруға бюджет кірісінің 40%-ынан астамы жұмсалуы мүмкін”, – деді депутат7
Осыған байланысты депутат мемлекеттік қарызды басқару тәсілдерін қайта қарауды ұсынды. Атап айтқанда, Үкімет қарыз алудың тиімді жолдарын қарастырып, оны өтеуге жұмсалатын шығынды азайтып, жаңа қарызды шамадан тыс алмауы керек.
Депутат бюджет саясатын жетілдірудің төрт бағытын атады
Ольга Перепечина бюджет жобасы әлеуметтік міндеттемелерді қаржыландыруды, нақты секторды қолдауды және инфрақұрылымды дамытуды көздейтінін айтты. Сонымен бірге бюджет тапшылығын біртіндеп азайтуға бағытталған жоспар бар екенін жеткізді.
Депутат Үкіметпен бірлесіп жұмыс істеуді қажет ететін төрт негізгі бағытты белгіледі:
- Макроэкономикалық болжамның дәлдігін арттыру және бюджетке түсетін кірістің тұрақты өсуін қамтамасыз ету;
- Ұлттық қордан бөлінетін трансферттерге тәуелділікті азайту, сонымен бірге қордың тұрақтандыру және жинақтау қызметтерін сақтау;
- Бюджет шығынын жоспарлау мен жұмсаудың тиімділігін арттыру, әлеуметтік төлемдер мен мемлекеттік инвестициялардың негізділігін қамтамасыз ету;
- Мемлекеттік қарызды бақылауды күшейту, оған қызмет көрсету құны мен қарызды өтеу көздерін мұқият қадағалау.
Депутаттың пікірінше, бұл мәселелер жекелеген көрсеткіштерді өзгерту арқылы ғана шешілмейді. Үкімет орта мерзімді кезеңге арналған бюджет жоспарының сапасын жүйелі түрде арттыруы керек.
Қосылған құн салығы мөлшелемесі қашан көтерілді?
Биыл 1 қаңтардан бастап Қазақстанда қосылған құн салығының (ҚҚС) мөлшерлемесі 12%-дан 16%-ға дейін өсті. Өзгеріс жаңа Салық кодексі аясында енгізілді. Үкімет бұл қадамды бюджет кірісін арттыру және салық жүйесін реформалау қажеттігімен түсіндірді.
Мөлшерлеме не үшін көтерілді?
Қосылған құн салығы тауарлар мен қызметтерді өткізу кезінде алынатын жанама салық. Оның құны өнімнің немесе қызметтің түпкілікті бағасына қосылуы мүмкін. Сондықтан салық мөлшерлемесінің өзгеруі кәсіпкерлерге де, тұтынушыларға да әсер етеді.
Үкімет мәліметінше, Қосылған құн салығы мөлшерлемесін көтеру салық түсімдерін арттыруға және мемлекеттік қаржыны тұрақтандыруға бағытталған. Сонымен қатар жаңа Салық кодексі салықтық әкімшілендіруді жеңілдетуді, салықтық жеңілдіктерді қайта қарауды және салық төлеу тәртібін өзгертуді көздейді.
Қандай өзгерістер енгізілді?
2026 жылдан бастап қосылған құн салығының негізгі мөлшерлемесі 16% болды. Сонымен қатар қосылған құн салығы бойынша міндетті тіркеу шегі 20 мың АЕК-тен 10 мың АЕК-ке дейін төмендетілді. Бұл өзгеріс қосылған құн салығын төлеуші ретінде тіркелуге тиіс кәсіпкерлер аясын кеңейтеді.
Жаңа Салық кодексінде кейбір салаларға жеңілдетілген мөлшерлемелер де қарастырылған. Атап айтқанда, дәрі-дәрмектер мен бірқатар медициналық қызметтерге 2026 жылы 5%, ал 2027 жылдан бастап 10% қосылған құн салығы қолданылады. Отандық мерзімді басылымдарға 10%-дық мөлшерлеме белгіленген. Ал заңда көрсетілген кейбір медициналық қызметтер мен өзге де операциялар қосылған құн салығынан босатылған.
Қазақстанда қосылған құн салығы мөлшерлемесінің көтерілуі — жаңа Салық кодексіндегі негізгі өзгерістердің бірі. Үкімет бұл реформаны бюджет кірісін ұлғайту және салық жүйесін жаңарту мақсатымен түсіндіреді. Ал оның халықтың күнделікті шығынына қаншалықты әсер ететіні тауарлар мен қызметтердің бағасының өзгеруіне байланысты болады.