
Несиені қайта құрылымдау: Банк алдындағы қарызды төлей алмай қалсаңыз не істеу керек
Несиені ай сайын уақытында төлеу қиындай бастаса, мәселені кейінге қалдырмаған дұрыс. Төлемді өткізіп алу өсімпұлға, несие тарихының нашарлауына және кейін қарызды өндіріп алу шараларына әкелуі мүмкін. Мұндай жағдайда қарыз алушының банкке жүгініп, несие шарттарын қайта қарауды сұрауға құқығы бар. Бұл қарызды қайта құрылымдау деп аталады.
Қарапайым тілмен айтқанда, клиент банкпен жаңа төлем тәртібін келіседі. Мысалы, несие мерзімін ұзарту арқылы ай сайынғы төлемді азайту немесе төлемді белгілі бір уақытқа кейінге қалдыруға болады.
Қай кезде қарызды қайта құрылымдауға болады?
Банк қаржылық жағдайы нашарлаған қарыз алушының өтінішін қарайды. Қаржы нарығын реттеу және дамыту агенттігі дайындаған ережеге сәйкес жеке тұлғалардың қарызды қайта құрылымдау туралы өтініші 15 күнтізбе күні ішінде қаралуы керек.
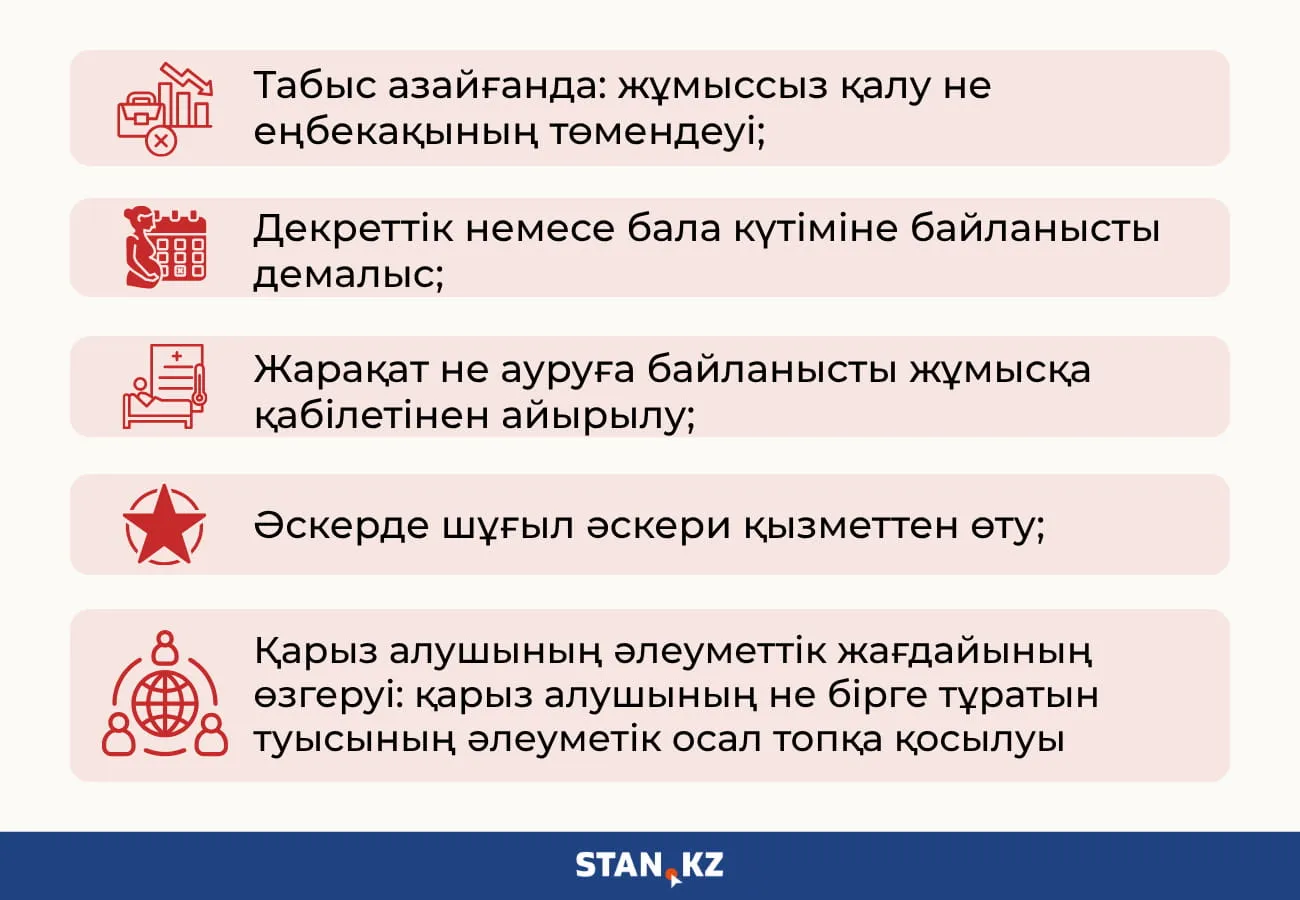
Өтінішке жағдайыңызды растайтын құжаттарды қоса берген жөн. Мысалы, жұмыстан босатылғаны туралы құжат немесе табыстың азайғанын растайтын анықтама болуы қажет. Айта кетері, өтініш қаралып жатқан кезеңде кредиторларға берешекті мерзімінен бұрын өтеуді талап етуге, қарызды сот арқылы өндіріп алуды бастауға, нотариустың атқарушылық жазбасын жасатуға және істі коллекторлық агенттікке беруге тыйым салынады.
Банк қарызды реттеудің қандай нұсқаларын ұсына алады?
Қайта құрылымдау кезінде банк бірнеше нұсқаны қарастыра алады:
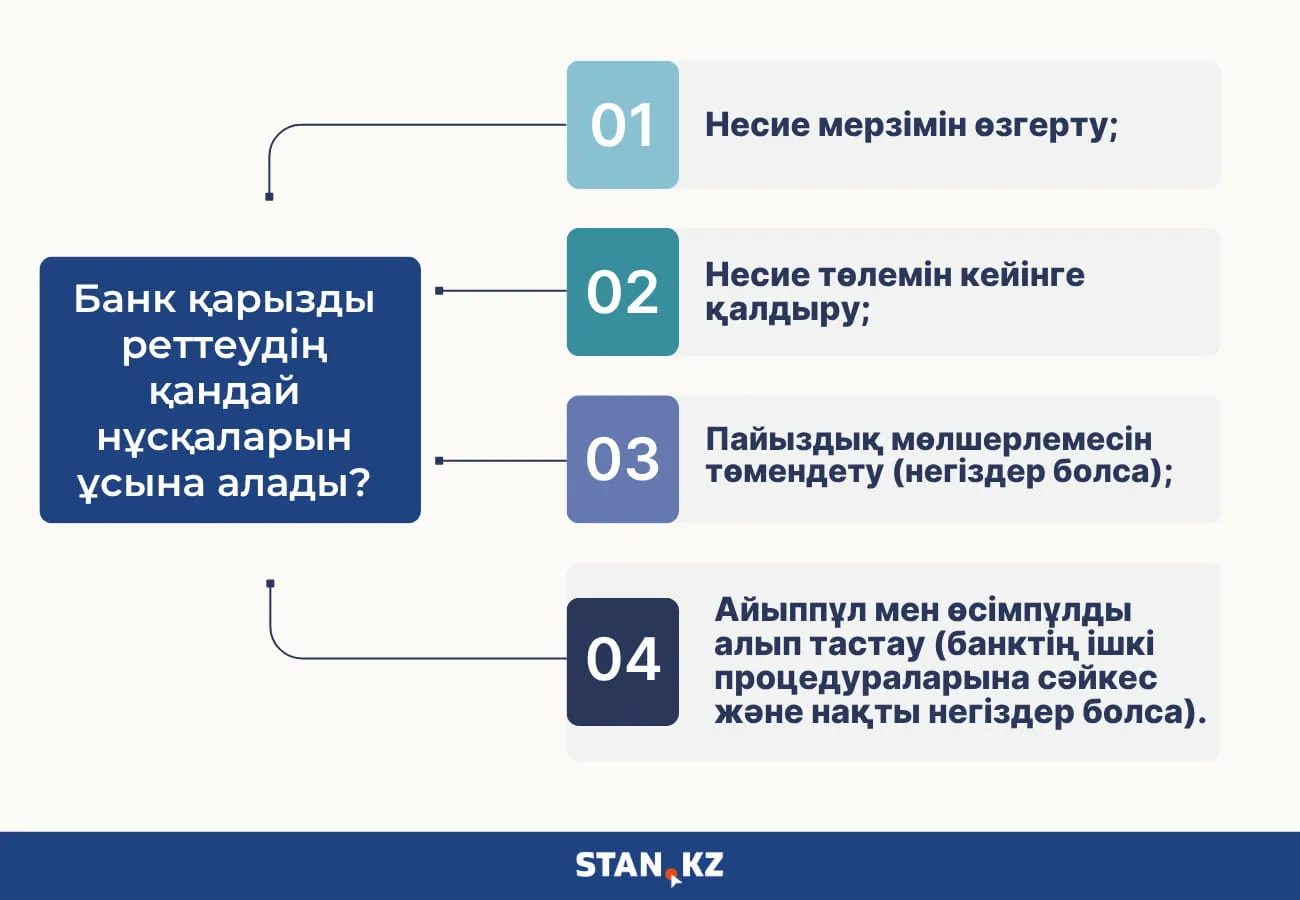
Несие мерзімін өзгерту. Мысалы, бұрын несиені 3 жылда төлеу керек болса, мерзім ұзартылып, ай сайынғы төлем азаюы мүмкін. Бірақ несие ұзақ төленетіндіктен, жалпы артық төлем өсуі ықтимал.
Төлемді кейінге қалдыру. Белгілі бір уақытқа төлемді кейінге шегеру ұсынылады. Оның нақты шарттарын банк белгілейді.
Пайыздық мөлшерлемені төмендету. Қарыз алушының қаржы жағдайына қарай банк мөлшерлемені төмендету мүмкіндігін қарастыра алады.
Айыппұл мен өсімпұлдың бір бөлігін есептен шығару. Банк мұндай шешімді қарастыра алады және қарыз алушының өтінішін қарау бойынша шешімге байланысты.
Яғни қайта құрылымдау кезінде қарыздың өзі автоматты түрде кешірілмейді. Негізгі мақсат – қарыз алушыға төлемді өтей алатын жаңа тәртіпті анықтау.
Банкке қашан жүгіне аласыз?
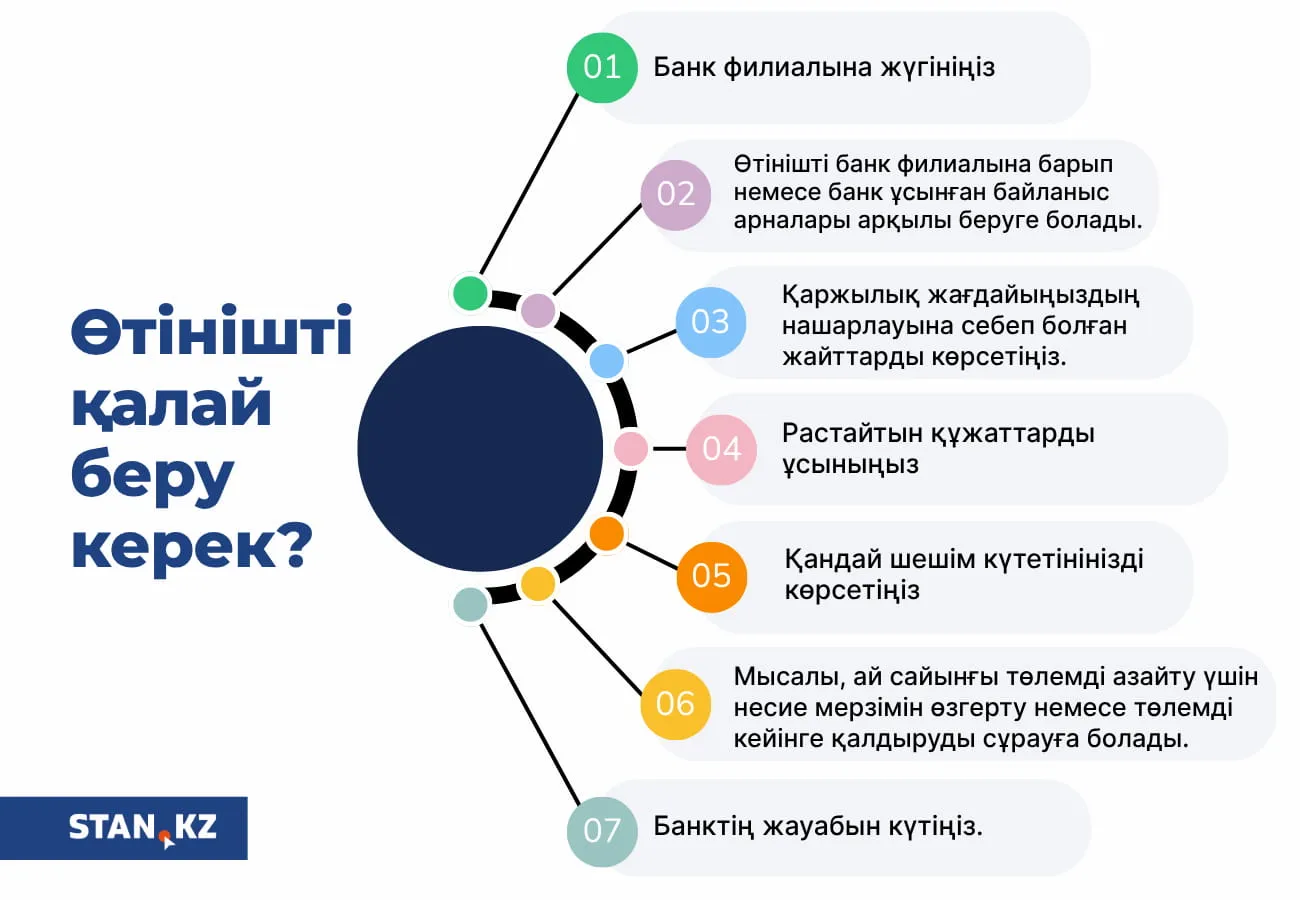
Азаматтар несие бойынша ай сайынғы төлем уақытын өткізіп алса да, қарызды қайта құрылымдау туралы өтініш бере алады. Қазіргі тәртіп бойынша банк немесе микроқаржы ұйымдары мұндай өтінішті 15 күнтізбелік күнге дейін қарайды. Өтінішті қарағаны үшін банк немесе микроқаржы ұйымы қарыз алушыдан ақы талап ете алмайды.
Өтінішті қалай беру керек?
Банк мәселелері бойынша сарапшы Нуржан Биякаев қандай жағдайда банк несиені қайта құрылымдаудан бас тартуы мүмкін екенін айтып берді.
“Банк қарызды қайта құрылымдауға негіз жоқ деп есептесе немесе қарыз алушының қаржылық жағдайының нашарлағанын растайтын нақты құжаттар ұсынылмаса, өтініштен бас тартуы мүмкін. Мысалы, қарыз алушы жұмыстан қысқартылғанын, жалақысының азайғанын, уақытша еңбекке жарамсыз болғанын немесе операциядан кейін ауруханада жатқанын тиісті құжаттармен растауы керек. Сондықтан реструктуризация туралы өтініш бергенде жай ғана "төлемді кейінге қалдыруды немесе жаңа төлем кестесін беруді сұраймын" деп жазу жеткіліксіз. Қаржылық жағдайдың неліктен өзгергенін нақты түсіндіріп, оны растайтын құжаттарды қоса ұсынған жөн”, – дейді ол.
Маманның өтініш қабылдану үшін келесі құжаттарды қоса ұсынуға кеңес береді:
- жалақы туралы анықтама;
- зейнетақы аударымдары туралы көшірме;
- еңбекке уақытша жарамсыздық парағы немесе аурухана анықтамасы;
- жұмыстан қысқартылғанын растайтын құжат;
- жалақының азайғанын растайтын құжат;
- жаңа несие алғанын және соған байланысты несие жүктемесінің артқанын растайтын құжаттар.
Сонымен қатар әлеуметтік осал топтарға жататын азаматтар мен төтенше жағдай салдарынан зардап шеккен қарыз алушылардың табысы төмендегені расталған жағдайда, олардың несиесін кемінде үш ай мерзімге міндетті түрде қайта құрылымдау қарастырылған. Бұл ретте ешқандай комиссия алынбайды.
Қайта құрылымдау несие тарихына әсер ете ме?
Иә, қайта құрылымдау туралы ақпарат кредиттік тарихта көрінуі мүмкін. Кредиттік тарихта жеке тұлғаның несие бойынша міндеттемелері мен оларды қалай өтегені жайлы деректер болады. Қаржы ұйымдары жаңа несие берген кезде осы ақпаратты бағалайды.
Бірақ "реструктуризациядан кейін міндетті түрде 3-6 ай несие берілмейді" деген нақты ереже жоқ. Жаңа несие беру туралы шешімді әр банк клиенттің табысына, қарыз жүктемесіне және кредиттік тарихына қарап жеке қабылдайды.
Сондықтан қайта құрылымдаудан кейін ең маңыздысы – жаңа төлем кестесін сақтап, төлемдерді уақытында жасау.
Банк бас тартса, не істеу керек?
Банк ұсынылған нұсқамен келіспесе немесе қайта құрылымдаудан бас тартса, қарыз алушы банк омбудсменіне жүгінуге құқылы. Ол үшін берешекті реттеу мәселесі бойынша банкпен жүргізілген келіссөздер мен өзара әрекеттесуді растайтын құжаттарды дайындау қажет. Өтінішті bank-ombudsman.kz сайты арқылы беруге болады. Егер қарыз МҚҰ-дан алынған болса, микроқаржы омбудсменіне жүгінуге болады.
Қажет болған жағдайда қайта қаржыландыруды да қарастыруға болады. Бірақ бұл екі нәрсе бірдей емес.
Қайта құрылымдау мен қайта қаржыландырудың айырмашылығы қандай?
Қайта құрылымдау – қолданыстағы несиеңіздің шарттарын өзгерту. Ал қайта қаржыландыру – бұрынғы несиені жабу үшін тиімді шартпен жаңа несие алу. Ол басқа банктен де, кей жағдайда сол банктен де рәсімделуі мүмкін.
Несие төлеу қиындаған кезде ең дұрыс шешім проблеманы жасырмай, банкке жүгіну. Қаржы ұйымына неғұрлым ертерек хабарласып, жағдайды түсіндіріп, құжаттарды ұсынсаңыз, қарызды реттеудің қолайлы жолын табу мүмкіндігі соғұрлым жоғары. Қайта құрылымдау қарызды жоймайды, бірақ ай сайынғы төлемді төлеуге мүмкіндік беретін жаңа шарттар жасауға көмектеседі.
Материал Freedom Bank демеушілігімен дайындалды.

"Роллтонның" орнына бешбармақ: Атырау тұрғыны ұлттық тағамды 5 минутта дайындау жолын тапты
