
Базалық мөлшерлеме деген не және ол несие мен депозитке қалай әсер етеді
Ұлттық Банк базалық мөлшерлемені төмендетсе, несие бірден арзандай ма? Депозиттің табысы азая ма? Stan.kz базалық мөлшерлеменің қалай жұмыс істейтінін, оның жеке қаржыға ықпалын және несие не депозит таңдағанда нені есептеу керегін материалда түсіндіреді.
Базалық мөлшерлеме деген не?
Базалық мөлшерлеме — Ұлттық Банктің ақша-кредит саясатын жүргізудегі негізгі құралы. Ол ақша нарығындағы қысқа мерзімді пайыздарға бағдар береді. Қарапайым тілмен айтқанда, банктер үшін қаражаттың құнына әсер ететін көрсеткіштердің бірі.
Базалық мөлшерлеме халықтың несиесі мен депозитіне қойылатын пайыз емес. Ол ақша нарығындағы бағытты белгілеп, банктердің қаражат тарту құнына әсер етеді. Әр банк өнімінің пайызын өз шығынына, тәуекеліне және нарықтағы бәсекеге қарай белгілейді.
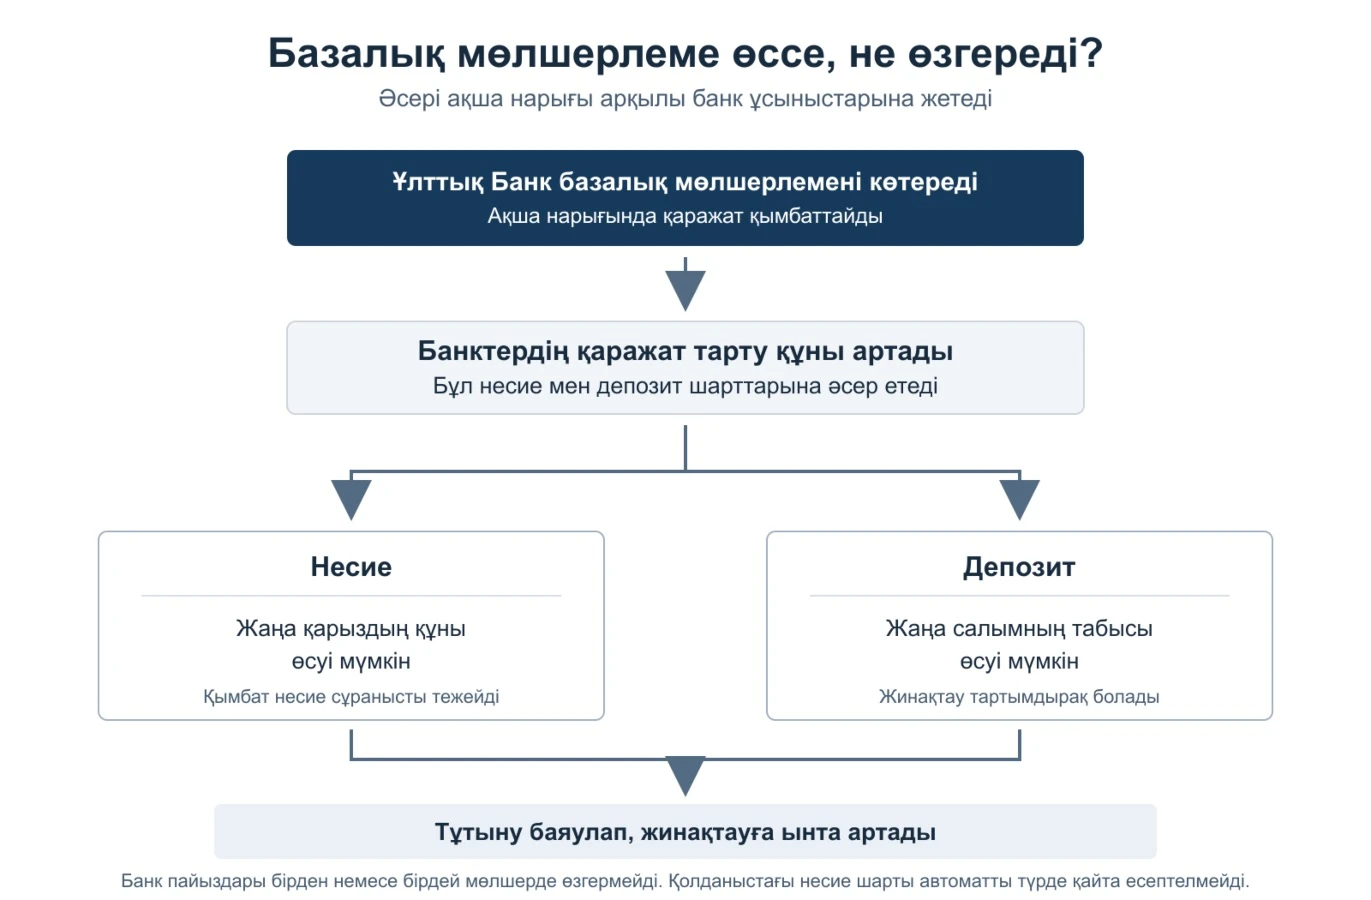
Базалық мөлшерлеме неге өзгереді және банк ұсыныстарына қалай жетеді?
Ұлттық Банк базалық мөлшерлемені инфляцияны тежеу және баға тұрақтылығын сақтау үшін өзгертеді. Мөлшерлеме көтерілгенде ақша нарығындағы қаражат қымбаттайды: банктер несие шарттарын қатаңдатып, депозит кірісін арттыруы мүмкін. Қарыз алу баяулап, жинақтау тартымды болғанда, тұтыну сұранысы төмендеп, инфляциялық қысым азаяды. Әсер бірден емес, уақыт өте қалыптасады.
Базалық мөлшерлемені төмендету ақша нарығындағы қаражат құнын арзандатып, қарыз алуды қолдайды. Ұлттық Банк шешім қабылдағанда инфляцияның деңгейі мен бағытын, инфляциялық күтулерді және өзге тәуекелдерді бірге бағалайды.
2026 жылғы қазанда жылдық инфляция 9,2%, ал базалық мөлшерлеме 15,75% болды. Бұл сандарды бір-бірінен шегеріп, “нақты пайызды” шығаруға болмайды. Бірі — тұтыну бағаларының жылдық өзгерісі, екіншісі — Ұлттық Банктің қаржы нарығына ықпал ету құралы.
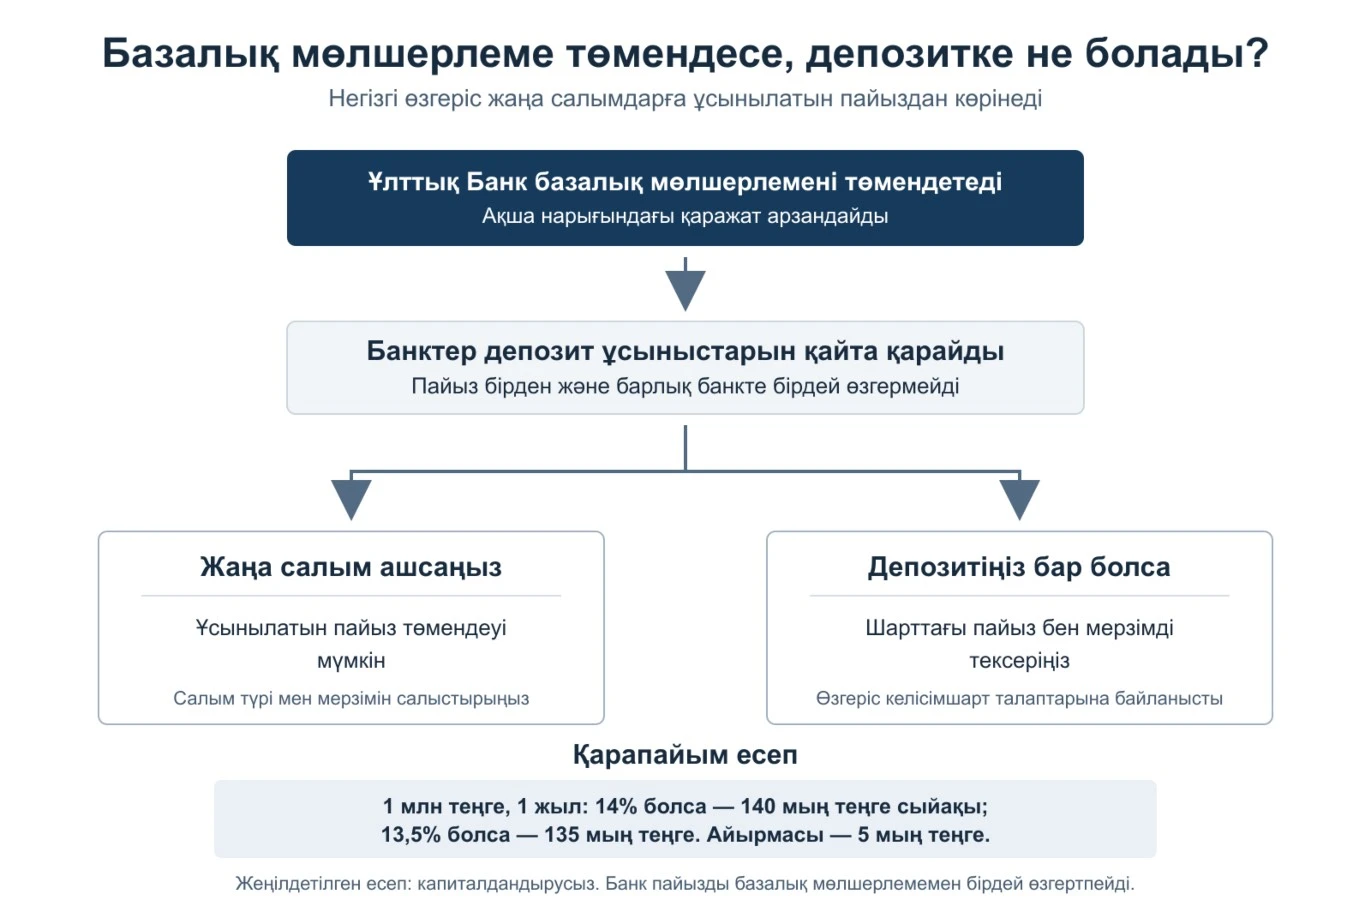
Базалық мөлшерлеменің өзгерісі банк өнімдеріне бірден көшпейді. Алдымен ол ақша нарығындағы қысқа мерзімді пайыздарға, кейін банктердің қаржыландыру жағдайына әсер етеді. Банктер осы шығындарды, тәуекелді және бәсекені ескеріп, несие мен депозит ұсыныстарын қайта қарай алады.
Мысалы, көлікке несие төлемі өскенде, сатып алушы көлікті алуды кейінге қалдырады. Ал көлік алуға жоспарланған қаражатты салымшы теңгелік депозитке салады. Осылайша, тұтынуға жұмсалатын қаражат азайып, жинақ көбейеді. Нақты несие мен депозит мөлшерлемесінің өзгерісі әр банктің шешіміне байланысты.
Бұл үдеріс бірден жүрмейді. Ұлттық Банктің бағалауынша, мөлшерлеме өзгерісінің инфляцияға ықпалы орта мерзімде, шамамен 12–18 ай ішінде байқалады.
Мөлшерлеме өзгерісін сандармен түсіндірейік.
2026 жылғы 23 қазанда Ұлттық Банк базалық мөлшерлемені 16,25%-дан 15,75%-ға түсірді, яғни 0,5 пайыздық тармаққа төмендетті. Өзгеріс банк несиесі мен депозитінің пайызы да 0,5 тармаққа кемиді дегенді білдірмейді.
- Несие мысалы: 3 миллион теңгені 3 жылға жылдық 20%-бен алғанда, комиссия мен сақтандыруды есептемеген ай сайынғы төлем шамамен 111,5 мың теңге болады. Егер банк жаңа несие мөлшерлемесін 19,5%-ға түсірсе, сол қарыздың айлық төлемі 110,7 мың теңгеге жуықтап, айына шамамен 760 теңгеге азаяды. Үш жылдағы үнем шамамен 27 мың теңге болады. Есеп бірдей төлемдер кестесі бойынша жасалған. Бұрын бекітілген мөлшерлемемен алынған несие автоматты түрде қайта есептелмейді.
- Депозит мысалы: адам 1 миллион теңгені бір жылға салды делік. Егер жаңа салымдарға ұсынылатын қарапайым жылдық мөлшерлеме 14%-дан 13,5%-ға түссе, капиталдандырусыз есепте бір жылдық сыйақы 140 мыңнан 135 мың теңгеге азаяды. Айырмасы — 5 мың теңге. Нақты табыс салымның шартына, сыйақыны капиталдандыруға және ақшаны алу мүмкіндігіне байланысты.
Несиеге әсері: жаңа қарыз бен бұрынғы қарыз
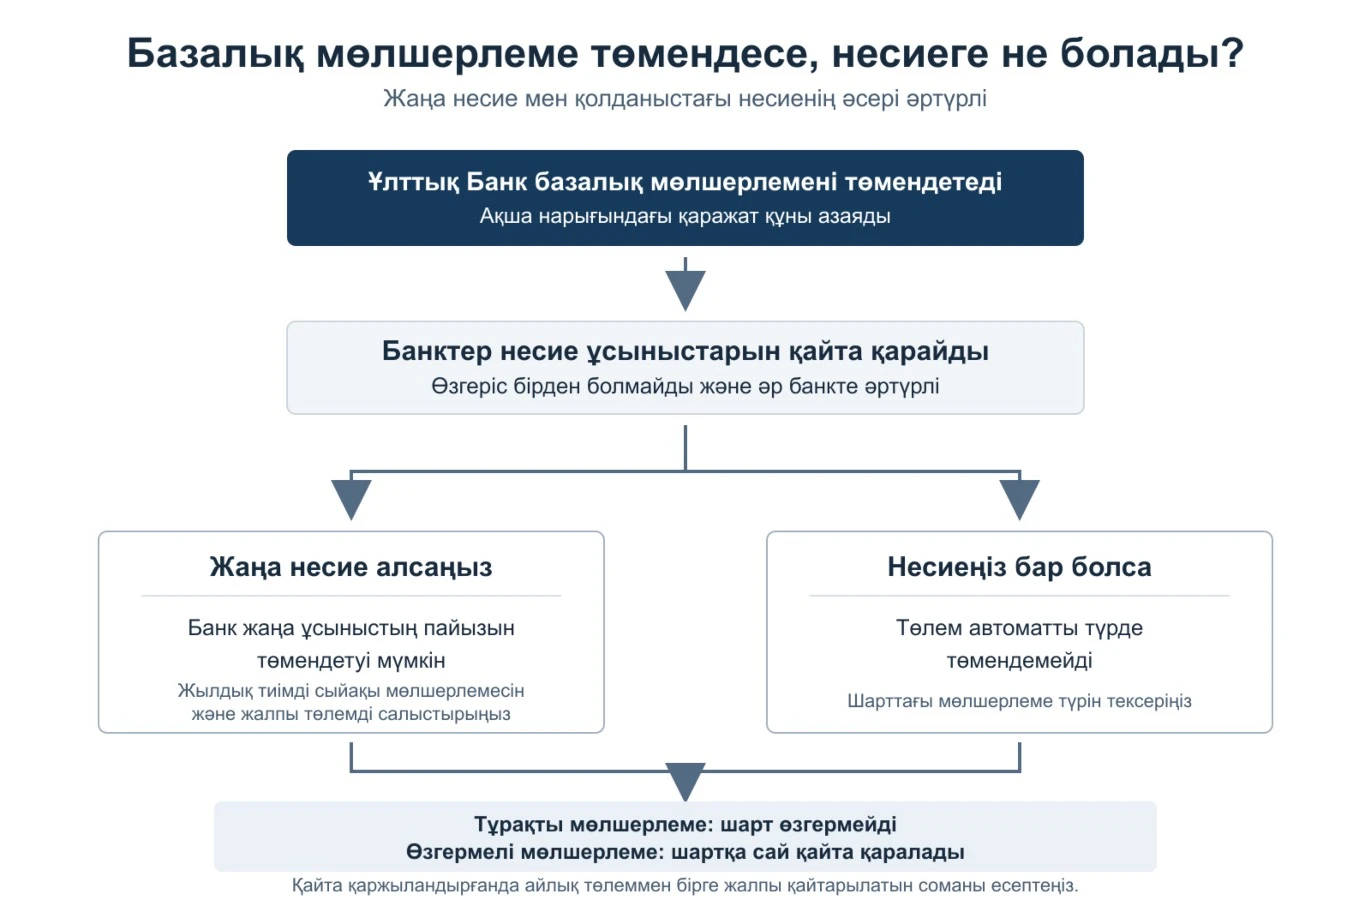
Жаңа несие алғанда.
Базалық мөлшерлеме төмендегенде, жаңа несиелердің құны арзандауы мүмкін. Банк соңғы пайызды белгілегенде қарыз алушының табысын, төлем қабілетін, несие мерзімін және тәуекелін де есепке алады.
Ұсыныстарды салыстырғанда номиналды пайызбен шектелмеңіз. Номиналды мөлшерлеме — шартта көрсетілетін негізгі жылдық пайыз. Сонымен бірге жылдық тиімді сыйақы мөлшерлемесін, комиссиялар мен қосымша төлемдерді және мерзім соңында қайтарылатын жалпы соманы қараңыз. Жылдық тиімді сыйақы мөлшерлемесі несие құнын бір ғана жарнамалық пайыздан кеңірек бағалауға көмектеседі.
Мысалы: 1 миллион теңгені жылдық номиналды 20% мөлшерлемемен 12 айға ай сайынғы төлемі бірдей аннуитеттік кестемен алса, айлық төлем шамамен 92,6 мың теңге, ал жалпысы 1,112 миллион теңге шамасында болады.
Қолданыстағы несиеде.
Базалық мөлшерлеме төмендеді екен деп қолданыстағы несиенің ай сайынғы төлемі автоматты түрде азаймайды. Тұрақты мөлшерлемемен берілген несие шарты өзгермейді. Ал өзгермелі мөлшерлеме келісімде көрсетілген тәртіппен қайта қаралады. Шарттан мөлшерлеменің қалай есептелетінін және қашан өзгеретінін тексеріңіз.
Несие төлемін азайтудың екі жолы бар:
Қайта қаржыландыру (рефенансирование)
Қайта қаржыландыру — жаңа несие алып, бұрынғы қарызды жабу. Төлемді азайту үшін мерзімді ұзартсаңыз, жалпы артық төлем әдетте өседі. Сондықтан бұрынғы несие бойынша қалған төлемдердің жиынтығын жаңа ұсыныстың жалпы сомасымен салыстырыңыз.
Мысалы, 10 миллион теңге қарыздың төленуіне бір жыл қалғанда, 25% жылдық мөлшерлемемен қалған артық төлем шамамен 1,4 миллион теңге деп есептелген. Қарызды 21%-бен қайта қаржыландырып, мерзімді үш жылға ұзартқанда, ай сайынғы жүктеме едәуір азайғанымен, артық төлем 3,3 миллион теңгеге дейін өсуі мүмкін.
Мерзімінен бұрын өтеу
Қарыздың бір бөлігін мерзімінен бұрын өтеу негізгі берешекті азайтып, пайызға кететін жалпы шығынды қысқартады. Төлем жасамас бұрын банкпен ақшаның негізгі қарызға есептелу тәртібін нақтылап, жаңа кестені сұраңыз. Ішінара өтегенде айлық төлемді азайту немесе несие мерзімін қысқарту нұсқасын таңдауға болады.
Қаржы нарығын реттеу және дамыту агенттігінің 2026 жылғы түсіндірмесіне сәйкес, 2025 жылғы 31 тамыздан бастап жеке тұлғалар несиені мерзімінен бұрын толық не ішінара өтегені үшін айыппұл мен тұрақсыздық айыбын төлемейді. Бұл ереже бұрын жасалған қолданыстағы шарттарға да таралады. Дегенмен банктің өтініш беру, есеп айырысу күні мен төлемді рәсімдеу тәртібін алдын ала анықтаңыз.
Депозитке әсері: жоғары пайыз әрдайым қолайлы ма?
Теңгелік депозиттің табысы салым түріне, мерзіміне және банк шартына байланысты. Банктер депозит пайызын Ұлттық Банк мөлшерлемесіндегідей автоматты түрде өзгертпейді.
Қазақстанның депозиттерге кепілдік беру қорының мониторингі бойынша, 2026 жылғы қазанда мерзімсіз, яғни ақшаны салым шартында белгіленген тәртіппен сұратып алуға болатын депозиттердің орташа мөлшерлемесі 14,99%, ең жоғарғысы 16,08% болды. Мониторингке кірген банктер осы айда аталған өнімдер бойынша мөлшерлемелерін өзгертпеген. Бұл нарықтық ұсыныстар базалық мөлшерлемені әрдайым бірден қайталамайтынын көрсетеді.
Мысалы: 1 миллион теңге бір жылға жылдық 15% қарапайым мөлшерлемемен салынса, сыйақы шамамен 150 мың теңге болады. Пайызды негізгі салымға қосып, кейінгі сыйақыны сол өскен сомадан есептеуді капиталдандыру дейді. Нақты табыс сыйақының қалай есептелетініне, капиталдандыруға, ақша алу шарттарына және салық ережелеріне байланысты.
Салым ашарда мыналарды салыстырыңыз:
- ақшаны мерзімінен бұрын алуға бола ма, алынса сыйақы қалай өзгереді;
- салымды толықтыруға рұқсат етіле ме;
- сыйақы күн сайын, ай сайын немесе мерзім соңында есептеле ме;
- капиталдандыру бар ма;
- депозит Қазақстанның депозиттерге кепілдік беру қорының кепілдігіне кіре ме және оның сомасы кепілдік шегінен аспай ма.
Қазақстанның депозиттерге кепілдік беру қоры төлейтін өтемнің шегі депозит түріне қарай өзгереді: теңгедегі жинақ салымына 20 миллион теңгеге дейін, өзге теңгелік депозиттерге 10 миллион теңгеге дейін. Бір банктегі бірнеше депозит бойынша жиынтық өтемге де шек қолданылады. Шарт пен ағымдағы шекті қордың ресми бетінен нақтылаған дұрыс.
Қаржылық шешім алдында өзіңізге мына сұрақтарды қойыңыз:
- Несие алсам: жылдық тиімді сыйақы мөлшерлемесі қанша және мерзім соңында барлығы қанша қайтарамын?
- Қайта қаржыландырсам: ай сайынғы төлем ғана азая ма, әлде жалпы шығыным да кеми ме?
- Депозит ашсам: табыс, мерзімінен бұрын алу шарты және кепілдік шегі маған қолайлы ма?
Базалық мөлшерлеме банк өнімдерінің пайызын тікелей белгілемейді, бірақ нарықтағы ақша құны арқылы несие мен депозит ұсыныстарына әсер етеді. Қаржылық шешімде несиенің жылдық тиімді сыйақы мөлшерлемесі мен жалпы қайтарымын, депозиттің табысы мен ақша алу шарттарын салыстырыңыз. Нақты төлемді банк кестесінен тексеріңіз.
Айта кетейік, бұған дейін Ұлттық банк Қазақстанда теңге нығайса да, азық-түлік бағасы неге арзандамайтынын түсіндірді.

"Анам бүгін келе ме?": Жақынынан айырылған балаға қаралы хабарды қалай жеткізу керек
