Ақша аудару мен шешу: Қай банк қазақстандықтардың қалтасын көбірек қағады
1 миллион теңгені басқа банкке аудару бір банкте тегін болса, екіншісінде 10 000 теңге төлеу керек болады. Ал 500 мың теңгені қолма-қол шешу кей карталарда комиссиясыз, кейбірінде бірнеше мың теңгеге түседі. Демек, банк таңдауда тек кешбэк пен бонустарға емес, күнделікті ақша аудару мен шешу тарифтеріне де мән берген жөн. Мәселен, 2026 жылғы 27 қарашадан бастап Halyk Bank басқа қазақстандық банктерге телефон нөмірі арқылы ақша аудару комиссиясын 200-ден 250 теңгеге көтереді. Осыған байланысты Stan.kz Қазақстандағы банктердің тарифтерін салыстырып, 1 миллион теңгені аудару, 500 мың теңгені қолма-қол шешу қанша тұратынын және қай жағдайда қай банкті пайдалану тиімді екенін есептеп көрді.
1 миллион теңгені аударып, 500 мың теңгені шешу қанша тұрады?
Банк комиссиясының айырмашылығын нақты сандармен салыстырып көрейік. Бірінші жағдайда клиент басқа қазақстандық банкке 1 миллион теңге аударады. Екінші жағдайда банкоматтан 500 мың теңге қолма-қол шешеді. Есептеуде мобильді қосымша арқылы жасалатын операцияларды, жеке дебеттік карталарды және айлық тегін лимит бұрын пайдаланылмаған жағдайды негізге алдық.
1. 1 миллион теңгені басқа банкке аудару
Алдымен телефон нөмірі арқылы ақша жіберудің құнын қарастырайық. Бұл тәсілде бір банкте аударым тегін болса, екіншісінде тұрақты комиссия алынады.
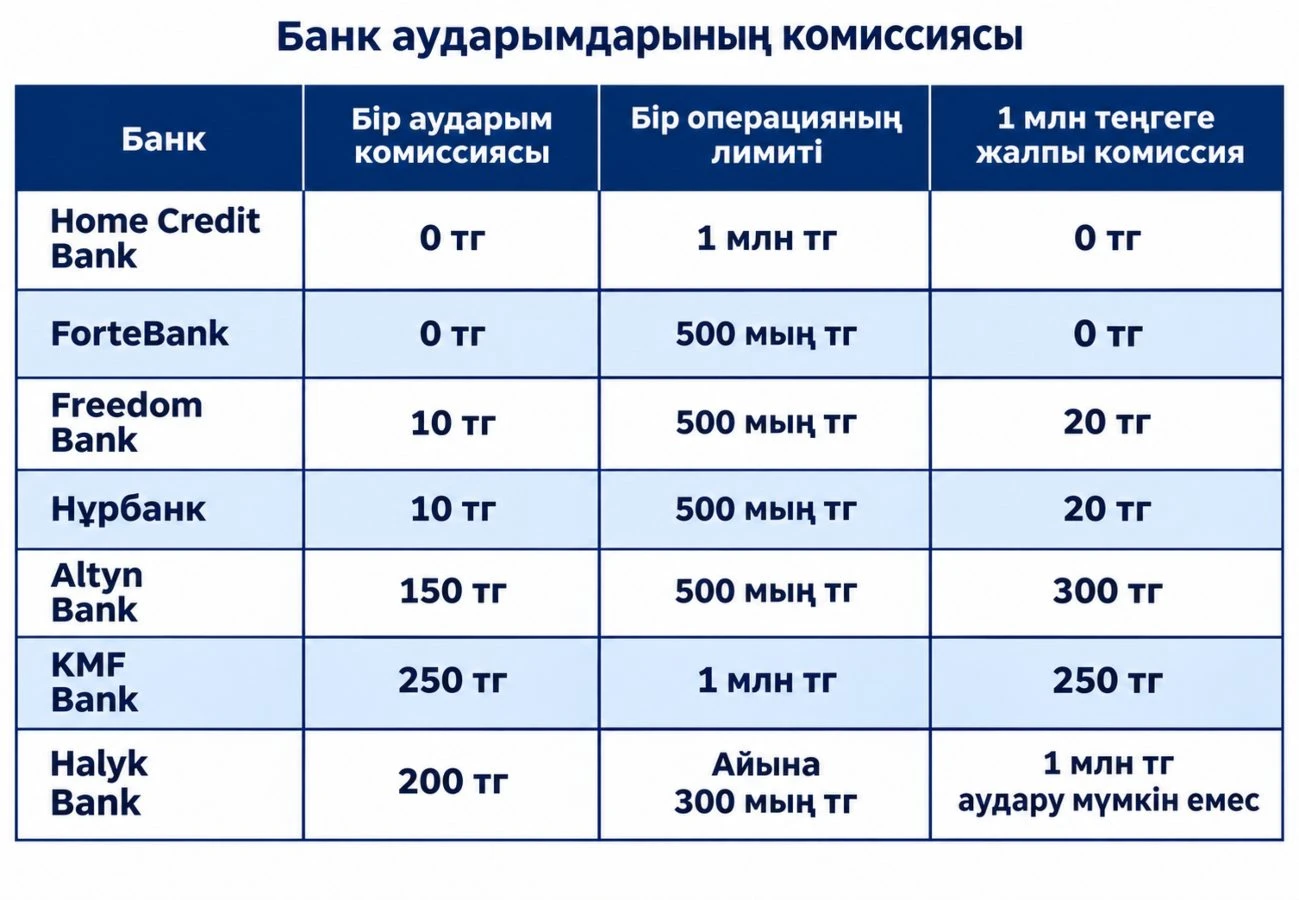
Home Credit Bank Қазақстанның басқа банктеріне телефон нөмірі арқылы бір операцияда 1 млн теңгеге дейін комиссиясыз аударуға мүмкіндік береді. Тәуліктік лимит те – 1 млн теңге, айлық шегі – 4 млн теңге. ForteBank-те телефон нөмірі арқылы аудару тегін, бұл қызметтің лимиті 5 млн теңгеге дейін.
Freedom Bank-те бір операцияның шегі 500 мың теңге болғандықтан, 1 млн теңгені екі бөлікке жіберу қажет. Алайда банктің қазіргі тарифінде телефон нөмірі арқылы аударым комиссиясыз. Altyn Bank-те бір операцияға 500 мың теңге шектеуі бар, әр аударым үшін 150 теңге алынады. Сондықтан екі рет ақша жібергенде жалпы комиссия 300 теңге болады.
KMF Bank-те бір операцияның ең жоғары сомасы 1 млн теңге, ал комиссия – 250 теңге. Halyk Bank-те басқа қазақстандық банкке телефон нөмірі арқылы аударудың айлық лимиті 300 мың теңге. Демек, осы тәсілмен бір айда 1 млн теңге жіберу мүмкін емес. Қазір қолданыстағы комиссия – 200 теңге, 27 қарашадан бастап 250 теңгеге өседі.
2. Картадан картаға 1 млн теңге аударсаңыз
Телефон нөмірі арқылы аудару мен картадан картаға ақша жіберудің комиссиясы бірдей емес. Кей банкте біріншісі тегін болғанымен, екіншісінде пайыздық төлем алынады.
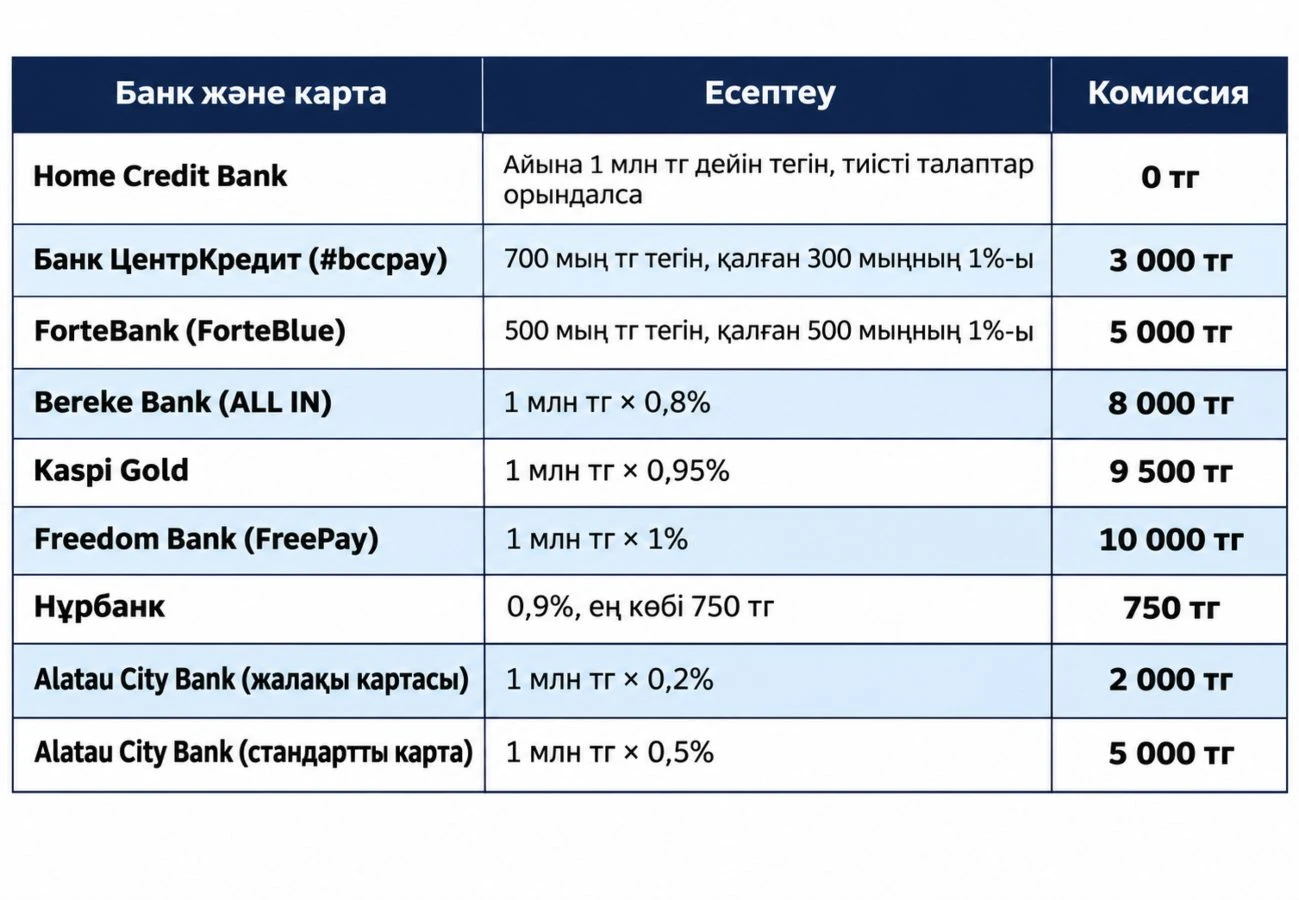
Home Credit Bank-тің тегін аударым шарты белгілі бір карта мен клиент талаптарына байланысты
Мысалы, Kaspi Gold картасынан басқа қазақстандық банктің картасына 1 млн теңге жібергенде 9 500 теңге комиссия төлеуге тура келеді. Ал картадан картаға аударым бойынша Freedom Bank-тің Freepay картасында бұл сома 10 мың теңгеге жетеді. Bereke Bank-тің ALL IN картасында комиссия 8 мың теңге болады.
Home Credit Bank-те басқа қазақстандық банктердің картасына айына 1 млн теңгеге дейін аударым жасау тегін болуы мүмкін. Бірақ бұл барлық клиентке бірдей берілмейді: карта түрі мен банк белгілеген шарттарды ескеру қажет.
Осылайша, 1 млн теңгелік аударымның комиссиясы телефон нөмірі немесе карта арқылы жіберуге байланысты 0 теңгеден 10 мың теңгеге дейін өзгереді. Ірі сомамен ақша аударатын клиент үшін аударым тәсілін дұрыс таңдай білу керек.
3. 500 мың теңгені банкоматтан шешу қанша тұрады?
Енді қолма-қол ақша алуды салыстырайық. Мұнда банктің өз банкоматы мен басқа қаржы ұйымының банкоматын пайдалану арасындағы айырмашылықты ескеру керек.
Төмендегі есептеулер нақты карта өнімдеріне арналған. Ақша жалақы немесе әлеуметтік төлем ретінде түспеген, ал айлық тегін лимит бұрын пайдаланылмаған деп алдық.
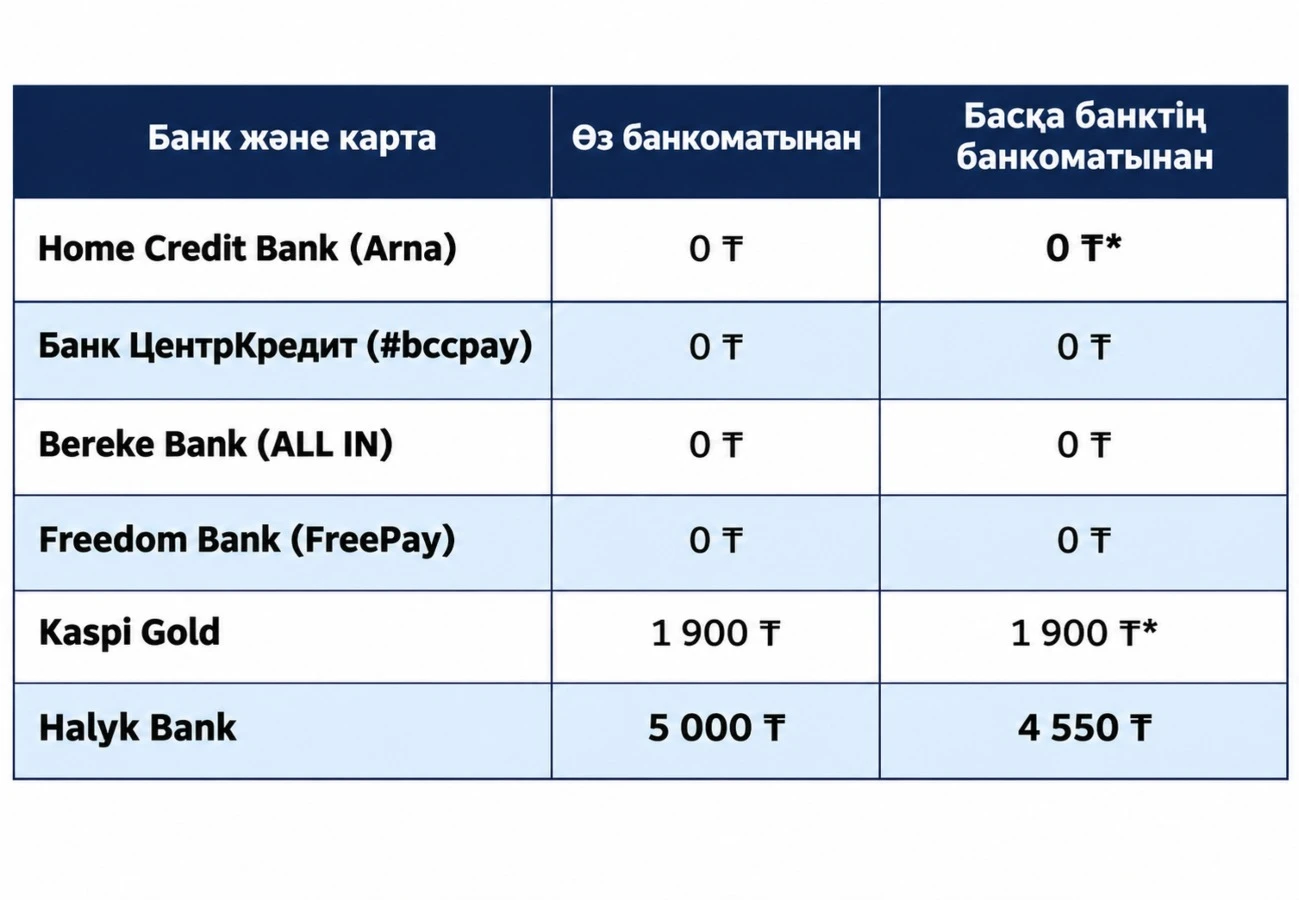
Басқа банктің банкоматы қосымша комиссия алуы мүмкін
Home Credit Bank-тің Arna картасымен өз банкоматынан ақша алу тегін. Қазақстандағы және шетелдегі басқа банктердің банкоматтарынан айына 500 мың теңгеге дейін комиссиясыз шешуге болады. Осы лимиттен асқан жағдайда 2% комиссия қолданылады.
Банк ЦентрКредиттің #bccpay картасында әлемдегі банкоматтардан айына 1,5 млн теңгеге дейін ақша алу комиссиясыз. Bereke Bank-тің ALL IN картасымен Қазақстандағы кез келген банктің банкоматынан айына 500 мың теңгеге дейін тегін шешуге болады. Freedom Bank-тің Freepay картасында да Қазақстандағы өз және басқа банктердің банкоматтарынан айына 500 мың теңгеге дейін ақша алу комиссиясыз.
Kaspi Gold картасында басқа түсімдерден айына 300 мың теңгеге дейін ақша комиссиясыз алынады. Одан асқан 200 мың теңгеге 0,95% комиссия есептеледі. Нәтижесінде 500 мың теңге шешкендегі төлем – 1 900 теңге. Жалақы қаражатын алу комиссиясыз. Басқа банктің банкоматы өз комиссиясын бөлек көрсетеді.
Halyk Bank-те жалақы, зейнетақы, жәрдемақы және депозиттен түскен қаражатты өз банкоматтарынан комиссиясыз алуға болады. Өзге түсімдер бойынша айына 300 мың теңгеге дейін тегін, одан асатын операцияларға 1% комиссия қолданылады. 500 мың теңгені бір операциямен шешкенде бұл тариф бойынша 5 мың теңге шығады. Ал басқа қазақстандық банктің банкоматынан ақша алу комиссиясы – 0,9% + 50 теңге. Яғни 500 мың теңгеге 4 550 теңге төлеуге тура келеді.
Қазақстандағы банктердің аударым комиссиясы қандай?
Қазақстанда 23 екінші деңгейлі банк жұмыс істегенімен, олардың барлығы жеке тұлғаларға ақша аударуды бірдей тәсілмен ұсынбайды. Бір банкте телефон нөмірі арқылы аудару тегін болса, екіншісінде әр операция үшін 10–250 теңге алынады. Ал кейбір банктерде комиссия аударым сомасына қарай пайызбен есептеледі.
Сондықтан тарифтерді екі бағыт бойынша қарастырдық: телефон нөмірі арқылы және картадан картаға ақша аудару. Төмендегі кестелерге ресми дереккөздерден расталған тарифтер енгізілді. Олар нақты карта өнімдеріне қатысты болуы мүмкін, сондықтан барлық клиентке ортақ тариф ретінде қабылдауға болмайды.
-
Телефон нөмірі арқылы ақша аудару
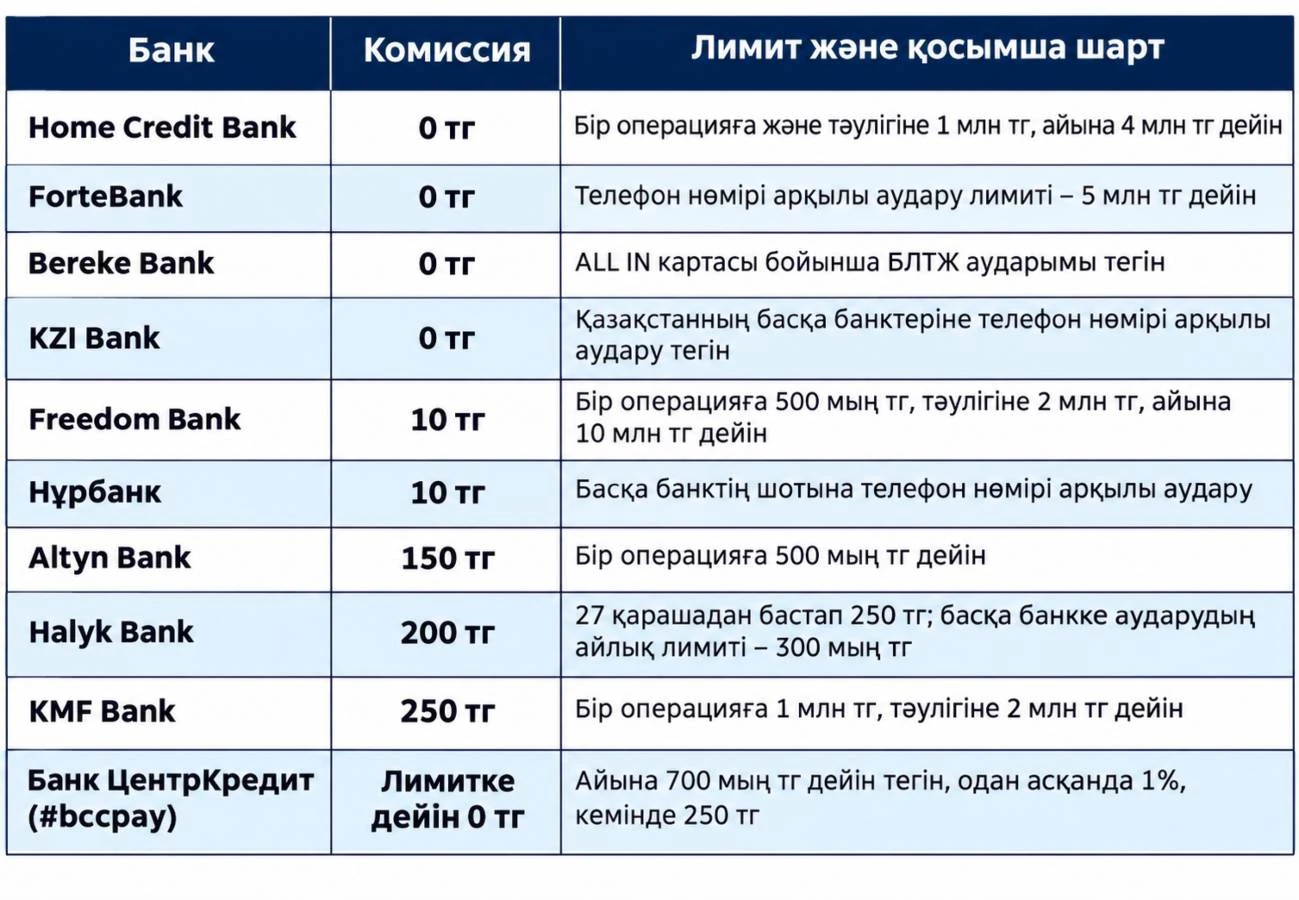
Дереккөздер: банктердің ресми сайттары мен тарифтері.
Кестеден телефон нөмірі арқылы ақша аударудың құны банктер арасында айтарлықтай ерекшеленетінін көруге болады. Мысалы, Home Credit Bank пен ForteBank бұл қызметті комиссиясыз ұсынады. Freedom Bank пен Нұрбанкте бір аударым 10 теңге, Altyn Bank-те 150 теңге, ал KMF Bank-те 250 теңге тұрады.
Halyk Bank-те басқа қазақстандық банкке телефон нөмірі арқылы аудару комиссиясы әзірге 200 теңге. Алайда 2026 жылғы 27 қарашадан бастап ол 250 теңгеге өседі. Банк бұл өзгерісті нарық жағдайларымен байланыстырған.
Банк ЦентрКредиттің #bccpay картасында да тегін аударым мүмкіндігі бар. 2026 жылғы 1 маусымнан бастап айлық лимит 500 мыңнан 700 мың теңгеге дейін ұлғайды. Бұл жеңілдік карта нөмірі және телефон нөмірі арқылы жасалатын Visa+ аударымдарына қолданылады. Лимиттен асқан жағдайда 1%, кемінде 250 теңге комиссия алынады.
Bereke Bank-те телефон нөмірі арқылы аудару ALL IN картасының тарифінде комиссиясыз көрсетілген. Бірақ бұл шартты банктің барлық картасына бірдей деуге келмейді. Сол сияқты Банк ЦентрКредиттегі 700 мың теңгелік тегін лимит те #bccpay картасына қатысты.
Ал Altyn Bank-те телефон нөмірі арқылы бір операцияда 500 мың теңгеге дейін жіберуге болады. Комиссия – 150 теңге. Бұл тарифті банк 2025 жылы енгізген.
Kaspi Bank-те де алушыны телефон нөмірі арқылы таңдауға болады. Алайда басқа қазақстандық банктің картасына жасалатын аударымға 0,95% комиссия, кемінде 200 теңге есептеледі. Жалақысын Kaspi Gold-қа алатын және банк талаптарына сәйкес келетін клиенттер үшін комиссия – 149 теңге.
Alatau City Bank-те тариф карта түріне байланысты. Жалақы жобасындағы картамен басқа банкке аудару 0,2%, ең азы 200 теңге, ал стандартты картада 0,5%, ең азы 250 теңге болады. Сондықтан бұл банктің комиссиясын да бір ғана мөлшермен көрсету дұрыс емес.
Еуразиялық банк, Bank RBK және Отбасы банк бойынша телефон нөмірі арқылы аударым құны картаға, тарифтік пакетке немесе пайдаланылатын төлем арнасына қарай өзгереді.
-
Картадан картаға аудару қанша тұрады?
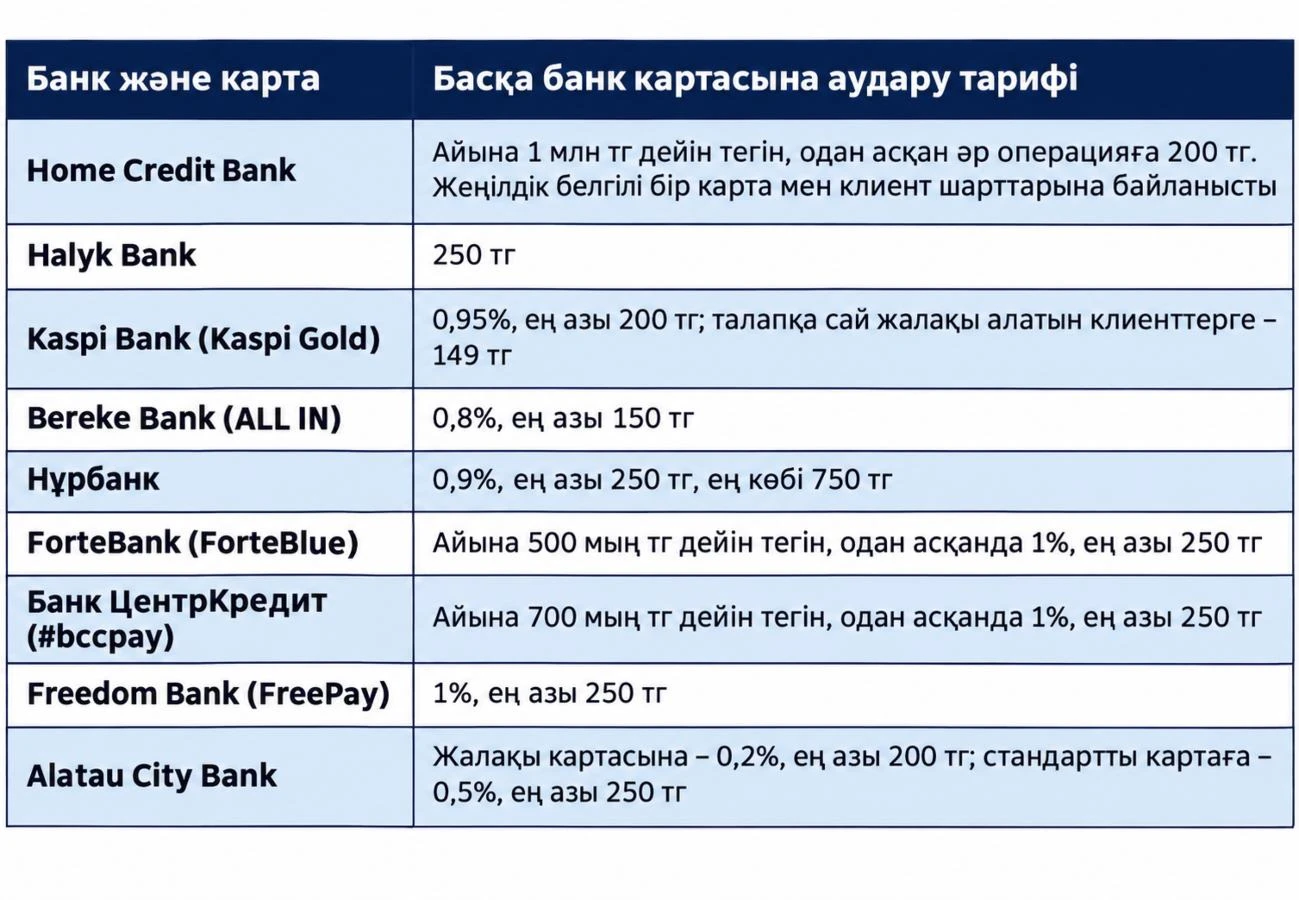
Телефон нөмірі арқылы аудару тегін болғанымен, карта нөмірін енгізіп ақша жібергенде комиссия басқаша есептелуі мүмкін. Мысалы, кейбір банктерде белгілі бір сомаға дейін тегін лимит бар, ал одан асқан жағдайда пайыздық төлем алынады.
Дереккөздер: банктердің ресми тарифтері
Мұнда да картаның түрі маңызды. Мысалы, ForteBank-тің ForteBlue картасымен Қазақстандағы басқа банктердің картасына айына 500 мың теңгеге дейін комиссиясыз ақша аударуға болады. Одан асқан жағдайда 1%, кемінде 250 теңге комиссия алынады.
Банк ЦентрКредиттің #bccpay картасында тегін лимит 700 мың теңге. Ал Freedom Bank-тің FreePay картасымен басқа қазақстандық банктің картасына аударым 1%, кемінде 250 теңге тұрады. Bereke Bank-тің ALL IN картасында бұл көрсеткіш 0,8%, ең азы 150 теңге.
Home Credit Bank-те басқа банк картасына аудару айына 1 млн теңгеге дейін комиссиясыз. Бірақ бұл жеңілдік Prime мәртебесі бар клиенттерге, кейбір дебет және кредит карталарына, жалақы карталарына немесе банкте белгіленген көлемдегі депозиті бар клиенттерге қатысты. Тиісті талаптар орындалмаса, әр операцияға 200 теңге алынады.
Alatau City Bank-те де тариф карта түріне қарай өзгереді. Жалақы картасынан басқа банк картасына аудару 0,2%, ал стандартты картадан аудару 0,5% тұрады. Ал банктің ішкі қосымшасынан тыс басқа банк картасына жасалатын операциялардың тарифі өзгеше болады. Сондықтан клиент операцияны қай арнадан орындап отырғанын ескергені жөн.
Осылайша, аударымның құны тек банкке емес, картаның түріне, клиенттің мәртебесіне және айлық лимитке байланысты. Бір банкте телефон нөмірі арқылы ақша жіберу тегін болғанымен, картадан картаға аудару ақылы болуы мүмкін. Сондықтан операцияны растаудан бұрын қосымшада көрсетілген комиссияны тексеру маңызды.
Айына 10–15 рет ақша аударатын адам жылына қанша төлейді?
Бір аударым үшін алынатын 200 теңге, қымбат көрінбесе де ай сайын бірнеше рет ақша жіберетін адам үшін мұндай төлемдер жыл соңында едәуір сомаға айналады. Мысалы, басқа банкке телефон нөмірі арқылы айына 10–15 рет ақша аударатын клиентті қарастырайық. Бұл жағдайда бір жылда 120–180 операция жасалады.
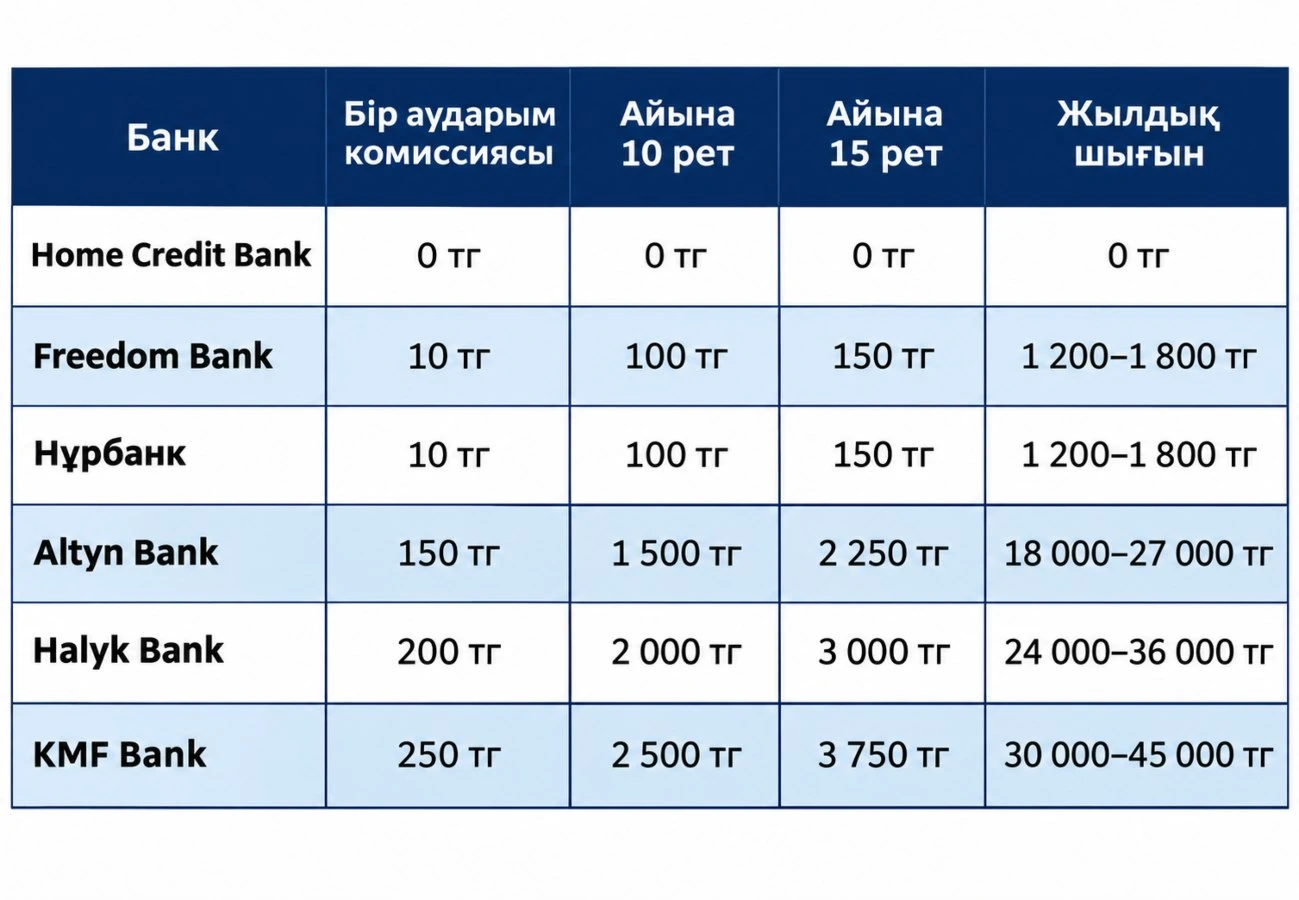
Есептеулер банктің қазіргі тарифі өзгермейді және клиенттің тегін лимиті қолданылмайды деген шартпен жасалды
Кестеден көрінгендей, Freedom Bank пен Нұрбанк тарифімен ай сайын 10–15 рет ақша аударған адамның жылдық шығыны 1 200–1 800 теңге болады. Ал KMF Bank-те дәл осындай операциялар 30–45 мың теңгеге түседі. Altyn Bank клиенті жылына 18–27 мың теңге комиссия төлейді.
Алайда алдағы айларда кей банктердің тарифтері өзгереді. Halyk Bank 2026 жылғы 27 қарашадан бастап телефон нөмірі арқылы басқа банкке аудару комиссиясын 200-ден 250 теңгеге көтереді. Осы тариф бір жыл бойы қолданылса, айына 10 рет ақша жіберетін клиент 30 мың теңге, ал 15 рет жіберетін адам 45 мың теңге жұмсайды. Бұл – қазіргі тарифпен салыстырғанда жылына 6–9 мың теңгеге артық.
Нұрбанк те 2027 жылғы қаңтардан бастап телефон нөмірі арқылы басқа банкке аудару комиссиясын 10-нан 200 теңгеге өзгертетінін хабарлады. Жаңа тариф бір жыл бойы сақталса, клиенттің жылдық шығыны 24–36 мың теңгеге жетеді.
Демек, банк таңдағанда бір аударымның бағасына ғана емес, оның жыл бойы қанша рет жасалатынына да мән берген жөн. Күнделікті аударым жасайтын адам үшін 10 теңге мен 250 теңгенің айырмашылығы бір жылда 43 мың теңгеден асады.
10 қарашадан мобильді аударымдарға қатысты бақылау шегі өзгереді
Банк комиссиясынан бөлек, қараша айында мобильді аударымдарға қатысты тағы бір өзгеріс күшіне енеді. 2026 жылғы 10 қарашадан бастап банктер жеке тұлғалардың шоттарына түскен ақша туралы мәліметті салық органдарына беру кезінде 360 айлық есептік көрсеткішті негізге алады. Бұл 2026 жылы 1 млн 557 мың теңгеге тең. Бұған дейін шек ең төменгі жалақының 12 еселенген мөлшерімен есептеліп, 1 млн 20 мың теңгені құраған. Осылайша, бақылау өлшеміндегі сома 537 мың теңгеге немесе 52,6 пайызға өседі. Өзгеріс Қаржы министрінің 2026 жылғы 23 қазандағы №718 бұйрығымен енгізілді.
Алайда бұл талап барлық мобильді аударымға қатысты емес. Банктер мәліметті салық органдарына үш шарт қатар орындалған жағдайда береді:
- жеке тұлғаның кәсіпкерлік қызметке арналмаған шотына қатарынан үш күнтізбелік айдың әрқайсысында 100 немесе одан да көп әртүрлі адамнан ақша түсуі;
- осы үш айдағы түсімдердің жалпы сомасы 360 АЕК-тен, яғни 2026 жылы 1 млн 557 мың теңгеден асуы;
- ақша кәсіпкерлік қызметке арналмаған жеке банктік шотқа түсуі.
Мұндағы 1 млн 557 мың теңге – бір айдағы немесе бір аударымдағы шек емес, қатарынан үш айда түскен ақшаның жалпы сомасы. Ал 100 адам туралы талап үш айдың жиынтығына емес, әр айға жеке қолданылады. Яғни бір айда 100 адамнан ақша түскені жеткіліксіз: осы көрсеткіш үш ай қатарынан сақталуы керек. Бұл өлшемдерге сәйкес келу азамат автоматты түрде салық төлейді немесе банк шоты бұғатталады дегенді білдірмейді. Банктердің мәліметі ықтимал кәсіпкерлік қызмет белгілерін анықтау үшін салық органдарына беріледі. Ақшаның мақсаты да маңызды: туыстар арасындағы жеке аударым, сыйлық немесе басқа да жеке мақсаттағы төлем кәсіпкерлік табыспен бірдей қарастырылмайды.
Демек, 10 қарашадағы өзгеріс банк комиссиясына әсер етпейді және азаматтардың ақша аударуына тыйым салмайды. Ол тек салық органдарына ақпарат берудің шекті сомасын өзгертеді. Ал біздің зерттеуде қарастырылған комиссиялар – банктердің ақша аудару және қолма-қол ақша шешу қызметтері үшін алатын төлемдері.
Банктер комиссияны не үшін алады?
Бір банкте ақша аудару тегін болса, екіншісінде 250 теңге тұрады. Ал ірі соманы картадан картаға жібергенде комиссия бірнеше мың теңгеге артады. Мұндай айырмашылықтың себебі – Қазақстанда барлық банкке ортақ бірыңғай аударым тарифі жоқ.
Ұлттық банктің түсіндіруінше, екінші деңгейлі банктер қызмет көрсету комиссиясын белгілеген кезде оның құнын, нарықтағы бәсекелестік ортаны және заңнамада белгіленген шектеулерді ескереді. Яғни әр қаржы ұйымы өзінің тарифтік саясатын дербес қалыптастырады. Мысалы, ақша аударымдарын өңдеу, мобильді қосымшалар мен ақпараттық жүйелерді қолдау, төлем инфрақұрылымының үздіксіз жұмысын қамтамасыз ету банк үшін белгілі бір шығынды талап етеді. Қолма-қол ақша шешу кезінде де банкоматтарды күтіп ұстау, оларды ақшаға толтыру және техникалық қызмет көрсету шығындары бар. Банктер тариф белгілеу кезінде осындай операциялық шығындарды ескереді. Сонымен бірге комиссия мөлшері қызмет көрсету шығынымен ғана шектелмейді. Банктер клиент тарту және бәсекелестерден ерекшелену үшін кейбір операцияларды тегін ұсынады. Мысалы, белгілі бір картаға немесе тарифтік пакетке тегін аударым лимитін енгізеді. Ал осы шектен асқан жағдайда комиссия есептеледі.
Банктер тарифтерді өздері белгілегенімен, оларды өзгерту кезінде заң талаптарын сақтауы керек. Клиенттер жаңа тарифтің күшіне ену мерзімін және өзгеріс туралы хабарламаны банктің ресми сайтынан тексере алады.
Банк комиссиясын қалай азайтуға болады?
Банк комиссиясынан толық құтылу мүмкін емес. Дегенмен аударым тәсілін дұрыс таңдап, тегін лимиттерді пайдалану арқылы жылдық шығынды едәуір азайтуға болады.
- Тегін аударым лимитін пайдаланыңыз. Кей банктер басқа қаржы ұйымына белгілі бір сомаға дейін комиссиясыз ақша жіберуге мүмкіндік береді. Мысалы, Банк ЦентрКредиттің #bccpay картасында айына 700 мың теңгеге дейінгі аударым тегін. Home Credit Bank-те телефон нөмірі арқылы айына 4 млн теңгеге дейін ақша жіберуге болады. Бірақ бұл шарттар нақты карта мен аударым түріне байланысты екенін ескерген жөн.
- Телефон нөмірі арқылы аударудың тиімділігін тексеріңіз. Бір банкте телефон нөмірі арқылы ақша жіберу тегін болса, карта нөмірі арқылы аударғанда комиссия алынуы мүмкін. Мысалы, Kaspi Gold картасынан басқа банк картасына аударым 0,95% тұрады. Сондықтан ақша жібермес бұрын екі тәсілдің де құнын салыстырыңыз.
- Өз банкіңіздің немесе серіктес банктің банкоматын пайдаланыңыз. Басқа банктің банкоматынан ақша шешкенде қосымша комиссия алынуы мүмкін. Кейбір карталарда өзге банктің банкоматынан да белгілі бір лимитке дейін ақша алу тегін. Сондықтан ақшаны шешпес бұрын картаңыздың тарифін тексеріңіз.
- Картаны таңдағанда тек кешбэк пен бонусқа қарамаңыз. Кейбір карталар сатып алулар үшін жоғары кешбэк ұсынғанымен, аударым немесе қолма-қол ақша шешу кезінде комиссиясы қымбат болуы мүмкін. Сондықтан картаның айлық тегін лимитін, аударым тарифін және банкоматтан ақша алу шарттарын бірге салыстырған жөн.
- Аударымды растамас бұрын комиссияны тексеріңіз. Мобильді қосымшада операцияны аяқтамай тұрып аударым құны көрсетіледі. Ақша жіберер алдында комиссияны қарап, қажет болса басқа аудару тәсілін таңдаңыз. Әсіресе ірі соманы аударғанда бұл бірнеше мың теңгені үнемдеуге көмектеседі.
Қазақстанда ақша аудару мен қолма-қол ақша шешудің бірыңғай тарифі жоқ. Бір банк телефон нөмірі арқылы аударымды тегін ұсынса, екіншісі әр операция үшін 10, 150, 200 немесе 250 теңге алады. Ал картадан картаға ірі соманы жібергенде пайыздық комиссия бірнеше мың теңгеге жетуі мүмкін. Сондықтан барлық адамға бірдей тиімді банк жоқ. Айына бірнеше рет ақша аударатын клиент үшін телефон нөмірі арқылы аударым комиссиясы маңызды болса, ірі сомамен жұмыс істейтін адам тегін лимитке назар аударуы керек. Ал қолма-қол ақшаны жиі пайдаланатындар үшін банкоматтан ақша шешу тарифі мен айлық лимит шешуші рөл атқарады.
Айта кетейік, бұған дейін мобильді аударымды тексеру шегі өскені хабарланған еді.