
Қазақстанда үйді міндетті сақтандыру қалай жұмыс істейді: Жылына қанша төлеп, апат болса қанша ақша алуға болады
Жер сілкінісі, су тасқыны немесе табиғи өрт салдарынан үйіңіз қираса, оның нарықтағы толық құны өтеле ме? Жылына бірнеше мың теңге төлеп, апат болған жағдайда қанша ақша алуға болады? Қазақстанда тұрғын үйді міндетті сақтандыру жүйесін енгізу ұсынылып отыр. Алайда заң жобасындағы есеп бойынша, баспананың құны мен сақтандыру төлемі арасында едәуір айырмашылық болуы мүмкін. Stan.kz тілшісі заң жобасындағы талаптарды зерттеп, қазақстандықтар жыл сайын қанша төлейтінін және апат болған жағдайда қанша өтемақы ала алатынын анықтады.
Қаржы нарығын реттеу және дамыту агенттігі сақтандыру заңнамасына өзгерістер енгізетін заң жобасын "Ашық НҚА" порталында жариялады. Ұсыныс бойынша жер сілкінісі, су тасқыны және табиғи сипаттағы орман өрттері қаупі бар аймақтардағы тұрақты тұруға арналған үйлер мен пәтерлер міндетті түрде сақтандырылуы мүмкін. Агенттік мәліметінше, қазір Қазақстандағы үйлердің небәрі 3,2 пайызы ғана сақтандырылған. Алматыда бұл көрсеткіш 7,7 пайызды құрайды. Ал жер сілкінісі мен су тасқыны қаупі бар аймақтарда 3 миллионнан астам тұрғын үй нысаны орналасқан, онда 15 миллионға жуық адам тұрады. Мәселен, 2024 жылғы су тасқынынан кейін бүлінген үйлерді қалпына келтіруге 54,7 млрд теңге жұмсалған. Жаңа жүйе осындай шығынның бір бөлігін сақтандыру арқылы өтеуді көздейді.
Жоба әуелі үш өңірде сынақтан өткізіліп, кейін 16 өңірге енгізілуі мүмкін. Жылдық жарна өңірдің табиғи апат қаупіне қарай 2 мыңнан 20 мың теңгеге дейін белгіленбек.
Құжатта бұл талап жер сілкінісі, табиғи сипаттағы су тасқыны және орман өрттері қаупі бар аумақтарда тұрақты тұру үшін пайдаланылатын үйлер мен пәтерлерге қатысты екені айтылған. Мұндай өңірлердің тізімін Үкімет айқындайды.
Сақтандыру тұрғын үйдің қирауын немесе адамдарды жөндеу жұмыстары аяқталғанша уақытша көшуге мәжбүр ететін елеулі зақымдарды қамтиды.
"Адам қатысқысы келсін, келмесін, бәрібір төлейді"
Жер сілкінісі, су тасқыны немесе өрт сияқты табиғи апаттардан кейін зардап шеккен үйлерді қалпына келтіру мемлекетке айтарлықтай қаржылық салмақ түсіреді. Қаржы маманы Айбар Олжай міндетті сақтандыруды енгізу арқылы мұндай шығынның бір бөлігін бюджеттен сақтандыру жүйесіне ауыстыруға болатынын айтады.
Қаржы маманы Айбар Олжайдың пікірінше, тұрғын үйді міндетті сақтандыру жүйесін енгізудің негізгі себептерінің бірі – табиғи апаттардан кейін мемлекет бюджетіне түсетін ауыртпалықты азайту. "Мұндай сақтандыру жүйесі бүкіл әлем бойынша жұмыс істейді. Негізгі форс-мажорларға арналған. Олар – табиғи апаттар: өрт, жер сілкінісі, су тасқыны сияқты. Бұған дейін ерікті сақтандыру жұмыс істеп келген. Бірақ оған ешкім қатысқан жоқ. Бұл тиімді болған жоқ. Ерікті сақтандыру өз жұмысын атқара алмады. Міндетті сақтандыру – адам қатысқысы келсін, келмесін, бәрібір төлейді. Бұл мәселенің бір себебі – табиғи апат болған жағдайда үкімет резервінен көп қаржы кетеді. Соның бір бөлігін сақтандыру арқылы шешу мәселесі қарастырылып отыр. Сақтандыру жұмыс істей бастаса, апатты үйлерді қайтадан орнына келтіру сияқты шығындардың орнын толтырады. Жалпы айтқанда, сақтандыру қоры бюджетке көмектеседі", – дейді Айбар Олжай.
Оның айтуынша, ұсынылып отырған модельде сақтандыру жарнасы барлық өңір үшін бірдей болмауы мүмкін. Қауіп деңгейіне қарай төлем мөлшерін саралау қарастырылған.
Яғни азаматтың жыл сайынғы шығыны бірнеше мың теңгеден басталып, ең жоғары жағдайда 20 мың теңгеден асуы мүмкін.
Қазақстанда тұрғын үйді міндетті сақтандыру қанша тұрады
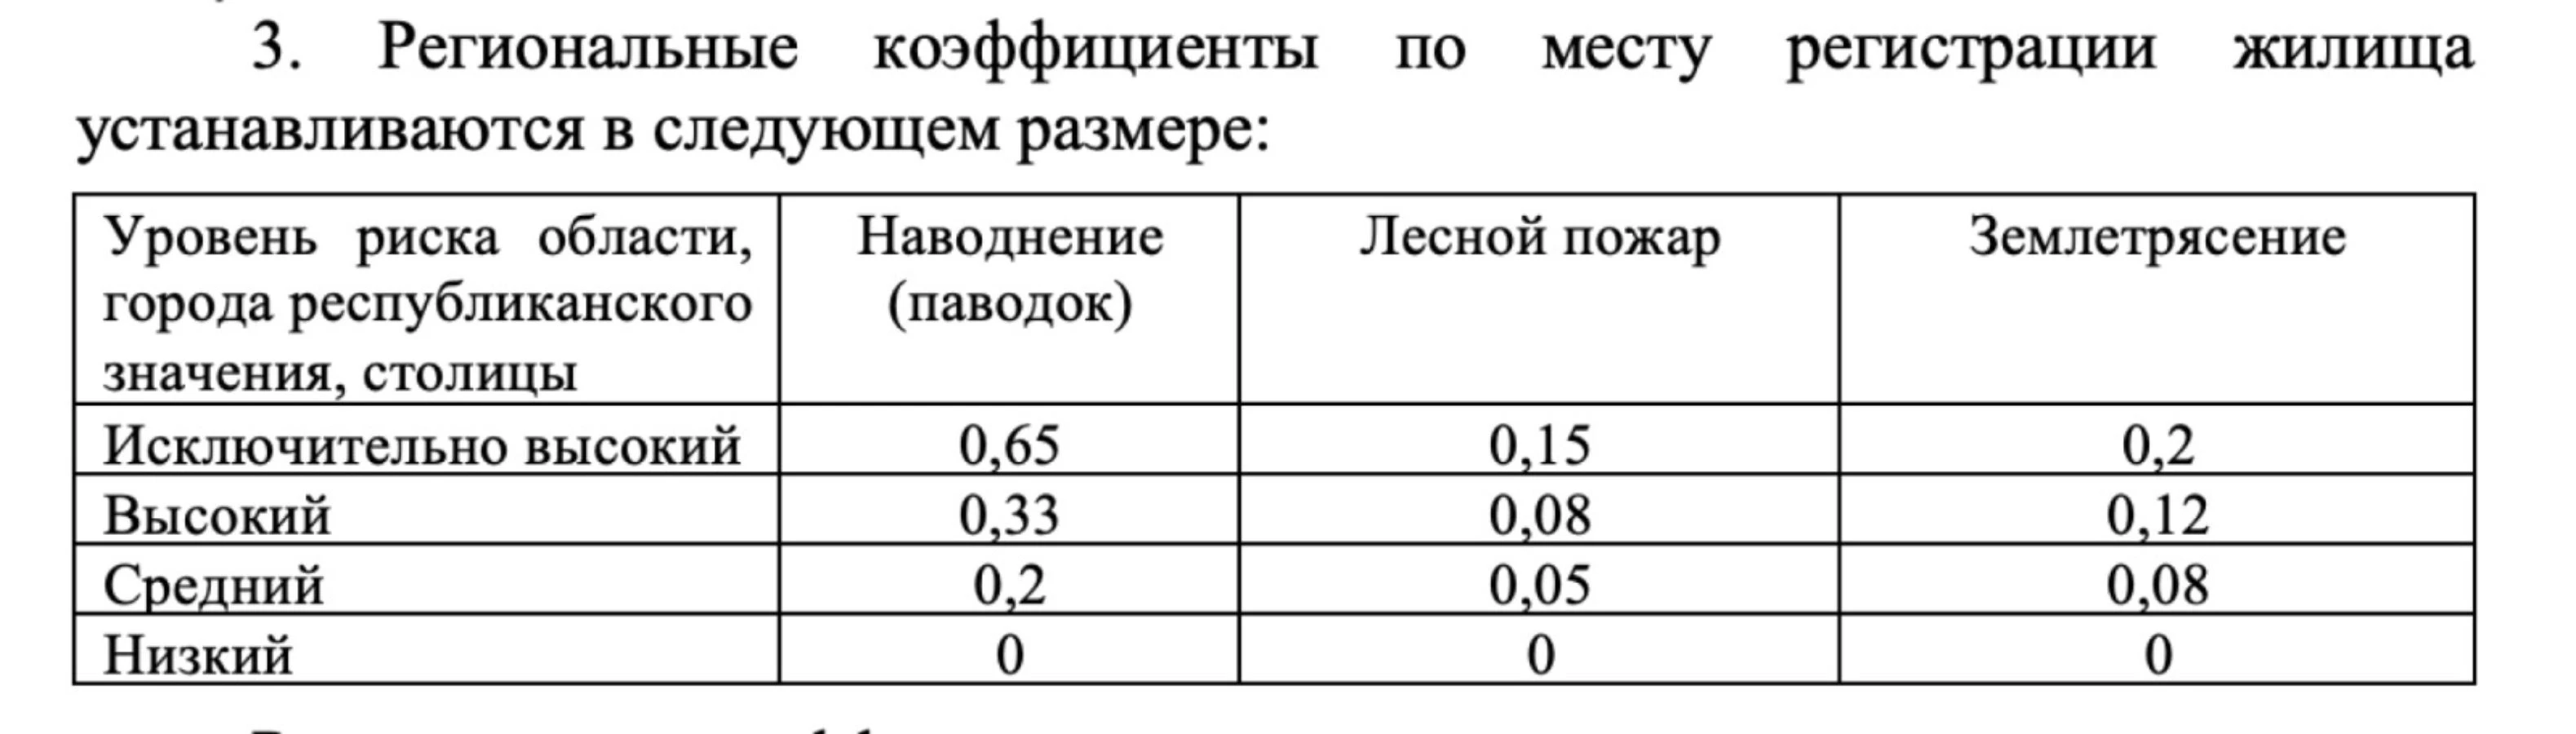
Сақтандыру құны бір жылға есептеледі. Ол тұрғын үйге салынатын мүлік салығының мөлшеріне және жер сілкінісі, су тасқыны мен табиғи орман өрттері қаупін ескеретін өңірлік коэффициентке байланысты болады. Өңірдегі қауіп неғұрлым жоғары болса, сақтандыру құны да соғұрлым жоғары болуы мүмкін.
Бұл ретте сақтандыру құнының ең төменгі және ең жоғары мөлшері белгіленеді: 0,5-тен 5 АЕК-ке дейін (2026 жылғы көрсеткіш бойынша бұл 2162 теңгеден 21 625 теңгеге дейін).
Қазақстанда 2026 жылы айлық есептік көрсеткіш (АЕК) 4325 теңгені құрайды. Оның мөлшері жыл сайын өсіп отырады.
Егер есептелген сақтандыру құны ең төменгі мөлшерден аз болса, жарты АЕК төлеу қажет болады. Ал есептелген сома ең жоғары мөлшерден асып кетсе, 5 АЕК-тен артық төленбейді.
Заңда көзделмеген басқа негіздер бойынша сақтандыру құнын өзгертуге болмайды. Бұл мүлік салығына қосылатын жеке сақтандыру төлемі болады.
Бірақ бұл жерде бір маңызды сауал туындайды: Азамат қанша төлейді емес, апат болған кезде қанша қаражат алады?
Үй толық қираса, 500 жылдық жарна төленеді
Заң жобасында тұрғын үй толық қираған жағдайда сақтандыру төлемі 500 жылдық жарна мөлшерінде, ал қатты зақымданған жағдайда 250 жылдық жарна мөлшерінде белгіленуі ұсынылып отыр. Яғни азамат қанша жыл төлегеніне қарамастан, төлем мөлшері бір жылдық жарнаны тиісті коэффициентке көбейту арқылы есептеледі.
Мысалы, жылдық жарна 10 мың теңге болса, үй толық қираған кезде азаматқа 5 миллион теңге, ал қатты зақымданса 2,5 миллион теңге төленеді.
Осы жерде жаңа жүйенің басты ерекшелігі су бетіне қалқып шығады: Сақтандыру төлемі үйдің нарықтық бағасына тікелей байланысты емес.
Мысалы, нарықтық құны 30 миллион теңге болатын пәтер толық қираса, оның иесіне 30 миллион теңге төленбейді. Төлем заң жобасында белгіленген есептеу тәртібі бойынша жүргізіледі.
Сондықтан бірнеше миллион теңге өтемнің бүгінгі тұрғын үй нарығында жаңа баспана сатып алуға немесе бұрынғы үйді толық қалпына келтіруге қаншалықты жететіні – бөлек мәселе.
Сақтандыру төлемі қалай беріледі
Сақтандырылған тұрғын үйдің иесі сақтандыру төлемін ала алады. Егер пәтер немесе үй ортақ меншікте болса және шартты меншік иелерінің біреуі қалғандарының келісімімен жасасса, төлем барлық меншік иесіне беріледі.
Егер меншік иесі қайтыс болса, сақтандыру төлемін алу құқығы оның отбасы мүшелеріне тең үлеспен өтеді.
Ақша алу үшін Тұрғын үйді міндетті сақтандыру қорына өтініш беру қажет. Өтінішті Қордың ақпараттық жүйесі арқылы онлайн түрде немесе жеке өзі беруге болады. Өтініште байланыс деректері мен ақшаны алу тәсілі – қолма-қол немесе банк шотына аудару көрсетіледі.
"Сақтандыру төлемін Тұрғын үйді міндетті сақтандыру қоры осы заңның 135-бабының 3-тармағында белгіленген тәртіппен сақтандыру жағдайының орын алғанын растаған және сақтандыру төлемін жасау туралы өтініш алған күннен бастап бес жұмыс күні ішінде жүзеге асырады", – делінген құжатта.
Қазір тұрғын үйге арналған ерікті сақтандыру қалай жұмыс істейді?
Қазақстанда тұрғын үйді табиғи апаттардан ерікті түрде сақтандыру қазірдің өзінде бар. Бірақ азаматтардың оған деген қызығушылығы тұрақты емес.
ВСС сақтандыру компаниясы басқарма төрағасының орынбасары Егор Зелихтің сөзінше, табиғи апаттардан қорғайтын сақтандыру өнімдері нарықта бар болғанымен, оларды адамдардың аз бөлігі ғана саналы түрде сатып алады.
"Табиғи апаттардан қорғайтын сақтандыру өнімдері қазірдің өзінде бар. Оның ішінде мүлікті зақымданудан қорғайтын және азаматтық-құқықтық жауапкершілікті қамтитын дайын шешімдер де кездеседі. Алайда жеке тұлғалардың көбі бұл полистерді өз еркімен саналы түрде сатып алмайды. Сұраныс көбіне жағдайдың ушығуына қарай өзгереді. Мәселен, Алматыда жер сілкінісі болса, тұрғын үйді сақтандыруға деген қызығушылық бірден арта түседі. Бірақ көп ұзамай эмоция басылып, бұл мәселе қайтадан кейінге ысырылады. Жалпы алғанда, ерікті түрде тұрғын үйді сақтандыруға сұраныс төмен", – дейді Егор Зелих.
Яғни ерікті сақтандырудың басты мәселелерінің бірі – азаматтың оны апат болмай тұрып сатып алуға деген тұрақты қажеттілікті сезінбеуі.
20 миллион теңгелік үйді сақтандыру қанша тұрады?
Оның сөзінше, сақтандыру құны тұрғын үйдің орналасқан жері, нарықтық бағасы және қамтылатын тәуекелдерге қарай өзгереді. Сондықтан полис таңдағанда оның бағасымен қатар, қандай жағдайларда өтемақы төленетінін және жауапкершілік лимитін ескеру маңызды.
"Сақтандыру сыйлықақысы ең алдымен тұрғын үйдің нарықтық құнына және оның орналасқан аймағындағы табиғи қауіп-қатерлерге тікелей байланысты есептеледі. Айталық, Алматының тау бөктеріндегі баспананы сақтандыру құны Астанадағы сондай үйге қарағанда қымбатырақ болуы мүмкін. Мәселен, құны 20 миллион теңге тұратын тұрғын үйді табиғи апаттардан сақтандыру шамамен 50 мың теңгені құрауы ықтимал. Бірақ бұл – тек шамамен алынған орташа көрсеткіш. Нақты бағасы үйдің сипаттамасына, географиялық орналасуына және қамтылатын тәуекелдердің сипатына қарай өзгереді. Қораптық өнімдер, әдетте, сақтандыру компанияларының сайттарында ұсынылады. Азамат оны үйіне арнайы бағалау жүргізбестен сатып ала алады. Бірақ мұндай өнімдердің жауапкершілік лимиті шектеулі болады. Ол кей жағдайда шамамен 5 миллион теңгеге дейін жетеді. Арзан және қымбат полистің айырмашылығы тек бағасында емес. Әр компанияның шарттары әртүрлі болуы мүмкін. Бірінде су басу, бірінде өрт, басқа да мүліктік тәуекелдер қамтылуы мүмкін. Сондықтан полистің бағасына ғана емес, оның нақты қандай жағдайларды өтейтініне назар аудару керек", – дейді Егор Зелих.
Ерікті сақтандыруда бір жағдайға 90 миллион теңге төленген
Егор Зелихтің айтуынша, компания тәжірибесінде табиғи апат салдарынан келтірілген залал үшін ірі көлемде өтемақы төленген жағдайлар да болған. Соның бірінде өрттен кейін толық сақтандырылған ірі ғимарат үшін шамамен 90 миллион теңге төленген.
"Толық қираған жағдайда сақтандыру төлемі сақтандыру сомасынан франшизаны шегеру арқылы есептеледі. Франшиза – клиенттің өзі көтеретін тәуекелдің бір бөлігі. Біздің компанияның тәжірибесінде табиғи апатқа байланысты ірі төлемдер болды. Соңғы жағдайлардың бірінде өрттен кейін шамамен 90 миллион теңге төледік. Бұл толық құнына сақтандырылған ірі ғимарат болатын", – дейді BCC сақтандыру компаниясы басқарма төрағасының орынбасары.
Сарапшының сөзінен ерікті сақтандырудағы негізгі айырмашылық көрінеді: мұнда сақтандыру сомасы нақты сақтандырылған нысанның құнына байланысты белгіленуі мүмкін.
Ал ұсынылып отырған міндетті жүйеде төлем мөлшерін есептеу тәртібі алдын ала белгіленеді.
Міндетті полис ерікті сақтандыруды алмастыра ма?
ВСС сақтандыру компаниясы басқарма төрағасының орынбасары пікірінше, міндетті сақтандыру енгізілген жағдайда да ерікті сақтандыруға сұраныс сақталуы мүмкін. Себебі міндетті полис негізгі тәуекелдерді қамтығанымен, азаматтар қосымша тәуекелдерден қорғану үшін ерікті сақтандыруды таңдай алады. Мысалы, үй ішіндегі мүлік, жиһаз бен тұрмыстық техника, сондай-ақ міндетті полиске кірмейтін тәуекелдер мен қосымша қызметтер жеке сақтандыру полисі арқылы қамтылуы мүмкін.
"Егер міндетті сақтандыру енгізілсе, ерікті сақтандырудың қажеттілігі толық жойылмауы мүмкін. Міндетті полис негізгі тәуекелдердің барынша кең ауқымын қамтыса, ерікті сақтандыру қосымша қорғау ретінде қалыптасады. Мысалы, міндетті сақтандыруға кірмейтін тәуекелдер, үйдің ішіндегі мүлік, жиһаз, техника немесе қосымша сервистік қызметтер жеке полис арқылы сақтандырылуы мүмкін", – дейді Егор Зелих.
Яғни болашақта екі жүйе қатар жұмыс істеуі ықтимал.
Үйдің ішіндегі жиһаз бен техника өтелмейді
Міндетті жүйенің тағы бір маңызды ерекшелігі – оның тек тұрғын үйдің өзіне қатысты болуы.
Пәтердегі жиһаз, теледидар, тоңазытқыш, компьютер, киім-кешек және басқа да жеке мүлік бұл базалық сақтандыруға кірмейді.
Мысалы, су тасқыны салдарынан үйдің өзі қатты зақымданып, оның ішіндегі жиһаз бен техника да жарамсыз болып қалса, міндетті сақтандыру төлемі сол мүліктің құнын автоматты түрде өтемейді.
Бұл жағдайда азаматқа қосымша ерікті сақтандыру қажет болуы мүмкін.
Ақшаны алу үшін әкімдік комиссиясы керек
Тұрғын үйдің зақымдануы сақтандыру төлемін автоматты түрде алуға жеткіліксіз. Сақтандыру жағдайын жергілікті атқарушы орган құрған арнайы комиссия растауы керек. Осыдан кейін меншік иесі Тұрғын үйді міндетті сақтандыру қорына өтініш береді. Заң жобасында қажетті растау алынғаннан және төлем туралы өтініш түскеннен кейін қаражатты бес жұмыс күні ішінде төлеу көзделген. Бұл мерзім апат болған сәттен бастап емес, сақтандыру жағдайы ресми расталып, өтініш қабылданғаннан кейін есептеледі.
Қандай жағдайда ақша берілмейді?
Заң жобасында төлем жасаудан бас тартуға негіз болатын жағдайлар да нақты көрсетілген. Мәселен, оқиға сақтандыру мерзімі аяқталғаннан кейін немесе шарт заңды күшіне енбей тұрып орын алса, өтемақы төленбейді. Сондай-ақ тұрғын үй жер сілкінісі, су тасқыны немесе табиғи орман өртіне жатпайтын өзге себептермен зақымданса, міндетті сақтандыру бойынша шығын өтелмейді. Тағы бір маңызды талап – оқиғаның арнайы комиссия шешімімен міндетті түрде расталуы.
Егер Қор төлем беруден бас тартқан жағдайда, бес жұмыс күні ішінде азаматқа бас тарту себебі толық жазылған ресми шешім жіберуге тиіс. Сонымен қатар бұл құжатта дауды сотқа дейін шешу үшін қаржы омбудсманына жүгінуге болатыны міндетті түрде түсіндірілуі қажет.
Заң жобасында табиғи апат орын алғаннан кейін шұғыл түрде сақтандыру рәсімдеп, өтемақы алуға жол бермейтін қатаң норма қарастырылған. Егер белгілі бір өңірде зілзала, су басу немесе табиғи өрт салдарынан төтенше жағдай режимі жарияланса, сол аумақта жаңа сақтандыру шартын жасасуға және жарна жинауға тыйым салынады Бұл талап сақтандыру институтының басты қағидатына негізделген: яғни, полис қатер туындағаннан кейін емес, ол орын алғанға дейін алдын ала рәсімделуге тиіс
500 жылдық жарна қайдан шықты?
Заң жобасындағы ең көп сұрақ туғызатын тұстардың бірі – толық қираған үй үшін 500 жылдық, ал қатты зақымданған баспана үшін 250 жылдық жарна мөлшерінде төлем белгілеу.
Мысалы, жылдық жарна 10 мың теңге болса, толық қираған үй үшін 5 миллион теңге төленеді.
Бірақ 500 және 250 коэффициенттері қандай есепке негізделгені – қоғам талқылауы кезінде нақты түсіндіруді қажет ететін мәселе.
Бұл көрсеткіштер қандай статистикаға, табиғи апаттардан келетін орташа шығынға, актуарлық есепке немесе басқа экономикалық модельге сүйеніп анықталғаны маңызды. Өйткені баспана бағасы тұрақтылықты сақтамай, уақыт өткен сайын өзгеретіні анық. Бүгінгі берілетін 5 миллион теңге бірнеше жылдан кейін сол бағадағы үйді сатып алуға жетпеуі ықтимал. Осыған байланысты сақтандыру төлемдерінің көлемін инфляция деңгейіне, жылжымайтын мүлік нарығындағы баға динамикасына және табиғи апаттардан келетін нақты залал мөлшеріне қарай тұрақты түрде қайта қарап отыру тетігі аса маңызды
Мемлекет үшін тиімді, ал азамат үшін қаншалықты жеткілікті?
Айбар Олжайдың түсіндіруінше, міндетті сақтандырудың негізгі экономикалық мәні – табиғи апаттан кейінгі шығынды мемлекет пен сақтандыру жүйесі арасында бөлу. Табиғи апат кезінде бюджеттен үйлерді қалпына келтіруге, азаматтарға көмек көрсетуге және басқа да қажеттіліктерге қомақты қаражат бөлінеді. Сақтандыру қоры осы шығынның белгілі бір бөлігін өз мойнына алады. Бірақ азамат үшін мәселенің екінші жағы бар. Егер адам жыл сайын жарна төлесе, оның орнына алатын өтемі тұрғын үйінің нақты нарықтық құнына жетпеуі мүмкін. Сондықтан жаңа жүйенің тиімділігін тек "жылына қанша теңге төлейді?" деген көрсеткішпен бағалау жеткіліксіз. Негізгі сұрақ – апат болған жағдайда азаматтың қолына түсетін ақша оның баспанасын қалпына келтіруге қаншалықты жеткілікті?
Сақтандыру апаттың алдын алмайды
Міндетті сақтандыру жер сілкінісін тоқтатпайды, су тасқынының алдын алмайды және табиғи өрттің шығуына тосқауыл бола алмайды.
Оның негізгі мақсаты – табиғи апаттан кейін туындайтын қаржылық шығынды азайту.
Сондықтан мұндай жүйе тұрғын үй қауіпсіздігін қамтамасыз ету шараларымен қатар қарастырылуы керек. Әсіресе сейсмикалық қауіпті аймақтарда ғимараттардың техникалық жай-күйі, құрылыс нормаларының сақталуы, ескі үйлердің беріктігі және жаңа нысандардың сапасы маңызды болып қала береді.Өйткені үйді сақтандыруға болады, бірақ сақтандыру полисі оның қауіпсіздігіне кепілдік бермейді.
Осылайша, ұсынылып отырған міндетті сақтандыру жүйесінде азаматтардың жылдық жарнасы бірнеше мыңнан 21,6 мың теңгеге дейін болуы мүмкін. Ал төлем мөлшері тұрғын үйдің нарықтық құнына емес, заң жобасында белгіленген коэффициенттерге байланысты есептеледі. Сондықтан үйі толық қираған жағдайда алынатын өтемақы әрдайым жаңа баспана сатып алуға немесе оны толық қалпына келтіруге жеткілікті болмауы мүмкін.

Қазақстанда үйді міндетті сақтандыру қалай жұмыс істейді: Жылына қанша төлеп, апат болса қанша ақша алуға болады
