
Қазақстанда пәтерді ипотекаға алған тиімді ме, әлде ақша жинап алған тиімді ме
2026 жылғы қазанда Ұлттық статистика бюросы бақылайтын қалаларда жаңа тұрғын үйдің шаршы метрі орта есеппен 629 мың теңгеден асты. Бір жылда жаңа үй бағасы 10,4%-ға, ал жалдау ақысы 14,6%-ға өсті. Stan.kz тілшісі пәтерді қазір несиеге алу мен басқа үйді жалдап тұрып ақша жинауды салыстырып, қай жол тиімді екенін тәуелсіз қаржы сарапшысы Андрей Чеботаревтен сұрады.
Баспана алуды жоспарлаған адам бірден екі түрлі жолды қарастырады: үйді қазір несиеге алуды немесе басқа үйді жалдап тұрып, бастапқы жарна жинауды. Бірінші жағдайда сіз үйге ертерек қол жеткізгеніңізбен, несие пайызы мен қосымша шығындарды төлеу қажет болады. Ал екінші жағдайда қарыз азаяды, бірақ күтіп жүргеніңізде жалдау ақысы мен пәтер бағасы өзгеруі мүмкін.
Осы екі жағдайды талдау үшін алдымен қазір нарықта үйдің бағасы қандай екеніне шолу жасайық.
Қазақстанда баспана қанша тұрады?
Ұлттық статистика бюросының мәліметі бойынша, 2026 жылғы қазанда жаңа тұрғын үйдің шаршы метрі 20 қала бойынша орта есеппен 629 463 теңге, бұрын пайдаланылған пәтерлер 639 009 теңге болды. Үй жалдау ақысы айына орта есеппен 5 451 теңге/м²-ге жетті.
Бір жылда жаңа тұрғын үй 10,4%-ға, бұрын пайдаланылған пәтерлер 7,1%-ға, ал жалдау ақысы 14,6%-ға қымбаттады.
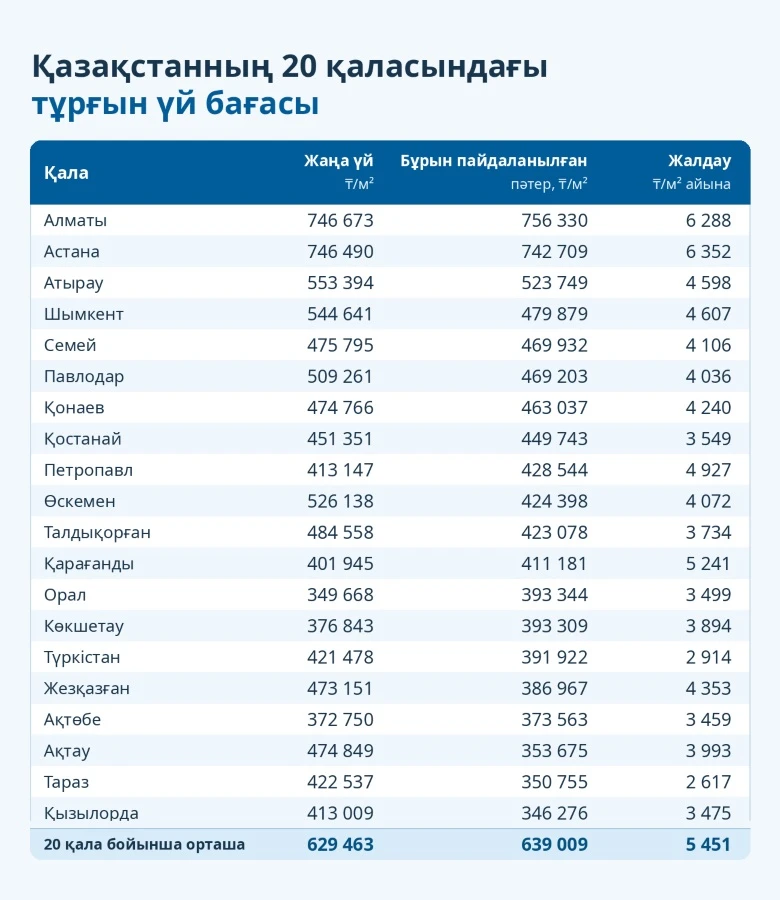
Нақты пәтердің бағасына орналасқан ауданы, үйдің салынған жылы мен жағдайы әсер етеді. Орташа бағамен есептегенде, 50 шаршы метрлік жаңа пәтер ел бойынша шамамен 31,5 миллион теңге тұрады.
Орташа баға пәтердің бастапқы құнын көрсетеді. Енді осы соманы несиеге алған жағдайда ай сайын қанша төлеу керегін есептейік.
Тұрғын үй несиесімен алса, үйге қанша төлеу керек?
2026 жылғы қарашадағы шолуларда банктердің нарықтық шартпен беретін тұрғын үй несиесінің жылдық мөлшерлемесі негізінен 19,5–24% аралығында көрсетілген. Төмен мөлшерлемелі бағдарламалардың өз талаптары мен баспанаға қатысты шектеулері бар.
Бағасы 31,5 миллион теңге пәтерге 20% бастапқы жарна — 6,3 миллион теңге. Қалған 25,2 миллион теңгені 15 жылға алады. Қарыз ай сайын бірдей сомамен өтеледі деп есептегенде, жылдық 20% мөлшерлемемен төлем шамамен 442 мың теңге болады. 15 жылда несие бойынша төленетін сома 79,7 миллион теңгедей. Оның 25,2 миллион теңгесі — негізгі қарыз, шамамен 54,5 миллион теңгесі — пайыз. Бастапқы жарнаны қосқанда, пәтерге жұмсалатын жалпы қаражат 86 миллион теңгеге жуықтайды.
Жылдық 7% мөлшерлемемен дәл сол соманы 15 жылға алсақ, айлық төлем шамамен 227 мың теңге болар еді. Бұл — тек салыстыруға арналған есеп, барлық адамға қолжетімді ұсыныс емес. Мысалы, “7-20-25” бағдарламасында пәтер бағасына шек қойылған, сондықтан орташа бағасы 31,5 млн теңге болатын пәтер бағдарламаға сәйкес келмеуі мүмкін.
Несие ұсыныстарын салыстырғанда жарнамадағы пайызбен шектелмей, жылдық тиімді сыйақы мөлшерлемесін де сұраған жөн. Бұл көрсеткіш несиеге байланысты шығындарды кеңірек қамтиды. Комиссияны, сақтандыру ақысын және мерзімінен бұрын өтеу шарттарын да тексеру керек. Жоғарыдағы есепке мұндай қосымша шығындар кірмеген.
Айлық төлемнің өзін білу жеткіліксіз. Оның отбасы бюджетіне қаншалықты салмақ түсіретінін жалдау ақысымен және табыспен салыстырған жөн.
Несие төлемі мен жалдау ақысын салыстыру
Орташа бағамен есептегенде, 50 шаршы метрлік пәтерді жалдау айына шамамен 273 мың теңге тұрады. Астанада осындай пәтердің жалдау ақысы шамамен 318 мың теңге, Алматыда 314 мың теңге.
31,5 миллион теңгелік пәтерге алынған несиенің айлық төлемі жалдау ақысынан шамамен 169 мың теңгеге артық. Бірақ екі төлемнің мәні бірдей емес: жалдау ақысы үйді пайдаланғаны үшін төленеді, ал несие төлемінің бір бөлігі негізгі қарызды азайтады.
Тәуелсіз қаржы сарапшысы Андрей Чеботаревтің пікірінше, тұрғын үй несиесінің төлемі жалдау ақысымен шамалас болса және баспана шұғыл қажет болса, сатып алу нұсқасын қарастыруға болады.
“Тұрғын үй несиесі өздігінен жақсы да, жаман да емес. Оның тиімділігі шарттарыңызға және қаржылық мүмкіндігіңізге байланысты”, - дейді сарапшы.
Егер жалдау ақысы 15 жыл бойы өзгермейді деп шартты түрде есептесек, осы мерзімде жалға шамамен 49,1 млн теңге жұмсалады. Бірақ жалдау құны өзгеруі мүмкін. Ал үй иесі жөндеу мен баспананы күтіп ұстау шығындарын өзі көтереді.
Жалдау мен несие төлемінің айырмасы белгілі болды. Енді несие алуға дайындықты бағалау үшін бастапқы жарнадан кейін қандай қаржы қоры қалатынын қарастырайық.
Сатып алуға қаржылық дайындықты қалай бағалау керек?
Бастапқы жарнаны жинау ғана тұрғын үй несиесіне дайын екеніңізді білдірмейді. Сатып алғаннан кейін де күтпеген жағдайға арналған ақша қалуы керек. Чеботарев барлық міндетті шығынды, соның ішінде болашақ несие төлемін есептеп, кемінде үш-алты айға жететін қаржы қорын сақтауды ұсынады.
“Қаржылық дайындық тек бастапқы жарнамен өлшенбейді. Үй алғаннан кейін де үш-алты айлық шығыныңызды жабатын ақша қалуы керек”, — дейді ол.
Мысалы, 31,5 млн теңгелік пәтерге 6,3 млн теңге бастапқы жарна төлегеннен кейін жинағыңыз түгел таусылса, ауырып қалу немесе табыстан айырылу кезінде несие төлеу қиындауы мүмкін. Сарапшы табыстың тұрақтылығын да ескеруге кеңес береді: ұзақ жылдарға қарыз алмас бұрын табыс көзіңіздің сақталатынына көз жеткізген жөн.
Қаржы қоры болғанымен, ай сайынғы төлем табысқа сай келмеуі мүмкін. Сондықтан сарапшы ұсынған төлем мен табыс арақатынасын да есепке алайық.
Несие төлемі табыстың қанша бөлігін алғаны дұрыс?
Чеботарев тұрғын үй несиесінің айлық төлемін отбасының қолға алатын таза табысының 30%-ынан асырмауды, ал 40%-ын жоғарғы шек деп қарастыруды ұсынды.
Мысалы, ай сайынғы төлемі 442 мың теңге болатын несие таза табыстың 30%-ына тең болуы үшін отбасының айлық табысы шамамен 1,47 миллион теңге, ал 40%-ына тең болуы үшін 1,1 миллион теңгедей болуы керек. Өзге несиелер мен тұрақты шығындар болса, көтере алатын төлем мөлшері азаяды.
Қазақстанда барлық несие бойынша ай сайынғы төлем табыстың 50%-ынан аспауға тиіс. Бұл - несие беру кезіндегі заңнамалық жоғарғы шек, отбасыға қолайлы төлем деңгейі емес. Қаржы нарығын реттеу және дамыту агенттігінің түсіндірмесі
Егер төлем отбасының мүмкіндігінен асып кетсе немесе бастапқы жарнаны көбейту қажет болса, келесі сұрақ - ақша жинауға қанша уақыт кетеді?
Ақша жинап пәтер сатып алса, қанша уақыт керек?
31,5 миллион теңгелік пәтердің толық құнын 5 жылда жинау үшін ай сайын шамамен 525 мың теңгеден бөлу қажет. Бұл есепте пәтер бағасы өзгермейді және жинақтан табыс түспейді деп алынған.
Осы уақытта 50 шаршы метрлік пәтерді жалдап тұрсаңыз, қазіргі орташа ақы өзгермеген жағдайда бес жылда жалға 16,4 миллион теңге кетеді. Демек, ай сайын 525 мың теңгені жинаққа, 273 мың теңгені жалдауға бөліп, баспанаға шамамен 798 мың теңге жұмсау керек. Бұл есепке коммуналдық төлем мен жөндеу кірмейді.
Пәтердің толық құнын емес, тек бастапқы жарнаны жинауға да болады. 31,5 миллион теңгелік үйдің 20% жарнасы — 6,3 миллион теңге. Оны 3 жылда жинау үшін, жинақтың табысын есептемегенде, айына шамамен 175 мың теңге салу қажет.
Алайда ақша жинап жүрген уақытта пәтер бағасы өзгеруі мүмкін. Егер баға 3 жыл бойы жыл сайын 5%-ға өссе, 31,5 миллион теңгелік үйдің құны шамамен 36,4 миллион теңгеге, ал бастапқы жарна 7,3 миллион теңгеге жетеді. Егер 2026 жылғы қазанда тіркелген 10,4% өсім 3 жыл қайталанса, пәтердің шартты бағасы 42,3 миллион теңге, жарнасы 8,5 миллион теңге болар еді.
10,4% — жаңа тұрғын үй бағасының соңғы бір жылдағы өсімі. Бұл қарқын алдағы жылдары қайталанады деген кепіл жоқ. Жалдау ақысы да өзгеруі мүмкін: 2026 жылғы қазанда ол бір жылда 14,6%-ға өскен.
Баға мен жалдау ақысы өзгеруі мүмкін болғандықтан, жинақтау мерзімін қысқартатын жолдарды да қарастырған жөн. Соның бірі - тұрғын үй жинақ жүйесі.
Тұрғын үй жинақ жүйесі
Тұрғын үй жинақ жүйесі арқылы негізгі қарыз алу үшін пәтер құнының кемінде 50%-ын жинап, жинақ шотын кемінде үш жыл ұстау және банк талаптарын орындау қажет. Қалған соманы банк қарызға береді. Ресми мәліметке сәйкес, жылдық мөлшерлеме 3,5–5%, ал несиеге қатысты барлық шығынды қамтитын жылдық тиімді сыйақы мөлшерлемесі 3,6%-дан басталады. Жинаққа банк сыйақысы мен мемлекеттік сыйлықақы есептеледі.
31,5 миллион теңгелік пәтер үшін алдымен шамамен 15,75 миллион теңге жинау керек. Қалған соманы 15 жылға 3,5–5% мөлшерлемемен алғандағы ай сайынғы төлем шамамен 113–125 мың теңге болады.
Бұл жол бірнеше жыл жинауға мүмкіндігі бар және кейінгі айлық төлемін азайтқысы келетін адамға қолайлы болуы мүмкін. Жарты сомасы дайын, бірақ үш жыл күткісі келмейтіндер аралық тұрғын үй қарызының шарттарын да қарастыра алады. Оның мөлшерлемесі 5–8,5% аралығында. Төлем тәртібі өзгеше болғандықтан, нақты соманы қаржы ұйымымен жеке есептеген жөн.
Жарты соманы жинап, үш жыл күткісі келмейтіндерге арналған тағы бір жол — “7-20-25” бағдарламасы. Оның төмен мөлшерлемесінің орнына пәтер бағасы мен қатысушыға қатысты талаптар бар.
“7-20-25” бағдарламасы кімге қолайлы?
“7-20-25” бағдарламасында жылдық мөлшерлеме 7%, бастапқы жарна кемінде 20%, ал қарыз мерзімі 25 жылға дейін. Бағдарлама пайдалануға берілген жаңа үйді алуға арналған. Қарыз алушы мен жұбайының соңғы 18 айда Қазақстанда меншігінде тұрғын үй болмауы, табысын растауы және өтелмеген тұрғын үй несиесі болмауы керек.
Пәтер бағасының жоғарғы шегі Астана, Алматы, Ақтау, Атырау, Шымкент және қала маңында 30 миллион теңге, Қарағандыда 25 миллион теңге, басқа өңірлерде 20 миллион теңге. Сондықтан орташа бағасы 31,5 миллион теңге болатын пәтер бағдарлама талабына сыймауы мүмкін.
Мысалы, Астана немесе Алматыда бағасы 30 миллион теңгелік үй үшін бастапқы жарна 6 миллион теңге болады. Қалған 24 миллион теңгені 25 жылға 7%-бен алғанда, ай сайынғы төлем шамамен 169,6 мың теңге.
Бағдарламаға өтінім бермес бұрын, қаржының бар-жоғын және өтінім қабылдау тәртібін қатысушы банктен тексеру керек.
Өтінімдер кезекпен қаралып, қаржының бөлінуіне тәуелді болады. Қаражат бар-жоғын және өтінім қабылдау тәртібін қатысушы қаржы ұйымынан нақтылау қажет. 2026 жылғы үшінші тоқсанда бағдарлама бойынша 3 696 несие берілген.
Қай жолды таңдаса да, сатып алушы пәтердің бағасымен ғана шектелмейтін шығындарға дайын болуы керек.
Пәтер алған кезде қандай қосымша шығындар болады?
Пәтер бағасынан бөлек құжат рәсімдеу, бағалау, сақтандыру, делдал қызметі, көшу, жөндеу, жиһаз бен техникаға ақша қажет болуы мүмкін. Үйге көшкеннен кейін коммуналдық төлем мен оны күтіп ұстау шығыны да қосылады.
“Пәтердің бағасы - шығынның басы ғана”, - дейді Чеботарев.
Сарапшы сатып алу шығындарына пәтер бағасының шамамен 5%-ын қосымша қор ретінде жоспарлауды ұсынады. Қара әрлеудегі үйге жөндеу қажет болса, шығын әлдеқайда жоғары болуы мүмкін. Чеботарев жөндеу сметасын бөлек есептеп, кей жағдайда ол пәтер бағасының жартысына дейін жетуі ықтимал екенін ескертеді. Нақты сома үйдің жағдайы мен жөндеу көлеміне байланысты.
Сарапшы жиі кездесетін қателерге:
- банк мақұлдаған ең жоғары соманы алу;
- бастапқы жарна үшін барлық жинақты жұмсау;
- айлық төлемге ғана қарап, жалпы шығынды есептемеуді жатқызады.
Бірнеше ұсынысты салыстыру да маңызды.
Осы шығындарды есептегеннен кейін, толық сомасы бар адамға тағы бір таңдау қалады: пәтерді түгел ақшасына алу ма, әлде төмен мөлшерлемелі қарызды пайдалану ма?
Қолма-қол сатып алу ма, әлде төмен пайызбен қарыз алу ма?
Егер пәтердің толық құны қолда болса, барлық ақшаны бірден жұмсамай тұрып, екі нұсқаны салыстыруға болады: баспананы толық төлеу немесе төмен мөлшерлемелі қарыз алып, ақшаның бір бөлігін жинақта қалдыру.
Чеботаревтің айтуынша, несие пайызы мен жинақтан түсетін қолға қалатын табысты салыстыру керек. Егер жинақтың табысы қарыздың толық құнынан жоғары болса, төмен пайызды қарыз алып, ақшаны жинақта ұстау тиімді болуы мүмкін. Ал мөлшерлемесі жоғары несие қолдағы ақшамен сатып алуға қарағанда көбірек шығын әкелуі ықтимал. Қандай нұсқаны таңдаса да, күтпеген жағдайға арналған қаржы қорын түгел жұмсамаған жөн.
“Арзан қарыз алып, қолдағы ақшаны табыс әкелетін жерде ұстау кейде тиімді. Ал қымбат несие көбіне артық шығынға түсіреді”, - дейді сарапшы.
Бұл нұсқалардың қайсысы қолайлы екені әр отбасының жағдайына байланысты. Сарапшының кеңесін жинақтап, қай кезде қарыз алу, қай кезде күте тұрған орынды екенін қарастырайық.
Қай жағдайда несие алған, қай кезде ақша жинаған жөн?
Баспана шұғыл қажет болса, табыс тұрақты түссе, бастапқы жарнадан кейін де қаржы қоры қалса және ай сайынғы төлем отбасы бюджетіне сай болса, тұрғын үй несиесін қарастыруға болады. Ал бастапқы жарна аз, төлем таза табыстың 40%-ынан асып кетсе, қаржы қоры болмаса немесе табыс тұрақсыз болса, сарапшы алдымен ақша жинауды ұсынады.
Чеботарев пәтерді тек “баға ертең өседі” деген сөзге сүйеніп алуға қарсы. Несие төлемі кей адамды табысын арттыруға ынталандыруы мүмкін, бірақ қарызды болашақта көбірек табыс табамын деген үмітпен ғана алу қауіпті. Төлемді қазіргі табыспен көтере алатыныңызды алдын ала есептеген жөн.
Баға, төлем, жинақ және қосымша шығындарды салыстырған соң, шешімді отбасының нақты табысы мен баспанаға деген қажеттілігіне сай қабылдауға болады.
Айта кетейік, бұған дейін біз Қазақстанда 24 миллион шаршы метр үй салынатыны туралы және оның нарықтағы баспана бағасына әсері туралы жазған едік.

Астаналық тұрғын ұлының Қазақстанда жоқ диагнозына ем таппай жүр
